

Comment changer de mutuelle en Belgique ? Guide complet [2026]
Votre mutuelle ne correspond plus à vos besoins ? Vous payez une cotisation dont vous ne profitez pas vraiment ? Bonne nouvelle : changer de mutualité en Belgique est un droit, c’est gratuit, et la procédure est bien plus simple qu’on ne le pense.
Dans ce guide, nous vous expliquons les conditions à remplir, les délais à respecter, les étapes concrètes du changement, et les pièges à éviter, notamment en ce qui concerne les assurances complémentaires et les stages d’attente.
 Testez notre comparateur en ligne
Dans cet article
Peut-on changer de mutuelle en Belgique ?
Oui, tout affilié a le droit de changer de mutualité en Belgique. La loi belge autorise le changement à n’importe quel moment de l’année, à une seule condition : être inscrit auprès de sa mutuelle actuelle depuis au moins 12 mois.
Le transfert d’une mutuelle à l’autre est entièrement gratuit. Aucune mutualité ne peut facturer de frais de résiliation ou de frais de dossier pour un changement. Et surtout, vous ne serez jamais sans couverture : vos remboursements de soins de santé et vos indemnités en cas d’incapacité de travail sont maintenus sans interruption pendant toute la durée de la mutation.
Il n’est même pas nécessaire de contacter votre ancienne mutualité : c’est la nouvelle mutuelle qui prend en charge l’ensemble des démarches administratives, y compris la résiliation auprès de l’ancien organisme.
Pourquoi changer de mutuelle ?
Les raisons de changer de mutualité sont multiples. Votre situation personnelle évolue au fil des années, et il est normal que votre couverture santé doive s’adapter. Voici les motifs les plus fréquents :
- Un changement de situation personnelle : L’arrivée d’un enfant, un déménagement, un mariage, un départ à la retraite ou un changement de statut professionnel (passage de salarié à indépendant, par exemple) peuvent modifier vos besoins en matière de couverture santé. La prime de naissance, les remboursements liés à la grossesse ou les indemnités d’incapacité varient d’une mutuelle à l’autre.
- Une couverture complémentaire insuffisante :Si vous avez besoin de soins dentaires fréquents, de séances chez le psychologue, de lunettes ou d’une meilleure assurance hospitalisation, il est possible qu’une autre mutualité propose des avantages plus adaptés à vos besoins réels.
- Un rapport qualité/prix insatisfaisant : Les cotisations mensuelles varient entre 8,50 € et 16 € selon les mutuelles en 2026. Si vous payez une cotisation élevée sans utiliser les avantages complémentaires qui la justifient, un changement peut être judicieux.
- Un service client décevant : Des remboursements lents, un manque d’agences de proximité, une application mobile peu pratique ou un service téléphonique difficilement joignable sont autant de raisons valables pour envisager un transfert.
5 signaux qu’il est temps de changer de mutuelle
- Vous ne savez pas quels avantages complémentaires votre mutuelle vous offre.
- Vous avez des frais de santé importants qui ne sont pas ou peu remboursés (dentaire, optique, psychologue).
- Vous payez votre cotisation « par habitude » sans avoir comparé depuis plusieurs années.
- Votre situation familiale a changé (naissance, mise en ménage, enfants qui quittent le foyer).
- Vous avez du mal à joindre votre mutuelle ou à obtenir vos remboursements rapidement.
Quand peut-on changer de mutuelle ?
Vous pouvez entamer les démarches de changement à tout moment de l’année, à condition d’être affilié depuis au moins 12 mois. Toutefois, le transfert n’est pas immédiat : il prend effet au premier jour du trimestre suivant votre demande, soit le 1er janvier, le 1er avril, le 1er juillet ou le 1er octobre.
Pour que le changement soit pris en compte pour un trimestre donné, vos documents d’affiliation et de mutation doivent parvenir à la nouvelle mutuelle avant le 5 du mois qui précède le début du trimestre.
| Vous faites la demande… | Documents à envoyer avant le… | Changement effectif le… |
|---|---|---|
| En janvier ou février | 5 mars | 1er avril |
| En avril ou mai | 5 juin | 1er juillet |
| En juillet ou août | 5 septembre | 1er octobre |
| En octobre ou novembre | 5 décembre | 1er janvier |
Exemple concret : vous décidez de changer de mutuelle le 20 janvier. Vous remplissez votre formulaire d’affiliation en ligne et l’envoyez à votre nouvelle mutualité. Si les documents arrivent avant le 5 mars, votre transfert sera effectif dès le 1er avril. Si vous envoyez les documents après le 5 mars, il faudra attendre le 1er juillet.
Cas particulier : si vous déménagez dans une autre région mais restez au sein de la même union de mutuelles (par exemple, vous passez d’une mutualité régionale à une autre au sein de Solidaris), le transfert prend effet le premier jour du mois suivant, et non au trimestre.
Comment changer de mutuelle : les étapes concrètes
La procédure est simple et largement automatisée. Voici les étapes à suivre.
Étape 1 : Comparer les mutuelles
Avant de changer, prenez le temps d’analyser vos besoins réels. Quels soins utilisez-vous le plus souvent ? Avez-vous besoin d’une assurance hospitalisation, dentaire, ou d’un bon remboursement pour les lunettes ou le psychologue ? Comparez ensuite les montants des cotisations et les remboursements des différentes mutuelles : une cotisation plus basse n’est pas toujours synonyme de meilleur rapport qualité/prix.
Pensez aussi à vérifier la proximité des agences, la qualité de l’application mobile et la réactivité du service client. Ce sont des critères qui comptent au quotidien.
Comparer les mutuelles
Étape 2 : Contacter la nouvelle mutuelle et remplir le formulaire
Une fois votre choix fait, rendez-vous sur le site de la nouvelle mutualité ou dans l’une de ses agences. Vous devrez remplir deux documents :
- Un formulaire d’affiliation auprès de la nouvelle mutuelle.
- Un bulletin de mutation qui officialise votre départ de l’ancienne mutualité.
Si vous faites la demande en ligne, vous aurez besoin de votre carte d’identité électronique (eID) pour signer électroniquement. En agence, munissez-vous simplement de votre carte d’identité et de votre numéro de registre national.
Étape 3 : Laisser la nouvelle mutuelle gérer le transfert
C’est l’étape la plus agréable : vous n’avez rien d’autre à faire. Vous n’avez pas besoin de contacter votre ancienne mutuelle, ni d’envoyer une lettre de résiliation. Votre nouvelle mutualité prend directement contact avec l’ancienne pour organiser le transfert de votre dossier. Tous vos documents, dossiers en cours et historique sont transférés automatiquement.
Étape 4 : Régler les cotisations
Vous devez continuer à payer vos cotisations à votre ancienne mutuelle jusqu’à la fin du trimestre en cours (c’est-à-dire jusqu’à la veille de la prise d’effet du transfert). Si vous avez trop payé, votre ancienne mutualité vous remboursera l’excédent. À partir de la date de transfert, vous commencerez à verser vos cotisations à la nouvelle mutuelle.
Combien coûte un changement de mutuelle ?
Le changement de mutualité en lui-même est totalement gratuit. Aucune mutuelle ne peut vous facturer des frais de transfert, de résiliation ou de dossier.
Ce qui change, c’est le montant de votre cotisation mensuelle auprès de votre nouvelle mutualité. Voici un aperçu des cotisations des principales mutuelles en Belgique en 2026 :
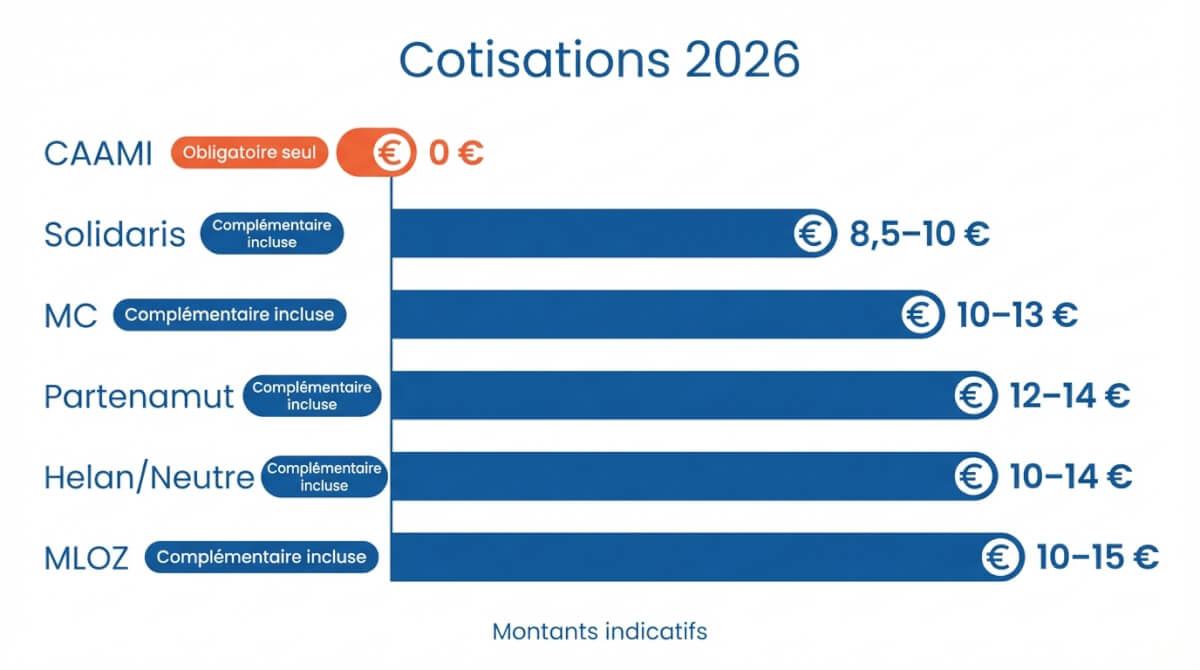
| Mutuelle | Cotisation mensuelle indicative (titulaire) | Assurance complémentaire incluse |
|---|---|---|
| CAAMI | Gratuite | Non (assurance obligatoire uniquement) |
| Solidaris | ± 8,50 € à 10 €/mois | Oui |
| Mutualité Chrétienne (MC) | ± 10 € à 13 €/mois | Oui (inclut Hospi Solidaire) |
| Partenamut | ± 12 € à 14 €/mois | Oui |
| Mutualité Neutre / Helan | ± 10 € à 14 €/mois | Oui |
| Mutualité Libre (MLOZ) | ± 10 € à 15 €/mois | Oui |
Ces montants sont donnés à titre indicatif et peuvent varier en fonction de votre situation (statut BIM, personne à charge, options souscrites). Les personnes à charge (enfants de moins de 25 ans, conjoint sans revenus) sont généralement couvertes sans cotisation supplémentaire.
Gardez à l’esprit qu’une cotisation plus élevée ne signifie pas automatiquement une meilleure couverture pour vous. L’important est d’évaluer le rapport entre le prix payé et les avantages que vous utilisez réellement.
Que se passe-t-il avec ma couverture pendant le changement ?
C’est souvent la principale inquiétude : « Vais-je perdre mes remboursements pendant la transition ? » La réponse courte est non. Mais il y a quelques nuances importantes à connaître, en particulier pour les assurances complémentaires.
Les remboursements de base (INAMI) ne changent pas
Les remboursements de l’assurance obligatoire sont définis par l’INAMI (Institut national d’assurance maladie-invalidité) et sont strictement identiques dans toutes les mutuelles belges. Que vous soyez à la MC, chez Solidaris, Partenamut ou la CAAMI, vous recevez exactement les mêmes remboursements pour vos consultations chez le médecin, vos médicaments, vos séjours à l’hôpital, la kinésithérapie ou les analyses en laboratoire. Changer de mutuelle n’a donc aucun impact sur ce socle obligatoire.
L’assurance complémentaire : attention aux stages d’attente
C’est ici que se trouvent les principales subtilités. Chaque mutuelle propose sa propre assurance complémentaire (remboursements pour les lunettes, les soins dentaires, le psychologue, la prime de naissance, etc.) et éventuellement des assurances optionnelles (hospitalisation, dentaire avancé).
Si vous changez de mutuelle et que la nouvelle offre des couvertures similaires à l’ancienne, vous bénéficiez en principe de vos droits immédiatement, sans stage d’attente, à condition d’être en ordre de cotisations auprès de votre ancienne mutualité.
Si vous souscrivez à de nouvelles assurances optionnelles (par exemple une assurance hospitalisation ou une assurance dentaire que vous n’aviez pas avant), la nouvelle mutuelle peut imposer un stage d’attente avant que cette couverture ne devienne active. Voici les délais courants :
| Type d’assurance | Stage d’attente habituel | Remarques |
|---|---|---|
| Assurance hospitalisation | 3 à 6 mois | Couverture immédiate en cas d’accident chez la plupart des mutuelles |
| Assurance dentaire avancée | 6 à 12 mois | Jusqu’à 12 mois pour les prothèses, implants et orthodontie |
| Assurance soins ambulatoires | 3 à 6 mois | Variable selon les mutuelles |
| Maternité / accouchement | 9 à 10 mois | La MC couvre l’hospitalisation sans stage via Hospi Solidaire |
Conseil important : avant de changer, vérifiez que les assurances complémentaires et optionnelles de votre nouvelle mutuelle correspondent à celles de l’ancienne. C’est le meilleur moyen d’éviter un stage d’attente et de bénéficier immédiatement de tous vos droits.
Indemnités d’incapacité et d’invalidité
Vos indemnités en cas d’incapacité de travail ou d’invalidité sont maintenues sans interruption lors du changement de mutuelle. Il n’y a aucun risque de perdre vos droits pendant la transition.
Cas particuliers
Changer de mutuelle pendant une grossesse
C’est tout à fait possible, même si ce n’est pas le moment idéal. Vous restez couverte pour les soins de santé obligatoires pendant toute la durée de la transition. En revanche, il faut être particulièrement vigilant sur deux points :
- La prime de naissance : son montant varie d’une mutualité à l’autre. Vérifiez ce que propose la nouvelle mutuelle avant de faire le transfert.
- L’assurance hospitalisation : si vous souscrivez une nouvelle assurance hospitalisation, la grossesse peut être considérée comme une condition préexistante, ce qui signifie que les frais liés à l’accouchement pourraient ne pas être couverts si le stage d’attente n’est pas terminé avant l’accouchement. Seule exception notable : la Mutualité Chrétienne inclut l’Hospi Solidaire sans stage d’attente pour ses affiliés.
Si vous êtes enceinte et envisagez un changement, contactez d’abord un conseiller de la nouvelle mutuelle pour vérifier l’impact concret sur votre situation.
Changer de mutuelle en tant qu’indépendant
Les travailleurs indépendants ont des besoins spécifiques, notamment en matière d’indemnités d’incapacité de travail et de congé de maternité. Lors d’un changement de mutuelle, vos droits sont maintenus, mais il est conseillé de comparer précisément les revenus de remplacement proposés par les différentes mutualités en cas d’arrêt de travail. Les montants et conditions peuvent varier sensiblement d’un organisme à l’autre.
Changer de mutuelle en tant qu’étranger ou nouvel arrivant
Si vous venez d’arriver en Belgique, il ne s’agit pas d’un changement mais d’une première affiliation. Les conditions dépendent de votre titre de séjour et de votre situation professionnelle. Dans ce cas, un stage d’attente de 6 mois peut s’appliquer avant de bénéficier de certains avantages complémentaires. Si vous étiez déjà affilié à une mutuelle belge et que vous changez d’organisme, la procédure classique de mutation s’applique.
Personnes à charge et changement de mutuelle
Attention : chaque membre de la famille de plus de 25 ans ou exerçant une activité professionnelle doit s’affilier individuellement à une mutuelle. Vous pouvez tout à fait avoir une mutuelle différente de celle de votre conjoint. Les enfants de moins de 25 ans sont automatiquement couverts en tant que personnes à charge du titulaire et suivent le changement de mutuelle de celui-ci.
Questions fréquentes
Faut-il envoyer une lettre de résiliation à mon ancienne mutuelle ?
Peut-on changer de mutuelle à tout moment de l’année ?
Mon ancienne mutuelle peut-elle refuser le transfert ?
Que devient mon assurance hospitalisation quand je change de mutuelle ?
Combien de temps dure le changement de mutuelle ?
Peut-on changer de mutuelle si on est en incapacité de travail ?
Quelle est la mutuelle la moins chère en Belgique ?
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


