

Je n’ai plus de mutuelle en Belgique : que faire ? Guide pratique [2026]
Vous venez de réaliser que vous n’êtes plus couvert par une mutuelle ? Pas de panique. Que vous ayez été radié pour cotisations impayées, que vous veniez d’avoir 25 ans, que vous soyez de retour de l’étranger ou que vous traversiez une séparation, des solutions existent pour retrouver rapidement une couverture santé en Belgique. Dans la plupart des cas, il est possible d’être remis en ordre en quelques jours seulement.
Dans ce guide, nous passons en revue les conséquences concrètes de l’absence de mutuelle, les différentes solutions selon votre situation, et les démarches précises pour vous réaffilier le plus vite possible.
 Testez notre comparateur en ligne
Dans cet article
Pourquoi vous n’avez plus de mutuelle : les situations courantes
Se retrouver sans mutuelle n’est pas aussi rare qu’on le pense. Voici les situations les plus fréquentes qui mènent à une perte de couverture en Belgique.
Vous avez 25 ans et n’êtes plus à charge de vos parents
Jusqu’à vos 25 ans, vous pouvez rester inscrit comme personne à charge sur la mutuelle d’un parent. Passé cet âge, vous devez obligatoirement vous inscrire comme titulaire de votre propre mutuelle. Si vous n’avez pas fait cette démarche, vous vous retrouvez sans couverture.
Vous êtes séparé(e) et étiez à charge de votre ex-conjoint.
Si vous étiez inscrit comme personne à charge sur la mutuelle de votre partenaire, la séparation ou le divorce met fin à cette couverture. Vous devez alors vous affilier en votre propre nom.
Vos cotisations sont impayées depuis plus de 24 mois
Les mutuelles appliquent une procédure stricte en cas de non-paiement. Après 3 mensualités impayées, vos avantages complémentaires sont suspendus. Après 24 mois d’impayés, vous êtes exclu de l’assurance complémentaire, et vos assurances optionnelles (hospitalisation, dentaire) sont résiliées de plein droit.
Vous avez perdu votre emploi ou vous êtes en transition professionnelle
En principe, votre couverture ne s’arrête pas automatiquement quand vous perdez votre emploi. Mais si vous ne vous inscrivez pas au chômage et ne régularisez pas votre situation auprès de votre mutuelle, des trous de couverture peuvent apparaître.
Vous revenez de l’étranger
Si vous avez vécu à l’étranger et que vous n’étiez plus domicilié en Belgique, votre affiliation belge a pris fin. À votre retour, il faut vous réinscrire auprès d’un organisme assureur.
Vous êtes indépendant et pas en ordre de cotisations sociales
Le bon de mutuelle des indépendants dépend du paiement des cotisations sociales. Si vous êtes en retard de paiement auprès de votre caisse d’assurances sociales, votre mutuelle peut refuser les remboursements.
Vous n’avez tout simplement jamais été affilié(e)
C’est le cas de certaines personnes arrivées récemment en Belgique, ou de jeunes adultes qui n’ont jamais fait la démarche d’inscription.
Quels sont les risques concrets si vous n’avez pas de mutuelle ?
En Belgique, l’affiliation à une mutualité ou à la CAAMI est le seul moyen d’accéder aux remboursements de l’assurance obligatoire soins de santé. Sans affiliation, les conséquences sont lourdes et immédiates.
- Aucun remboursement de vos soins de santé : Consultations chez le médecin, médicaments, analyses de laboratoire, séances de kinésithérapie, hospitalisations : tout reste intégralement à votre charge. Vous payez le prix plein, sans aucune intervention.
- Pas d’indemnités en cas d’incapacité de travail : Si vous tombez malade ou si vous avez un accident qui vous empêche de travailler, vous ne percevez aucune indemnité de la mutuelle. Après la période de salaire garanti par l’employeur (30 jours pour les employés, 14 jours pour les ouvriers), vous n’avez plus aucun revenu de remplacement.
- Pas de couverture maternité : L’allocation de naissance, le congé de maternité indemnisé et les remboursements liés à la grossesse et à l’accouchement disparaissent entièrement sans affiliation.
- Des blocages administratifs : Certaines aides sociales, allocations et démarches administratives nécessitent d’être en ordre de mutuelle. L’absence d’affiliation peut compliquer l’accès à d’autres droits.
Pour mesurer l’impact financier concret, voici une comparaison de ce que vous payez avec et sans mutuelle :
| Type de soin | Coût total | Votre part avec mutuelle | Votre part sans mutuelle |
|---|---|---|---|
| Consultation généraliste | ± 27 € | ± 4 € (ticket modérateur) | 27 € (100 %) |
| Médicaments courants (catégorie B) | ± 15 € | ± 2 à 4 € | 15 € (100 %) |
| Hospitalisation one-day | ± 1 800 € | ± 150 € (ticket modérateur) | 1 800 € (100 %) |
| Accouchement (séjour classique) | ± 3 500 € | ± 300 à 500 € | 3 500 € (100 %) |
| Séance de kinésithérapie | ± 25 € | ± 6 € | 25 € (100 %) |
Montants indicatifs pour un patient au tarif conventionné. Le « ticket modérateur » est la partie qui reste à votre charge après remboursement par la mutuelle. Les bénéficiaires de l’intervention majorée (BIM) paient encore moins.
Les 3 solutions pour se remettre en ordre rapidement
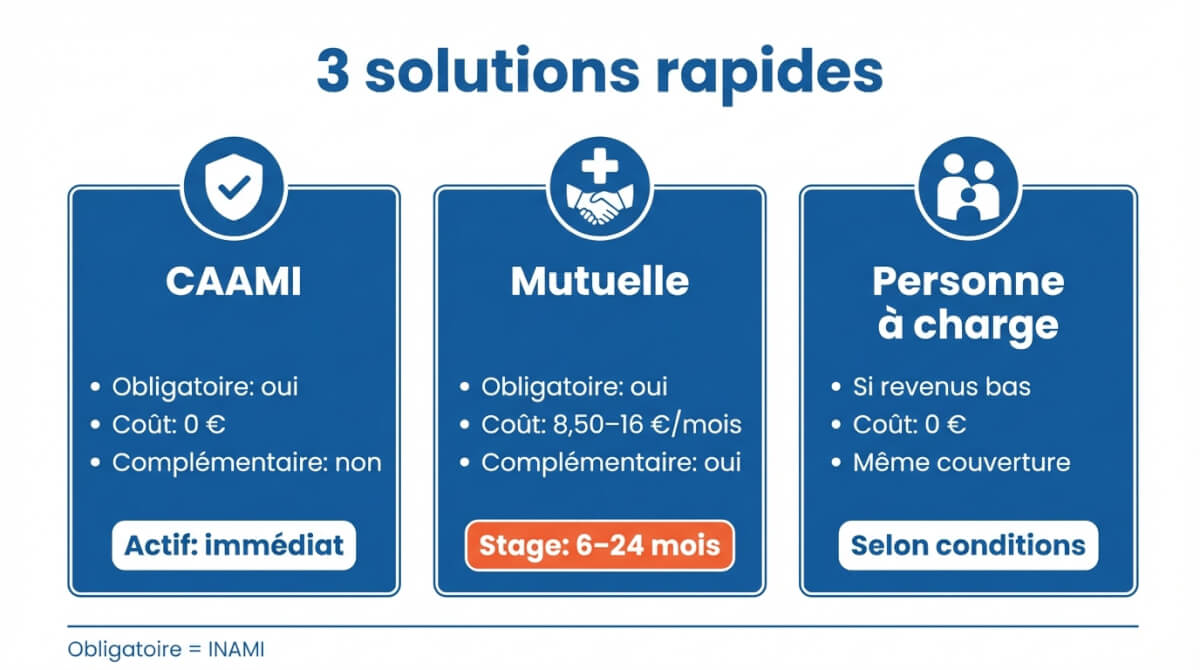
Solution 1 : S’affilier à la CAAMI (gratuit)
La CAAMI (Caisse Auxiliaire d’Assurance Maladie-Invalidité) est un organisme public qui offre exactement les mêmes remboursements que les mutuelles classiques pour l’assurance obligatoire. La grande différence : l’affiliation est entièrement gratuite. Vous ne payez aucune cotisation complémentaire.
La CAAMI couvre les consultations médicales, les médicaments, les hospitalisations, les soins dentaires de base, la kinésithérapie, les indemnités d’incapacité de travail et le congé de maternité. Tous ces remboursements sont strictement identiques à ceux des autres mutuelles, car les tarifs sont fixés par l’INAMI au niveau national.
En revanche, la CAAMI ne propose aucune assurance complémentaire. Pas de remboursement pour les lunettes, pas de prime de naissance, pas de forfait psychologue, pas d’assurance hospitalisation. Si ces avantages sont importants pour vous, vous pouvez vous affilier à la CAAMI pour l’obligatoire et souscrire une assurance complémentaire auprès d’une mutuelle classique en parallèle.
Comment s’inscrire à la CAAMI : rendez-vous dans l’un de ses bureaux régionaux (Bruxelles, Liège, Charleroi, Anvers, Gand, Hasselt), ou faites votre demande par courrier ou en ligne via le site caami-hziv.fgov.be. Munissez-vous de votre carte d’identité et de votre numéro de registre national. L’affiliation peut prendre effet rapidement, parfois dès le jour même de la demande si vous êtes en ordre de sécurité sociale.
Solution 2 : S’affilier ou se réaffilier à une mutuelle classique
Si vous souhaitez bénéficier d’une assurance complémentaire (remboursements pour les lunettes, les soins dentaires, le psychologue, prime de naissance, assurance hospitalisation, etc.), vous devez vous affilier à l’une des mutuelles belges. Les principales unions sont la Mutualité Chrétienne (MC), Solidaris Wallonie, Solidaris Brabant, Partenamut (Mutualité Libre), la Mutualité Neutre et les Mutualités Libérales.
La cotisation mensuelle varie entre 8,50 € et 16 € selon la mutuelle et les options choisies. Les personnes à votre charge (enfants de moins de 25 ans, conjoint sans revenus) sont couvertes sans cotisation supplémentaire.
Si vous êtes déjà affilié mais souhaitez simplement changer d’organisme, consultez notre guide pour changer de mutuelle.
Comparer les mutuelles
Attention au stage d’attente
Si vous vous affiliez pour la première fois ou si vous avez été exclu pour impayés, un stage d’attente peut s’appliquer avant de pouvoir bénéficier des avantages de l’assurance complémentaire. Ce stage est de 6 mois pour une première affiliation, et peut aller jusqu’à 24 mois en cas de réaffiliation après exclusion pour cotisations impayées.
Pendant ce stage, vous payez la cotisation mais n’avez droit à aucun avantage complémentaire. L’assurance obligatoire (remboursement INAMI), en revanche, est active dès votre affiliation.
Comment s’inscrire ?
Rendez-vous sur le site de la mutuelle choisie ou dans l’une de ses agences. Vous remplirez un formulaire d’affiliation avec votre carte d’identité. Si vous venez d’une autre mutuelle, un bulletin de mutation sera également nécessaire.
Solution 3 : Devenir personne à charge d’un titulaire
Si vous n’avez pas de revenus propres ou si vos revenus sont inférieurs à un certain plafond, vous pouvez être inscrit comme personne à charge sur la mutuelle d’un membre de votre famille. Vous bénéficiez alors de la même couverture sans payer de cotisation supplémentaire.
Peuvent être personnes à charge : les enfants de moins de 25 ans, le conjoint ou cohabitant légal dont les revenus sont inférieurs au plafond fixé (± 4 222 € brut par trimestre en 2026), les ascendants (parents) domiciliés à la même adresse, et toute personne domiciliée avec le titulaire et dont les revenus ne dépassent pas le plafond.
Comment procéder ? Le titulaire doit contacter sa mutuelle pour demander votre inscription comme personne à charge. Il faudra fournir une preuve de domiciliation commune et une déclaration sur l’honneur concernant vos revenus.
Que faire selon votre situation ?
Vous avez 25 ans et quittez la mutuelle de vos parents
À 25 ans, vous ne pouvez plus être considéré comme personne à charge de vos parents, sauf si vous bénéficiez d’allocations familiales prolongées (dans certains cas d’études). Vous devez vous inscrire comme titulaire auprès de la mutuelle de votre choix.
Si vous travaillez, l’affiliation se fait normalement et vos cotisations sociales financent automatiquement l’assurance maladie. Si vous êtes étudiant sans revenus, vous pouvez vous inscrire comme « résident » auprès de votre mutuelle, ou opter pour la CAAMI gratuite. Un stage d’attente de 6 mois peut s’appliquer pour l’assurance complémentaire si c’est votre première affiliation en tant que titulaire.
Vous êtes séparé(e) et étiez à charge de votre ex
Dès la séparation effective (changement d’adresse au registre de population), vous n’êtes plus couvert par la mutuelle de votre ex-conjoint. Vous devez vous affilier en votre nom propre le plus rapidement possible. Si vous avez des enfants, vérifiez auprès de la mutuelle lequel des deux parents les garde comme personnes à charge.
Pour éviter un trou de couverture, anticipez la démarche dès que vous savez que la séparation va avoir lieu. L’affiliation prend effet au début du trimestre suivant la demande, mais dans certains cas de séparation, une prise d’effet plus rapide est possible.
Vous êtes au chômage ou sans revenu
Les demandeurs d’emploi indemnisés restent couverts par l’assurance maladie obligatoire. Vos cotisations sociales sont prélevées sur vos allocations de chômage. Vous devez simplement être affilié à une mutuelle ou à la CAAMI. Si vous n’êtes pas inscrit comme demandeur d’emploi et n’avez aucun revenu, vous pouvez vous inscrire comme résident ou comme personne à charge d’un titulaire. En dernier recours, le CPAS de votre commune peut intervenir pour régulariser votre situation.
Vous êtes indépendant et pas en ordre de cotisations
Le système est particulier pour les indépendants. Le « bon de mutuelle » annuel est émis par votre caisse d’assurances sociales et transmis électroniquement à votre mutuelle. Si vos cotisations sociales ne sont pas en ordre pour l’année de référence, le bon n’est pas émis et votre mutuelle ne peut pas vous rembourser.
Vous disposez de 5 ans pour régulariser vos cotisations et récupérer vos droits rétroactivement. Si vous traversez des difficultés financières, votre caisse d’assurances sociales (UCM, Acerta, Liantis, etc.) peut vous proposer un plan de paiement ou une demande de réduction de cotisations. Ne laissez pas la situation s’enliser : contactez votre caisse le plus vite possible.
Vous revenez de l’étranger
Si vous vous réinstallez en Belgique après un séjour à l’étranger, vous devez vous réaffilier auprès d’une mutuelle ou de la CAAMI dès votre inscription au registre de la population. Si vous étiez couvert par un système de sécurité sociale dans un autre pays de l’UE, des accords bilatéraux permettent en principe une continuité de couverture. Munissez-vous du formulaire S1 (anciennement E104) délivré par l’organisme de sécurité sociale du pays que vous quittez.
Vous êtes étranger et venez d’arriver en Belgique
Toute personne en séjour légal en Belgique a droit à l’assurance maladie obligatoire. Dès que vous disposez d’un titre de séjour et que vous êtes inscrit au registre de la population ou au registre des étrangers, vous pouvez vous affilier à la mutuelle de votre choix ou à la CAAMI. Si vous travaillez, l’affiliation est obligatoire et immédiate. Un stage d’attente de 6 mois peut s’appliquer pour l’assurance complémentaire.
Vous êtes en difficulté financière : le rôle du CPAS
Le CPAS (Centre Public d’Action Sociale) de votre commune peut vous aider si vous n’avez pas les moyens de vous affilier ou de payer vos cotisations. Le CPAS peut prendre en charge temporairement le paiement de votre cotisation de mutuelle, couvrir tout ou partie de vos frais médicaux urgents (aide médicale urgente), et vous accompagner dans les démarches de réaffiliation.
Prenez rendez-vous avec l’assistant(e) social(e) du CPAS de votre commune. Apportez vos preuves de revenus, vos factures médicales impayées et vos courriers de la mutuelle. En cas d’urgence médicale, le CPAS peut intervenir rapidement.
Combien de temps faut-il pour être couvert à nouveau ?
Les délais varient selon votre situation et le type de couverture visé. Voici un récapitulatif :
| Situation | Assurance obligatoire (INAMI) | Assurance complémentaire |
|---|---|---|
| Affiliation à la CAAMI | Active dès l’inscription | Non applicable (pas de complémentaire à la CAAMI) |
| Première affiliation à une mutuelle | Active dès l’inscription | Stage de 6 mois (cotisations dues, pas d’avantages) |
| Changement de mutuelle | Continue sans interruption | Immédiate si couverture similaire, sinon stage variable |
| Réaffiliation après exclusion (impayés) | Active dès l’inscription | Stage de 24 mois (cotisations dues, pas d’avantages) |
| Retour de l’étranger (UE) | Active dès l’inscription (avec formulaire S1) | Variable selon les cas |
Bon à savoir : dans certains cas, une rétroactivité est possible. Si vous pouvez prouver que vous étiez en droit d’être affilié pendant la période de non-couverture (par exemple, si vous travailliez et cotisiez à la sécurité sociale), la mutuelle peut régulariser votre dossier rétroactivement et vous rembourser les soins déjà payés. Renseignez-vous auprès de votre mutuelle ou de la CAAMI.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


