

Prix des mutuelles en Belgique : cotisations, tarifs et comparaison [2026]
En Belgique, la cotisation mensuelle d’une mutuelle varie de 0 € (CAAMI) à 16 €/mois pour l’assurance complémentaire en 2026. Mais ce montant affiché ne raconte pas tout : selon votre statut, votre région et les assurances optionnelles que vous ajoutez (hospitalisation, dentaire), le coût réel peut fortement varier. Dans ce guide, nous comparons les tarifs de toutes les mutuelles belges et vous aidons à comprendre ce que vous payez vraiment et ce que vous récupérez en retour.
 Testez notre comparateur en ligne
Dans cet article
Ce que vous payez réellement : obligatoire vs complémentaire
Avant de comparer les prix, il est essentiel de comprendre une distinction que beaucoup de Belges ignorent : quand on parle du « prix de la mutuelle », on ne parle pas de l’assurance maladie obligatoire.
L’assurance obligatoire
L’assurance obligatoire (soins de santé et indemnités) est financée par vos cotisations sociales. Si vous êtes salarié, votre employeur et vous versez ensemble environ 13 % de votre salaire brut à l’ONSS. Si vous êtes indépendant, vos cotisations sociales trimestrielles couvrent cette assurance.
Dans les deux cas, le montant est prélevé automatiquement et ne dépend pas de la mutuelle choisie. Cette couverture est identique partout : les remboursements INAMI sont les mêmes chez toutes les mutuelles, y compris la CAAMI.
La cotisation complémentaire
La cotisation complémentaire, elle, est ce que vous payez en plus, directement à votre mutuelle, pour bénéficier d’avantages supplémentaires : remboursement des lunettes, prime de naissance, psychologue, sport, médecines alternatives, etc. C’est cette cotisation qui varie généralement de 8 à 16 €/mois par titulaire et qui fait l’objet de cet article.
Ce qu’il faut retenir
Le « prix de la mutuelle » = la cotisation complémentaire (8,50 à 16 €/mois). L’assurance obligatoire, elle, est financée par vos cotisations sociales prélevées sur votre salaire ou vos charges d’indépendant. Son coût ne change pas selon la mutuelle choisie.
Tarif de chaque mutuelle en Belgique en 2026
Voici un aperçu complet des cotisations mensuelles pratiquées par les principales mutuelles belges en 2026. Ces montants concernent un titulaire adulte et couvrent l’assurance complémentaire. Les personnes à charge (enfants de moins de 25 ans, conjoint sans revenu) ne paient aucune cotisation supplémentaire.
| Mutuelle | Cotisation/mois | Cotisation/an | Tarif BIM |
|---|---|---|---|
| CAAMI (publique) | 0 € | 0 € | 0 € |
| Solidaris Brabant (Bruxelles) | 8,50 € | 102 € | Réduit |
| Mutualité Libérale (MutPlus) | 9,50 € | 114 € | — |
| Helan | 10,30 € | 123,60 € | — |
| Mutualité Neutre | 11,50 € | 138 € | — |
| Solidaris Luxembourg | 13,50 € | 162 € | Réduit |
| Partenamut | 14,75 € | 177 € | — |
| Mutualité Chrétienne (MC) | 15 € | 180 € | — |
| Solidaris Wallonie | 16 € | 192 € | 13,50 € |
Montants indicatifs 2026, par titulaire. Personnes à charge = gratuit. Les tarifs peuvent varier selon votre entité régionale. Solidaris est la seule mutualité à proposer un tarif réduit pour les bénéficiaires de l’intervention majorée (BIM).
Quelques remarques importantes :
- La CAAMI est gratuite mais ne propose aucune assurance complémentaire : vous n’avez accès qu’aux remboursements INAMI de base.
- Solidaris présente des tarifs très différents selon la région (de 8,50 € à Bruxelles/Brabant flamand à 16 € en Wallonie), avec des avantages complémentaires qui varient en conséquence.
- La MC inclut dans ses 15 €/mois une assurance hospitalisation de base (Hospi Solidaire) et une assurance dentaire (Dento Solidaire), ce qui peut expliquer un prix plus élevé mais qui couvre davantage.
- Partenamut propose un tarif unique de 14,75 €/mois sur tout le territoire, avec environ 70 avantages inclus.
Comparer les mutuelles
Quel coût total selon votre profil ?
La cotisation complémentaire ne représente qu’une partie de la facture. Selon votre situation, vous pourriez aussi avoir besoin d’assurances optionnelles (hospitalisation, dentaire). Voici une estimation du coût annuel total selon différents profils, sur base d’une mutuelle à 15 €/mois :
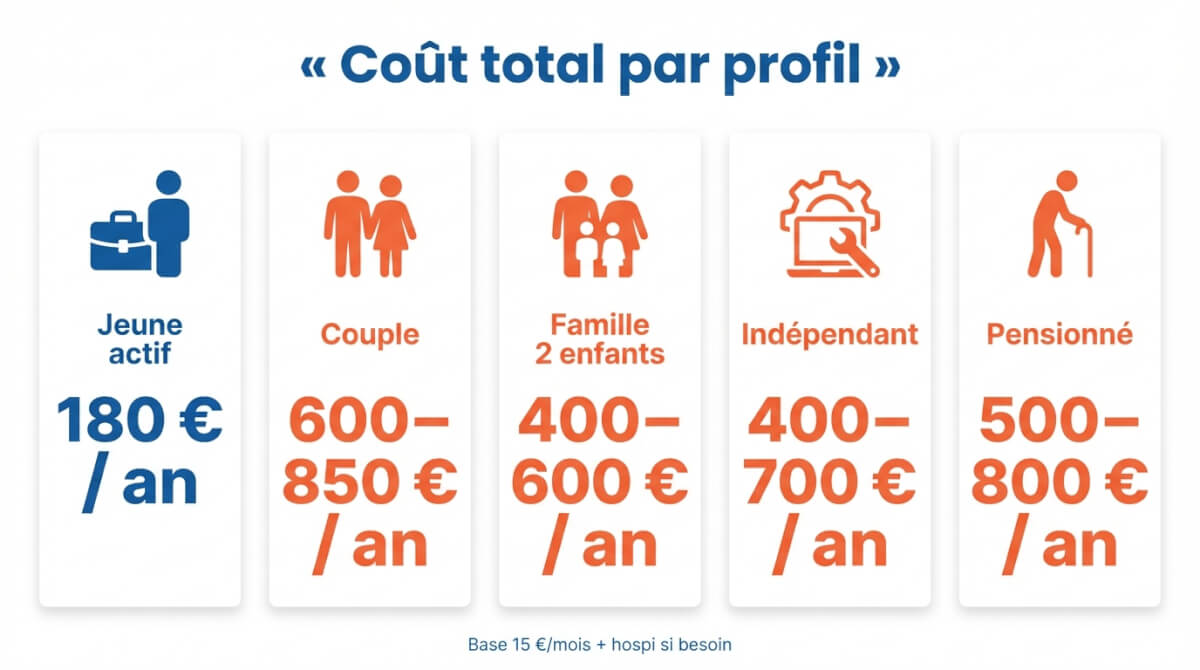
| Profil | Cotisation complémentaire | Assurance hospi ? | Coût annuel total |
|---|---|---|---|
| Étudiant (personne à charge) | 0 € | Non | 0 € |
| Jeune actif seul, bonne santé | ± 15 €/mois | Facultative | 180 € |
| Couple sans enfant (2 titulaires) | ± 30 €/mois | Recommandée | 600 à 850 € |
| Famille, 2 enfants (1 titulaire) | ± 15 €/mois | Oui | 400 à 600 € |
| Indépendant seul | ± 15 €/mois | Vivement recommandée | 400 à 700 € |
| Pensionné seul | ± 15 €/mois | Oui | 500 à 800 € |
| Personne à la CAAMI | 0 € | Non incluse | 0 € |
Les estimations incluent la cotisation complémentaire + prime d’assurance hospitalisation le cas échéant. L’assurance hospi est facturée séparément et son prix augmente avec l’âge. Pour une famille, les enfants sont couverts gratuitement en tant que personnes à charge.
Les assurances optionnelles qui font grimper la facture
En plus de la cotisation complémentaire, la plupart des mutuelles proposent des assurances facultatives moyennant une prime supplémentaire. Ces assurances peuvent considérablement augmenter votre facture mensuelle, mais offrent une protection nettement plus étendue.
Assurance hospitalisation
C’est l’assurance optionnelle la plus courante et la plus recommandée. Elle couvre les suppléments d’honoraires et les frais de chambre en cas d’hospitalisation. Des coûts qui peuvent atteindre plusieurs milliers d’euros en chambre individuelle. Le prix varie fortement selon l’âge et la formule choisie.
Chez la MC, Hospi+ coûte environ 4,88 €/mois pour un adulte de moins de 50 ans, mais les formules plus couvrantes (chambre individuelle, suppléments d’honoraires à 200 %) peuvent aller de 12 à 35 €/mois selon l’âge. Solidaris propose Hospimut à partir de 3,48 €/mois en formule de base. Partenamut propose Hospitalia à des tarifs similaires.
Point crucial : plus vous souscrivez jeune, moins vous payez. L’âge à la souscription influence le tarif pour toute la durée du contrat. Attendre la cinquantaine pour souscrire peut doubler voire tripler la prime mensuelle.
Assurance dentaire
Les soins dentaires avancés (prothèses, implants, couronnes, orthodontie) sont très peu couverts par l’assurance obligatoire. Certaines mutuelles incluent une couverture dentaire de base dans leur cotisation complémentaire, mais les formules étendues sont payantes.
Partenamut propose Dentalia Plus avec des remboursements allant jusqu’à 2 200 €/an pour une prime d’environ 12 à 18 €/mois. La MC inclut Dento Solidaire gratuitement dans la cotisation de base. La Mutualité Libérale propose Denta Plus en option.
Assurance ambulatoire
Moins répandue, elle couvre les soins quotidiens non ou peu remboursés : lunettes, consultations spécialisées, médicaments non remboursés, etc. Le coût se situe généralement entre 5 et 15 €/mois. Cette assurance est surtout intéressante pour les personnes ayant des frais de santé réguliers et importants.
Comment réduire le prix de sa mutuelle ?
Plusieurs mécanismes permettent de diminuer, voire d’éliminer, le coût de votre mutuelle en Belgique.
La CAAMI : 0 €/mois
La CAAMI est l’option 100 % gratuite. Vous bénéficiez de tous les remboursements INAMI sans payer aucune cotisation. Contrepartie : aucun avantage complémentaire. C’est une solution adaptée aux personnes en bonne santé qui consultent peu et n’ont pas besoin de remboursements pour lunettes, dentaire ou psychologue.
Le statut BIM : cotisation réduite + meilleurs remboursements
Le statut BIM (Bénéficiaire de l’Intervention Majorée) n’est pas une réduction de la cotisation complémentaire en soi, sauf chez Solidaris Wallonie qui passe de 16 € à 13,50 €/mois pour les BIM. Mais le BIM réduit drastiquement vos tickets modérateurs et vos frais à charge, ce qui diminue considérablement vos dépenses de santé globales. Vous y avez droit si vos revenus du ménage sont inférieurs au plafond fixé par l’INAMI, ou si vous percevez certaines allocations (CPAS, GRAPA, allocation handicap).
Inscription comme personne à charge : gratuit
Si vous n’avez pas de revenus suffisants et vivez avec un titulaire affilié à une mutuelle, vous pouvez être inscrit comme personne à charge. Vous bénéficiez alors de la couverture complète, assurance obligatoire et complémentaire, sans payer de cotisation. C’est le cas pour les enfants de moins de 25 ans, le conjoint ou cohabitant sans revenu, et les ascendants au même domicile.
Changer de mutuelle
Si votre mutuelle actuelle est parmi les plus chères et que vous n’utilisez pas pleinement ses avantages, un changement peut vous faire économiser entre 50 et 90 € par an. Le changement est possible au début de chaque trimestre (1er janvier, avril, juillet, octobre), à condition d’être affilié depuis au moins 12 mois. L’assurance obligatoire reste ininterrompue pendant la transition. Consultez notre guide complet pour changer de mutuelle pour connaître les démarches et délais.
La cotisation vaut-elle le coup ? Ce que vous récupérez
Prenons un exemple concret avec une cotisation de 15 €/mois, soit 180 €/an. Voici ce que vous pouvez récupérer rien qu’en utilisant les avantages complémentaires courants :
| Avantage complémentaire | MC (15 €/mois) | Partenamut (14,75 €/mois) |
|---|---|---|
| Sport / vélo | 50 €/an (sport) ou 150 €/3 ans (vélo) | 95 €/an |
| Lunettes / lentilles | 120 € tous les 3 ans | 75 € tous les 2 ans |
| Psychologue | 20 €/séance, max 360 €/an | 20 €/séance, max 320 €/an |
| Prime de naissance | 350 € | 350 € ou bon de 500 € |
| Contraception | 75 €/an | 40 €/an |
| Ostéopathie / alternatives | 15 €/séance, max 75 €/an | 25 €/séance, max 75 €/an |
| Assurance hospi de base | ✅ Incluse (Hospi Solidaire) | ❌ En option payante |
| Assurance dentaire de base | ✅ Incluse (Dento Solidaire) | ❌ En option payante |
Montants indicatifs 2026. Les avantages et plafonds exacts varient selon les entités régionales.
Le calcul est simple : si vous portez des lunettes (75-120 €) et faites du sport (50-95 €), vous récupérez déjà l’équivalent d’un an de cotisation. Ajoutez-y une ou deux consultations chez le psychologue, l’ostéopathe ou la diététicienne, et la cotisation est largement rentabilisée. Pour les jeunes parents, la prime de naissance (350-500 €) couvre à elle seule presque deux ans de cotisation.
À l’inverse, si vous ne portez pas de lunettes, ne consultez que votre généraliste occasionnellement et n’avez pas besoin de soins complémentaires, la CAAMI gratuite peut être un choix rationnel — au moins temporairement.

Faites le calcul pour votre situation
Additionnez vos dépenses de santé annuelles non couvertes par l’INAMI : lunettes, dentaire, psychologue, sport, naissance prévue. Si ce total dépasse 120 à 190 € par an (selon la mutuelle), la cotisation complémentaire est rentabilisée. Sinon, la CAAMI gratuite peut suffire.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


