

Quels remboursements de votre mutuelle en Belgique et quand les recevez-vous ?
En Belgique, la quasi-totalité de la population bénéficie d’une couverture santé via sa mutualité. Mais entre l’assurance obligatoire, l’assurance complémentaire, le ticket modérateur et les suppléments d’honoraires, il n’est pas toujours simple de savoir ce qui est remboursé, et à quel montant. Ce guide vous explique, de manière claire et neutre, comment fonctionne le système de remboursement mutuelle en Belgique et comment en tirer le meilleur parti.
 Testez notre comparateur en ligne
Dans cet article
Comment fonctionne le remboursement mutuelle en Belgique ?
Le rôle de l’INAMI et de l’assurance obligatoire
Le système de santé belge repose sur un principe de solidarité. Les travailleurs (salariés comme indépendants) versent des cotisations sociales, complétées par des subsides de l’État. L’ensemble est coordonné par l’Institut National d’Assurance Maladie-Invalidité (INAMI), qui fixe les règles de remboursement au niveau national.
Pour bénéficier de ces remboursements, chaque citoyen doit s’affilier à une mutualité (aussi appelée mutuelle) ou à la Caisse Auxiliaire d’Assurance Maladie-Invalidité (CAAMI). Contrairement à d’autres pays, cette affiliation n’est pas automatique : c’est à vous de choisir votre organisme.
Les 3 niveaux de couverture
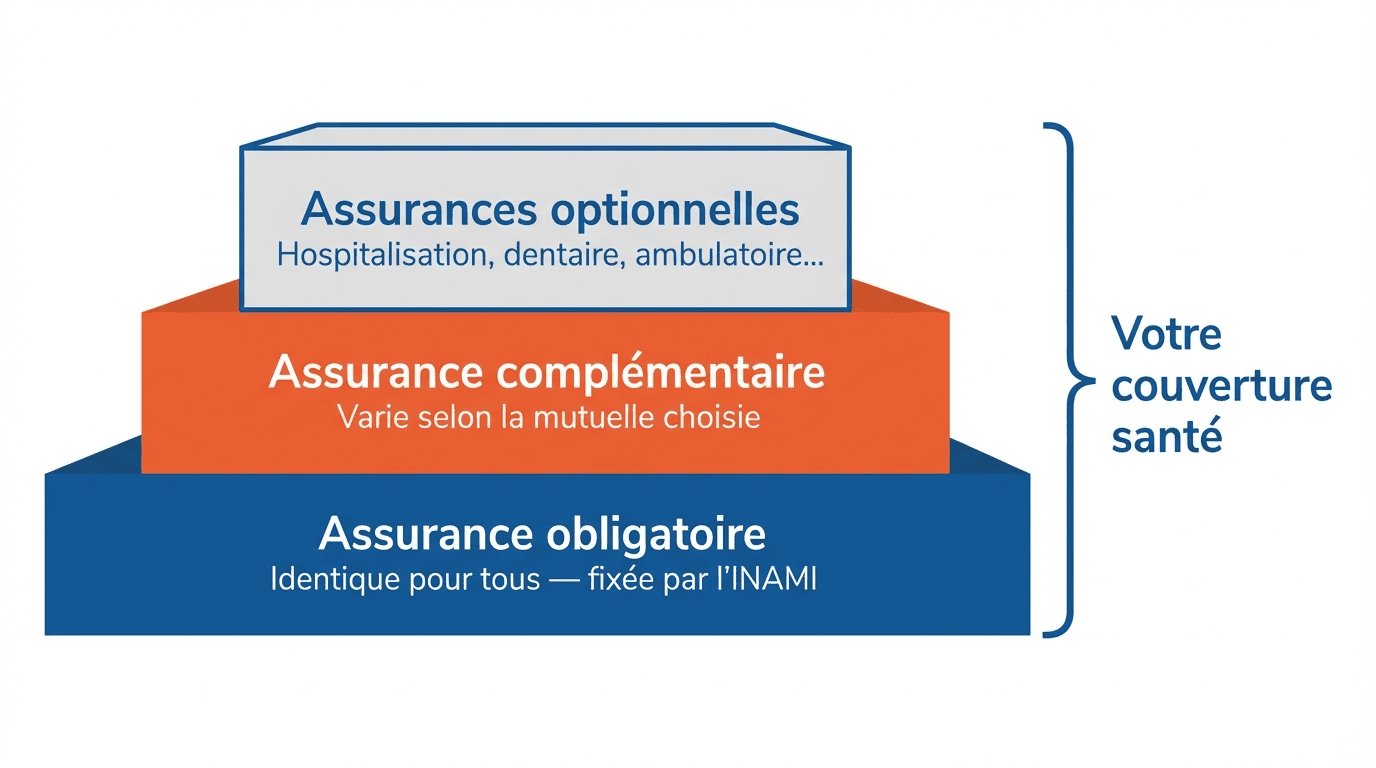
Votre couverture santé en Belgique se compose de trois niveaux distincts.
1. L’assurance obligatoire (AO)
C’est le socle commun à tous les affiliés. Elle couvre le remboursement partiel ou total des soins de santé courants : consultations médicales, hospitalisations, kinésithérapie, médicaments, etc. Les tarifs et montants remboursés sont fixés par l’INAMI et sont les mêmes quelle que soit votre mutuelle.
2. L’assurance complémentaire (AC)
Chaque mutuelle propose, en plus du socle obligatoire, des avantages supplémentaires financés par les cotisations de ses membres. Ces avantages varient d’une mutuelle à l’autre et peuvent inclure des remboursements pour les lunettes, le sport, les séances chez un psychologue, les thérapies alternatives, etc. C’est ici que le choix de votre mutuelle fait vraiment la différence.
3. Les assurances optionnelles
Ce sont des assurances facultatives auxquelles vous pouvez souscrire moyennant une prime supplémentaire : assurance hospitalisation, assurance dentaire renforcée, assurance ambulatoire, etc.
Le vocabulaire essentiel
Le jargon des mutuelles peut dérouter. Voici les termes que vous rencontrerez le plus souvent :
Honoraires : le montant total que vous payez au prestataire de soins (médecin, dentiste, kiné…).
Tarif officiel (ou honoraire légal) : le tarif fixé par l’INAMI pour chaque prestation. C’est sur cette base que votre remboursement est calculé.
Intervention de l’assurance : la part que votre mutuelle vous rembourse. En général, elle couvre environ 75 % du tarif officiel, mais ce pourcentage varie selon le type de soin et votre statut.
Ticket modérateur (ou quote-part personnelle) : la différence entre le tarif officiel et le montant remboursé par la mutuelle. C’est la part qui reste à votre charge.
Suppléments d’honoraires : les montants facturés au-delà du tarif officiel par les prestataires non conventionnés. Ces suppléments ne sont jamais remboursés par l’assurance obligatoire.
Comment obtenir le remboursement de vos soins ?
L’attestation de soins donnés (ASD) et la vignette
Lorsque vous consultez un médecin, un dentiste ou tout autre prestataire de soins et que le tiers payant ne s’applique pas, vous payez la totalité des honoraires. En échange, le prestataire vous remet une attestation de soins donnés (ASD). C’est ce document qui vous permet d’être remboursé.
Pour obtenir votre remboursement, vous devez :
- Coller votre vignette de mutuelle sur l’attestation (ou compléter l’encart avec vos données personnelles). La couleur de la vignette varie selon votre mutuelle : jaune pour la MC, rose pour Solidaris, blanche pour Partenamut, etc.
- Transmettre l’original de l’attestation à votre mutuelle, par courrier, en la déposant dans une boîte aux lettres de votre mutuelle, ou via l’application de votre mutualité. Les photocopies et scans ne sont pas acceptés.
L’attestation électronique (e-Attest)
De plus en plus de médecins généralistes utilisent le système e-Attest. Dans ce cas, l’attestation de soins est envoyée directement par voie électronique à votre mutuelle. Vous n’avez rien à faire : le remboursement est traité automatiquement, sans papier ni vignette.
C’est plus rapide et vous ne risquez pas de perdre le document.
Le tiers payant : ne payez que votre part
Le tiers payant est un système de paiement qui vous évite d’avancer les frais. Concrètement, vous ne payez au prestataire que votre ticket modérateur (la part qui reste à votre charge). La mutuelle verse directement sa part au prestataire de soins.
Depuis 2022, le tiers payant est possible pour toutes les prestations en Belgique. Le prestataire peut choisir de l’appliquer ou non, sauf dans certains cas où il est obligatoire, notamment pour les bénéficiaires de l’intervention majorée (BIM).
En pratique, le tiers payant est très courant à la pharmacie (vous ne payez que votre quote-part pour les médicaments prescrits) et de plus en plus répandu chez les médecins généralistes.
Délais de remboursement et délai de prescription
Une fois votre attestation de soins transmise à la mutuelle, comptez en moyenne 10 jours ouvrables pour recevoir le remboursement sur votre compte bancaire. Ce délai peut être légèrement plus long lors des week-ends prolongés ou des périodes de fêtes.
Médecin conventionné ou non conventionné : quel impact sur votre remboursement ?
Qu’est-ce qu’un médecin conventionné ?
En Belgique, des accords (appelés conventions médico-mutualistes) sont négociés entre l’INAMI et les représentants des prestataires de soins. Les médecins qui adhèrent à ces accords sont dits conventionnés. Ils s’engagent à respecter les tarifs officiels fixés par l’INAMI et à ne pas les dépasser.
Ce que vous payez en plus chez un médecin non conventionné
Un médecin non conventionné est libre de fixer ses propres tarifs, qui peuvent dépasser le tarif officiel, parfois largement. La différence entre ses honoraires et le tarif officiel constitue un supplément d’honoraires qui reste entièrement à votre charge.
Concrètement, votre mutuelle vous rembourse toujours le même montant, qu’il s’agisse d’un médecin conventionné ou non. Mais chez un médecin non conventionné, la facture sera plus élevée et la différence sort de votre poche.
Exemple concret : consultation chez un généraliste (tarif officiel ± 31,50 € en 2026)
Remboursement : ± 25,00 €
Votre coût réel : ± 6,50 €
Remboursement : ± 25,00 €
Votre coût réel : ± 20,00 € ou plus
Le remboursement de la mutuelle est identique dans les deux cas. Seul votre reste à charge change.
Comment vérifier si votre médecin est conventionné ?
Vous pouvez vérifier le statut de conventionnement de votre médecin sur le site de l’INAMI via l’outil Silverpages.
Il est également possible de le demander directement au médecin ou à son secrétariat avant la consultation. Certaines mutuelles proposent aussi un outil de recherche dans leur application.
Les remboursements par type de soins
L’assurance obligatoire couvre un large éventail de soins de santé. Voici un aperçu des principales catégories. Pour chaque type de soin, nous avons rédigé un guide détaillé avec les tarifs et montants remboursés.
Consultations médicales (généraliste et spécialistes)
Les consultations chez le médecin généraliste et les médecins spécialistes sont remboursées par l’assurance obligatoire. Le montant du remboursement dépend du type de prestation (consultation, visite à domicile, avis technique…) et de votre statut (bénéficiaire ordinaire ou BIM).
Astuce : si votre médecin généraliste vous remet un document d’envoi avant de consulter un spécialiste, vous bénéficiez d’une réduction de 5 € sur votre ticket modérateur. Ce document est gratuit et peut être demandé à votre généraliste lors de la consultation.
Consultez aussi nos guides spécifiques : cardiologue · dermatologue · ORL · pédiatre · ophtalmologue · neurologue · gastro-entérologue · endocrinologue · oncologue · orthopédiste
Soins dentaires
Les soins dentaires courants (consultations, détartrage, extractions, obturations) sont partiellement remboursés par l’assurance obligatoire.
Pour bénéficier d’un remboursement optimal, il est important de consulter votre dentiste au moins une fois par an. Sans cette visite annuelle, vos remboursements pour les soins dentaires sont réduits l’année suivante.
L’orthodontie est partiellement remboursée pour les enfants de moins de 15 ans dans le cadre de l’assurance obligatoire. Pour les adultes, le remboursement dépend essentiellement de l’assurance complémentaire de votre mutuelle.
Les implants dentaires et les prothèses dentaires font l’objet de conditions spécifiques. Les implants ne sont remboursés que sous certaines conditions strictes (édentement complet, âge minimum…). Les prothèses amovibles sont mieux couvertes que les prothèses fixes.
Voir aussi : appareil dentaire · gouttière dentaire · parodontologie
Lunettes et soins optiques
Le remboursement des lunettes et lentilles est limité dans le cadre de l’assurance obligatoire. Les enfants et les jeunes bénéficient d’une intervention pour les verres et les montures, tandis que pour les adultes, le remboursement obligatoire est plus restreint.
C’est sur ce poste que l’assurance complémentaire fait une vraie différence : la plupart des mutuelles offrent un remboursement supplémentaire allant généralement de 50 € à 150 € selon la mutuelle et la formule choisie.
Voir aussi : opération des yeux au laser · opération de la myopie · opération de la cataracte · implant oculaire
Kinésithérapie
Les séances de kinésithérapie sont remboursées par l’assurance obligatoire, mais le nombre de séances et le montant du remboursement varient en fonction de votre pathologie.
Pour les pathologies courantes, le remboursement standard s’applique pour un nombre limité de séances par an. Pour les pathologies lourdes (liste F), le nombre de séances remboursées est plus élevé et le remboursement plus important.
Voir aussi : drainage lymphatique · ergothérapie
Psychologue et santé mentale
Depuis 2022, la Belgique a mis en place un dispositif de soins psychologiques de première ligne qui permet de consulter un psychologue ou psychothérapeute conventionné à un tarif réduit (environ 11 € par séance, voire 4 € pour les personnes en situation financière précaire). Ce dispositif est accessible via un réseau de psychologues conventionnés, sans nécessité de prescription médicale.
En dehors de ce dispositif, les consultations chez un psychologue clinicien ne sont pas remboursées par l’assurance obligatoire. Cependant, la plupart des mutuelles proposent un remboursement via leur assurance complémentaire, généralement entre 10 € et 20 € par séance pour un nombre limité de séances par an.
Les consultations chez un psychiatre (médecin spécialiste) sont, quant à elles, remboursées par l’assurance obligatoire comme toute consultation de spécialiste.
Médicaments et pharmacie
Lorsque votre médecin vous prescrit un médicament, le système de tiers payant s’applique automatiquement à la pharmacie : vous ne payez que votre quote-part personnelle. La mutuelle verse directement sa part au pharmacien. Vous n’avez donc aucune démarche à effectuer pour les médicaments prescrits.
Les médicaments sont classés en catégories (A, B, C, Cs, Cx) qui déterminent le niveau de remboursement. Les médicaments de catégorie A (traitements vitaux) sont intégralement remboursés, tandis que ceux de catégorie D ne sont pas remboursés du tout.
Depuis 2020, les prescriptions sont obligatoirement électroniques. Vous recevez une preuve de prescription que vous présentez en pharmacie avec votre carte d’identité.
Certaines mutuelles remboursent également, via leur assurance complémentaire, des produits non prescrits comme les médicaments homéopathiques ou les contraceptifs.
Hospitalisation et urgences
L’assurance obligatoire couvre une partie importante des frais d’hospitalisation : honoraires des médecins, frais de séjour, médicaments administrés pendant le séjour, etc. Cependant, les frais qui restent à votre charge peuvent être considérables, surtout en chambre individuelle (suppléments d’honoraires et de chambre).
Les frais d’urgences sont soumis aux mêmes règles de remboursement que les autres soins hospitaliers.
Autres soins courants
L’assurance obligatoire et/ou complémentaire couvrent de nombreux autres soins. Voici les plus courants :
- Logopédie : remboursée par l’assurance obligatoire sous prescription médicale et après accord du médecin-conseil de la mutuelle.
- Diététicien et nutritionniste : remboursement limité dans le cadre de l’assurance obligatoire (trajet de soins diabète), complété par l’assurance complémentaire de certaines mutuelles.
- Acupuncture et hypnose : non remboursées par l’assurance obligatoire, mais souvent partiellement couvertes par l’assurance complémentaire.
- Podologue et semelles orthopédiques : remboursement limité via l’assurance obligatoire pour les patients diabétiques, complété par la complémentaire pour les autres cas.
- Appareils auditifs : remboursement partiel par l’assurance obligatoire sous conditions strictes (test audiométrique, prescription d’un ORL).
- Sport et activités physiques : remboursement uniquement via l’assurance complémentaire, généralement entre 20 € et 100 € par an selon la mutuelle.
- Vaccins : certains vaccins sont remboursés par l’assurance obligatoire, d’autres sont pris en charge via les programmes de vaccination gratuits des Communautés.
- Mammographie et échographie : remboursées par l’assurance obligatoire. Le dépistage du cancer du sein est gratuit pour les femmes de 50 à 69 ans.
- Accouchement et FIV/PMA : l’accouchement est largement couvert par l’assurance obligatoire. La FIV est remboursée sous conditions (limite d’âge, nombre de tentatives).
- Maison de repos : intervention de l’assurance obligatoire pour les frais de soins en MR et MRS.
- Déambulateur et aides à la mobilité : remboursement partiel via l’assurance obligatoire (bandagisterie).
- Radiographie et frottis : remboursés par l’assurance obligatoire comme prestations diagnostiques.
- Test du sommeil : remboursé par l’assurance obligatoire lorsqu’il est prescrit et réalisé dans un centre agréé.
Comparer les mutuelles
Les mécanismes de protection financière
Le système de santé belge prévoit plusieurs filets de sécurité pour protéger les patients contre des frais de santé trop élevés.
L’intervention majorée (statut BIM/OMNIO)
L’intervention majorée est un statut qui donne droit à des remboursements plus élevés et à des tickets modérateurs réduits. Les bénéficiaires de l’intervention majorée (BIM) paient moins cher pour leurs consultations, médicaments, hospitalisations et bien d’autres prestations.
Qui peut en bénéficier ?
Le statut BIM est accordé automatiquement à certaines catégories de personnes (bénéficiaires du revenu d’intégration sociale, GRAPA, allocations aux personnes handicapées…) et sur demande aux ménages dont les revenus bruts imposables ne dépassent pas un certain plafond. Ce plafond est réévalué chaque année.
En pratique, les bénéficiaires de l’intervention majorée voient leur ticket modérateur réduit de manière significative pour la plupart des soins de santé. Le tiers payant est également obligatoire pour les BIM chez les prestataires conventionnés.
Le maximum à facturer (MAF)
Le maximum à facturer (MAF) est un mécanisme qui plafonne le montant total des tickets modérateurs qu’un ménage doit payer sur une année civile. Une fois ce plafond atteint, tous les tickets modérateurs sont intégralement remboursés par la mutuelle pour le reste de l’année.
Le plafond dépend des revenus nets imposables du ménage. Pour les ménages aux revenus les plus faibles, le plafond est fixé à environ 480 € par an. Il augmente par tranche de revenus, sans jamais dépasser environ 1 900 €. Un MAF spécifique existe également pour les enfants de moins de 19 ans, avec un plafond fixe quel que soit le revenu du ménage.
Le dossier médical global (DMG)
Le dossier médical global (DMG) est un dossier centralisé chez votre médecin généraliste qui regroupe l’ensemble de vos informations médicales. Au-delà de son intérêt pour la qualité du suivi médical, le DMG offre un avantage financier direct : une réduction du ticket modérateur pour chaque consultation chez votre généraliste.
Pour ouvrir un DMG, il suffit de le demander à votre médecin généraliste. L’ouverture est gratuite (les frais sont pris en charge par la mutuelle). Le DMG doit être prolongé chaque année en consultant votre généraliste au moins une fois par an.
Assurance complémentaire : ce qui change d’une mutuelle à l’autre ?
Qu’est-ce que l’assurance complémentaire ?
En plus de l’assurance obligatoire (identique partout), chaque mutuelle propose une assurance complémentaire financée par les cotisations de ses membres. Ces cotisations varient d’une mutuelle à l’autre, généralement entre 80 € et 160 € par an.
En contrepartie, vous bénéficiez d’avantages et de remboursements supplémentaires dans des domaines variés : optique, sport, thérapies alternatives, stages pour enfants, médecines douces, contraception, etc.
L’affiliation à l’assurance complémentaire est obligatoire lorsque vous êtes inscrit auprès d’une mutuelle (seule la CAAMI n’en propose pas). Pour en savoir plus sur les coûts, consultez notre guide prix d’une mutuelle en Belgique.
Les principales mutuelles belges
La Belgique compte cinq grandes familles de mutuelles, chacune proposant des avantages complémentaires différents :
Mutualité chrétienne (MC) : la plus grande mutuelle du pays, avec environ 4,5 millions d’affiliés. Large gamme d’avantages complémentaires et réseau dense d’agences.
Solidaris (ex-Mutualités socialistes) : deuxième mutuelle en nombre d’affiliés, présente sous différentes entités régionales (Solidaris Brabant, Solidaris Wallonie…). Connue pour ses remboursements complémentaires généreux.
Partenamut (Mutualité Libre) : troisième mutuelle du pays, qui se distingue par une approche digitale et des cotisations compétitives.
Mutualité Neutre : présente principalement en Wallonie et à Bruxelles, avec des avantages complémentaires compétitifs.
Mutualité Libérale (MutPlus) : la plus petite des cinq familles, positionnée sur des cotisations basses.
Les différences entre mutuelles portent principalement sur les remboursements complémentaires (lunettes, sport, thérapies alternatives…), les services proposés (application mobile, délais de traitement) et le montant des cotisations. Nous préparons un comparatif détaillé pour vous aider à choisir la mutuelle la plus adaptée à votre profil.
Peut-on changer de mutuelle ?
Oui, il est tout à fait possible de changer de mutuelle en Belgique. La procédure est gratuite et relativement simple, mais elle implique un préavis et certaines conditions à respecter pour ne pas perdre vos droits, notamment en matière d’assurance complémentaire.
Pour tout savoir sur les démarches, les délais et les points d’attention, consultez notre guide complet : Comment changer de mutuelle en Belgique ?
Comparer maintenant
Cas particuliers
Maisons médicales
Une maison médicale est un centre de santé qui regroupe plusieurs prestataires (médecin généraliste, infirmier, kiné, etc.) sous un même toit. Si vous y êtes inscrit, vous ne payez rien lors de vos consultations : la maison médicale reçoit un forfait directement de votre mutualité. En contrepartie, vous devez consulter les prestataires du centre. Pour les soins qui n’y sont pas proposés (spécialistes, hospitalisation, médicaments), le remboursement classique s’applique.
Soins à l’étranger et carte européenne d’assurance maladie
Si vous tombez malade ou avez un accident lors d’un séjour dans un pays de l’Espace économique européen (EEE) ou en Suisse, votre assurance maladie belge peut intervenir pour les soins médicalement nécessaires. Pour en bénéficier, pensez à demander votre carte européenne d’assurance maladie (CEAM) auprès de votre mutuelle avant votre départ.
Cette carte est gratuite et permet aux prestataires de soins locaux de vous traiter aux mêmes conditions qu’un assuré du pays visité. Vous devrez parfois avancer les frais puis demander un remboursement à votre retour, selon les pratiques du pays.
Pour les soins planifiés à l’étranger (vous choisissez délibérément de vous faire soigner dans un autre pays), les conditions sont plus strictes. Une autorisation préalable de votre mutuelle est généralement nécessaire, sauf pour les soins qui ne nécessitent pas d’hospitalisation dans un pays de l’UE/EEE.
Chirurgie esthétique et interventions non remboursées
Les interventions à visée purement esthétique ne sont en principe pas remboursées par l’assurance obligatoire. C’est le cas notamment de la liposuccion, de l’abdominoplastie ou de l’épilation laser.
Il existe toutefois des exceptions importantes lorsque l’intervention a une justification médicale :
- La réduction mammaire peut être remboursée si elle est motivée par des douleurs dorsales documentées.
- La chirurgie réparatrice de la poitrine après mastectomie est prise en charge.
- La chirurgie bariatrique (sleeve, anneau gastrique, ballon gastrique) est remboursée sous conditions strictes (IMC minimum, suivi pluridisciplinaire…).
- La chirurgie du lipoedème fait l’objet de conditions spécifiques.
Dans tous les cas, une demande d’accord préalable auprès du médecin-conseil de votre mutuelle est nécessaire.
Indépendants et travailleurs frontaliers
Indépendants
Les travailleurs indépendants bénéficient de la même couverture en matière de soins de santé que les salariés. Depuis l’harmonisation des statuts, il n’y a plus de différence de remboursement entre un indépendant et un salarié pour les soins de santé.
La différence principale concerne les indemnités d’incapacité de travail, qui sont soumises à un délai de carence (période non indemnisée) plus long pour les indépendants.
Travailleurs frontaliers
Si vous résidez en Belgique mais travaillez dans un pays voisin (France, Luxembourg, Pays-Bas, Allemagne), ou inversement, des règles européennes de coordination de la sécurité sociale s’appliquent.
En principe, vous êtes assuré dans le pays où vous travaillez, mais vous pouvez bénéficier de soins dans votre pays de résidence. Il est recommandé de contacter votre mutuelle pour connaître les modalités précises selon votre situation.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


