

Extraction dentaire en Belgique : prix, remboursement et reste à payer
Chez un dentiste conventionné, une extraction simple coûte entre 53,93 € et 68,82 € au tarif officiel 2026. Mais votre reste à charge dépend de votre âge, de votre statut BIM, du trajet de soins buccaux et du type d’acte. Voici ce que vous paierez vraiment, remboursement INAMI compris.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une extraction dentaire en Belgique en 2026 ?
Chez un dentiste conventionné, une extraction « simple » facturée au tarif officiel tourne autour de 53,93 € à 68,82 € selon votre âge et si une autre dent est extraite dans le même quadrant, le même jour. Vous pouvez payer plus si le dentiste est non conventionné (suppléments), si l’acte devient chirurgical ou si une suture est facturée en plus.
Le tarif INAMI sert de base de calcul : c’est le prix de référence des prestations, et c’est sur ce prix que s’organisent les remboursements et votre part à charge.
Prix officiel chez un dentiste conventionné
Au tarif officiel (dentiste conventionné), l’extraction remboursable est facturée au prix « vous payez » ci-dessous. Ce montant correspond au tarif INAMI de la prestation.
| Situation (tarif officiel) | Prestation | Vous payez |
|---|---|---|
| Moins de 19 ans | Extraction d’une dent (sauf incisive de lait) | 68,82 € |
| Moins de 19 ans | Dent supplémentaire (même quadrant, même séance) | 53,93 € |
| À partir de 50 ans | Extraction d’une dent | 68,82 € |
| À partir de 50 ans | Dent supplémentaire (même quadrant, même séance) | 53,93 € |
| Tous âges (si remboursable) | Extraction chirurgicale (sauf incisive, suture incluse) | 141,75 € |
| Tous âges (si remboursable) | Suture de plaie (hors extraction chirurgicale) | 22,60 € |
| Tous âges (si remboursable) | Suture – dent supplémentaire (même quadrant) | 14,89 € |
Entre 19 et 50 ans, l’extraction n’est remboursée par l’assurance obligatoire que dans des situations médicales spécifiques (et le tarif de référence reste celui de l’INAMI).
Pourquoi certains paient plus que le tarif officiel ?
Vous payez plus que le tarif INAMI si le dentiste est non conventionné (ou conventionné seulement à certains moments) : il peut alors demander des suppléments d’honoraires qui restent à votre charge.
Autre point important : depuis le 1er juillet 2022, les tarifs maximaux qui s’appliquaient spécifiquement à certaines extractions et à des sutures liées à un saignement post-opératoire ont été supprimés par l’INAMI. Cela ne concerne pas l’ensemble des soins dentaires, mais pour ces actes précis, le dentiste non conventionné n’est plus limité par un plafond de prix.
Extraction simple, extraction chirurgicale et suture : qu’est-ce qui change sur la facture ?
Une extraction chirurgicale correspond à une extraction avec résection de l’os environnant et suture des lambeaux muqueux incisés. Elle coûte 141,75 € au tarif INAMI 2026 (suture incluse) et ne se facture pas comme une extraction simple. Elle nécessite une justification (radiographie et protocole au dossier). L’extraction chirurgicale d’une incisive n’est pas remboursée.
La suture peut aussi modifier la facture : depuis 2022, la « suture de plaie » a été réintroduite comme prestation séparée (22,60 € au tarif INAMI) et n’est donc plus automatiquement incluse dans le prix d’une extraction simple. Attention : si l’extraction est chirurgicale, la suture reste incluse dans les honoraires de l’acte chirurgical.
Combien coûte l’extraction d’une dent de sagesse ?
L’extraction d’une dent de sagesse suit les mêmes tarifs INAMI que toute autre dent. Si la dent est accessible, c’est une extraction simple (68,82 €). Si elle est incluse ou semi-incluse et nécessite une résection osseuse, c’est une extraction chirurgicale (141,75 €, suture incluse). Le remboursement dépend ensuite de votre âge et de votre trajet de soins, comme pour les autres extractions.
Est-ce que l’assurance obligatoire rembourse une extraction dentaire ?
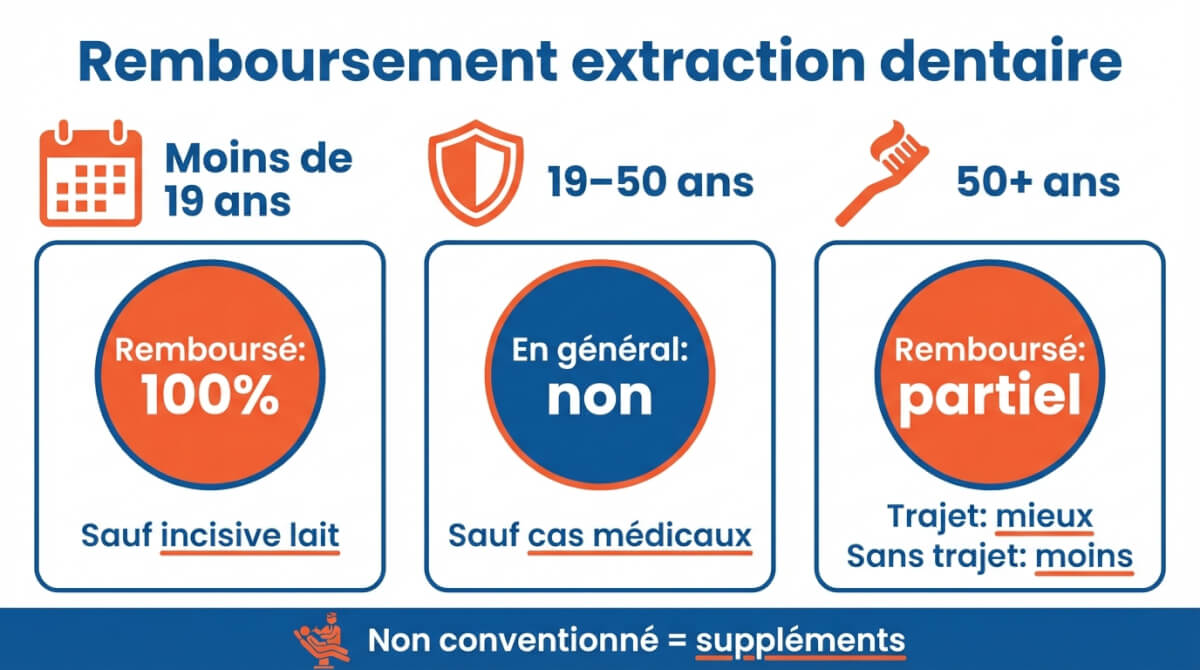
Oui, mais surtout avant 19 ans et à partir de 50 ans. Entre 19 et 50 ans, l’extraction n’est en principe pas remboursée, sauf si vous entrez dans des situations médicales précises. Le remboursement se calcule sur base des tarifs INAMI (et il est le plus simple à prévoir chez un dentiste conventionné).
Moins de 19 ans : qu’est-ce qui est remboursé ?
Jusqu’à 19 ans, l’assurance obligatoire rembourse l’extraction dentaire sur base des tarifs INAMI. En pratique, si vous consultez un dentiste conventionné, l’extraction remboursable est généralement couverte à 100% du tarif officiel (sans compter d’éventuels suppléments chez un non-conventionné).
Exception importante : l’extraction d’une incisive lactéale (une ‘dent de lait’ de devant) n’est pas remboursée. Si votre enfant doit faire enlever une incisive de lait, demandez au dentiste si l’acte entre bien dans les prestations remboursables avant de valider le soin.
Entre 19 et 50 ans : en général non, sauf situations médicales spécifiques
Entre 19 et 50 ans, l’assurance obligatoire ne rembourse une extraction que dans des cas médicaux spécifiques. Les situations typiques sont :
- extraction liée à une ostéomyélite ou une radionécrose, extraction pendant/à la suite d’une chimiothérapie ou d’une radiothérapie (ou autre traitement par agents ionisants/immunodépresseurs),
- extraction préparatoire à une sanification buccale avant une opération à cœur ouvert ou une transplantation d’organe,
- ou encore extraction si un handicap durable empêche de maintenir une hygiène buccale correcte sans aide.
Le dentiste doit motiver la condition dans votre dossier et, dans certains cas (notamment liés à des traitements lourds), ajouter un certificat du médecin traitant.
À partir de 50 ans : remboursement partiel et impact du trajet de soins buccaux
À partir de 50 ans, l’extraction redevient remboursée par l’assurance obligatoire. Vous gardez toutefois une part à charge (ticket modérateur) si vous n’êtes pas BIM, et cette part dépend aussi de votre comportement de suivi.
Le trajet de soins buccaux fait la différence : si vous avez eu au moins un soin dentaire remboursé l’année civile précédente, vous êtes en général mieux remboursé (‘avec trajet’) que si vous n’avez eu aucun soin (‘sans trajet’). La mutualité applique ce statut automatiquement sur base de votre historique de remboursements.
Combien serez-vous remboursé concrètement et combien reste à payer ?
Pour une extraction remboursable, l’assurance obligatoire calcule votre remboursement sur le tarif INAMI (le « prix officiel »). Le montant qui reste à payer correspond au ticket modérateur si votre dentiste est conventionné, et peut grimper si des suppléments sont facturés.
À partir de 19 ans, le trajet de soins buccaux influence le ticket modérateur (mieux remboursé si vous avez eu un soin dentaire remboursé l’année civile précédente).
Tableau récapitulatif des montants pour une extraction
| Profil (extraction 1re dent) | Vous payez (tarif INAMI) | Remboursé non-BIM | Reste non-BIM | Reste BIM |
|---|---|---|---|---|
| < 19 ans | 68,82 € | 68,82 € | 0,00 € | 0,00 € |
| 50+ ans avec trajet | 68,82 € | 61,32 € | 7,50 € | 0,00 € |
| 50+ ans sans trajet | 68,82 € | 54,32 € | 14,50 € | 1,00 € |
| 19–50 ans si condition médicale (avec trajet) | 68,82 € | 61,32 € | 7,50 € | 0,00 € |
Entre 19 et 50 ans, l’extraction n’est remboursée que si vous répondez à une situation médicale spécifique (à documenter dans le dossier, parfois avec certificat du médecin traitant). Les tarifs et remboursements détaillés sont publiés par la CAAMI.
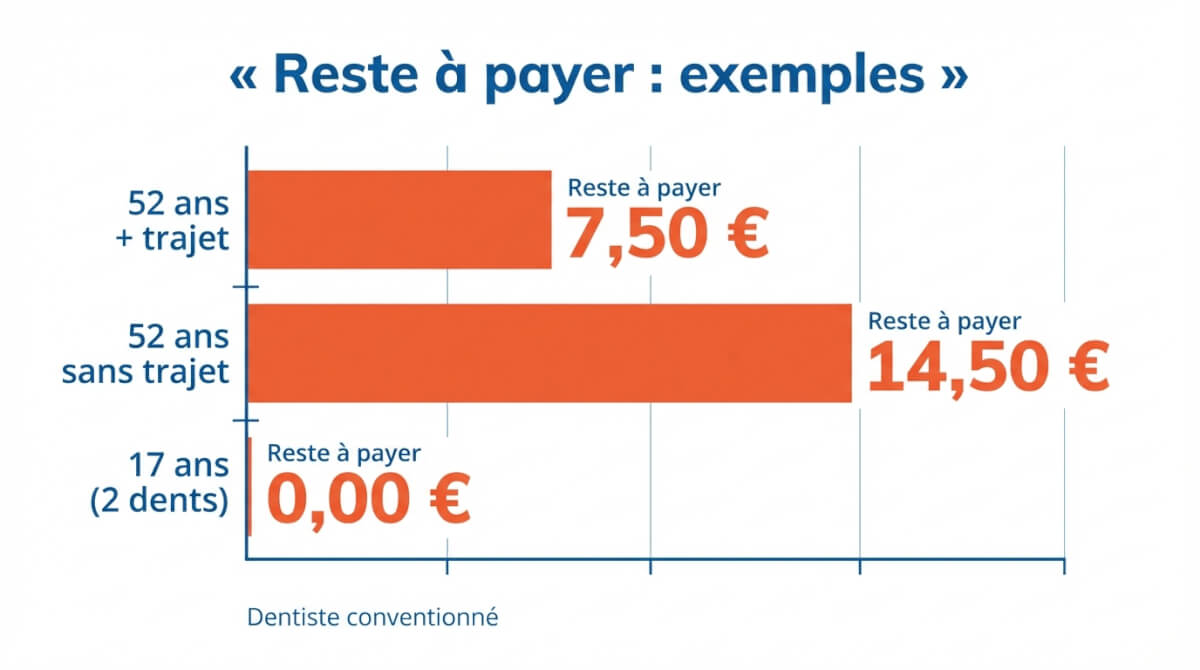
Combien reste-t-il à payer ? 3 exemples concrets
| Prix (tarif INAMI) | 68,82 € |
| Remboursement | − 61,32 € |
| Reste à payer | 7,50 € |
| Prix (tarif INAMI) | 68,82 € |
| Remboursement | − 54,32 € |
| Reste à payer | 14,50 € |
| Prix 1re dent (tarif INAMI) | 68,82 € |
| Prix dent supplémentaire | 53,93 € |
| Remboursement total | − 122,75 € |
| Reste à payer | 0,00 € |
Si dentiste conventionné, hors suppléments.
Et si votre dentiste est non conventionné ?
Si votre dentiste est non conventionné (ou conventionné seulement à certains moments), il peut facturer des suppléments d’honoraires. Votre mutualité rembourse alors sur la base du tarif INAMI, mais les suppléments restent en principe à votre charge.
Avant l’extraction, demandez le statut de conventionnement (et à quels jours/heures il s’applique) et un devis si vous suspectez des suppléments ou des actes additionnels (ex. suture facturée séparément hors extraction chirurgicale).
Le trajet de soins buccaux change-t-il le remboursement d’une extraction ?
Oui : à partir de 19 ans, vous êtes mieux remboursé si vous avez eu au moins un soin dentaire remboursé pendant l’année civile précédente. Le statut est appliqué automatiquement par votre mutualité sur base de votre historique de remboursements.
Année civile précédente = du 1er janvier au 31 décembre de l’année passée (pas ‘les 12 derniers mois’).
À quoi sert le trajet de soins buccaux ?
Le trajet de soins buccaux sert à récompenser les visites régulières chez le dentiste par un meilleur remboursement. Il concerne toutes les personnes dès 19 ans. Si vous avez eu un soin dentaire remboursé l’an dernier, votre part à charge (ticket modérateur) est plus faible pour la plupart des soins dentaires, dont les extractions.
Ce système vise surtout à encourager le contrôle annuel et des soins plus précoces, pour éviter des traitements plus lourds ensuite.
Que se passe-t-il si vous n’avez eu aucun soin remboursé l’année précédente ?
Si aucun soin dentaire n’a été remboursé l’année précédente, la part à charge pour une extraction est en général ‘à peu près doublée’ (hors BIM). Pour les personnes avec intervention majorée (BIM), l’augmentation reste limitée.
Mini-checklist pour éviter la ‘pénalité’ :
- Prenez un rendez-vous de contrôle au moins une fois par an.
- Faites-le avant le 31/12 si vous voulez être couvert pour l’année suivante.
- Vérifiez que le soin est bien remboursé (tiers payant/e-Attest) afin qu’il compte dans votre historique.
Tiers payant, BIM, documents : comment payer moins et éviter les mauvaises surprises ?
Vous payez moins ‘au comptoir’ si le tiers payant est appliqué, si vous êtes BIM, et si vous partez avec les bons documents (ou une e-Attest).
- Vérifiez si votre dentiste est conventionné (et à quels moments).
- Demandez un devis si l’extraction risque d’être chirurgicale ou si des suppléments sont possibles.
- Demandez si le tiers payant est appliqué.
- Vérifiez que vous avez eu un soin dentaire remboursé l’année civile précédente (trajet de soins).
- Réclamez une e-Attest, un document harmonisé ou une facture détaillée pour vos remboursements.
Le tiers payant chez le dentiste, en pratique
Avec le tiers payant, vous payez surtout votre ticket modérateur (et la mutualité règle directement la partie remboursée). Ce n’est pas toujours automatique : certains cabinets l’appliquent systématiquement, d’autres seulement pour certains patients ou prestations. Demandez-le lors de la prise de rendez-vous et vérifiez si le dentiste utilise l’e-Attest : cela évite souvent l’envoi d’attestations papier.
BIM et intervention majorée : pourquoi le remboursement peut être plus élevé ?
En BIM, votre reste à payer baisse fortement, parfois jusqu’à 0 € sur des actes courants. Exemple parlant : une consultation à partir de 19 ans peut être remboursée comme ‘intervention majorée’ plutôt que ‘normale’, ce qui réduit (ou annule) la part à charge au tarif INAMI chez un conventionné.
Devis, attestation, facture : quoi demander au dentiste ?
Demandez un devis si vous suspectez des suppléments ou une extraction chirurgicale. Pour vos remboursements complémentaires/assurances dentaires, réclamez le document harmonisé (ou une facture détaillée si les soins sont faits à l’hôpital). Si le cabinet envoie une e-Attest (ou fait le tiers payant), vos démarches sont souvent réduites au minimum.
Que peut ajouter votre mutualité ou une assurance dentaire pour une extraction ?
Il peut y avoir un ‘plus’, surtout via une assurance dentaire optionnelle quand vous avez des suppléments ou quand l’intervention obligatoire est limitée. L’assurance complémentaire (incluse avec votre mutuelle) apporte parfois des avantages, mais ils sont souvent conditionnés au conventionnement et ne couvrent pas les suppléments.
Quand l’assurance dentaire peut-elle vraiment aider ?
Une assurance dentaire aide surtout quand il reste beaucoup à payer après l’INAMI. Typiquement : suppléments d’honoraires, actes ‘curatifs’ et soins imprévus autour d’une extraction (examens, radiologie, petite chirurgie), selon le contrat.
Deux points à vérifier avant de compter dessus :
- le plafond annuel (montant maximal remboursé par année civile)
- et le stage d’attente (période au début du contrat pendant laquelle certains remboursements ne s’appliquent pas). Certains contrats prévoient des exceptions, par exemple en cas d’accident.
Exemples de couvertures à vérifier selon votre organisme
| Organisme / produit | Ce qui peut aider pour une extraction | Points d’attention |
|---|---|---|
| Partenamut – Dentalia Up | Jusqu’à 1 250 €/an (dès la 3e année) sur soins curatifs (dont extractions) + jusqu’à 5 000 € par accident | Remboursement 50 % ou 80 % du reste à charge ; stage d’attente 6 mois (sauf accident) |
| MC – Dento + | 100 % du ticket modérateur pour soins curatifs (dont extractions 50+). Entre 19 et 50 ans : remboursement à 100 % du tarif officiel. Jusqu’à 1 250 €/an (dès la 3e année) | Stage d’attente 6 mois ; suppléments d’honoraires non couverts ; dès 6,25 €/mois |
| Solidaris (assurance complémentaire) | Accent surtout sur préventif et consultations chez conventionné | Les suppléments restent à charge ; vérifier si l’extraction est visée |
Après l’extraction, la pose d’un implant ou d’une prothèse est souvent envisagée. Consultez nos guides :
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


