

Combien coûte une sleeve en Belgique et que rembourse votre mutuelle ?
La sleeve gastrectomie est l’une des interventions de chirurgie bariatrique les plus pratiquées en Belgique. Si vous envisagez cette opération, la première question est souvent la même : combien vais-je payer de ma poche ? Entre le remboursement INAMI, les avantages de votre mutuelle et une éventuelle assurance hospitalisation, la facture finale peut varier considérablement. Voici ce que vous devez savoir pour y voir clair.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une sleeve en Belgique en pratique ?
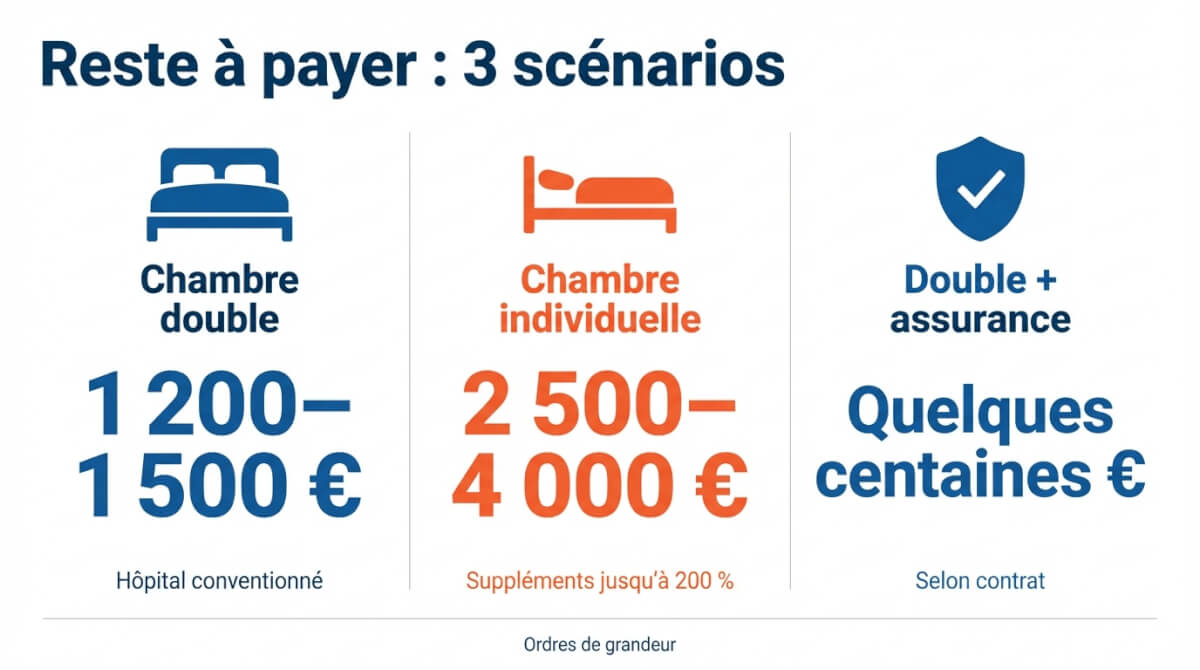
Le reste à payer pour une sleeve en Belgique dépend principalement du type de chambre et du statut de l’hôpital. En chambre double dans un hôpital conventionné, comptez environ 1 200 à 1 500 €. En chambre individuelle ou dans un établissement non conventionné, la facture peut grimper fortement à cause des suppléments d’honoraires.
Ce montant comprend la quote-part sur le matériel chirurgical, le ticket modérateur sur les honoraires et l’hospitalisation, les médicaments et les frais divers. Un devis est indispensable avant toute décision.
Fourchettes de prix selon l’hôpital et le type de chambre
En chambre à deux lits, aucun supplément d’honoraires ne peut être facturé dans le cadre INAMI. Le surcoût en chambre individuelle est détaillé dans le tableau ci-dessous.
Ce que contient la facture (chirurgie, hospitalisation, matériel, médicaments, forfaits)
La facture est généralement séparée en hospitalisation (séjour, actes, surveillance) et soins après la sortie (contrôles, suivi). Les postes qui reviennent souvent : matériel de chirurgie (quote-part patient d’environ 809 € pour une sleeve), médicaments (de l’ordre de 50 €), matériel anti-phlébite (environ 100 €) et un forfait INAMI lié à la biologie/imagerie.
3 exemples de budget pour estimer votre reste à payer
| Scénario | Ordre de grandeur du reste à charge |
|---|---|
| Chambre double, hôpital conventionné, pas de suppléments | ≈ 1 200–1 500 € |
| Chambre individuelle (suppléments d’honoraires jusqu’à 200 %) | ≈ 2 500–4 000 € selon l’hôpital |
| Chambre double + assurance hospitalisation couvrant le solde | Souvent réduit à quelques centaines d’euros (selon contrat) |
Ces montants sont des ordres de grandeur à titre indicatif. Pour éviter les surprises, demandez au service tarification le détail du matériel, des suppléments (chambre/honoraires) et l’acompte demandé avant l’entrée, puis vérifiez avec votre assurance hospitalisation ce qu’elle rembourse réellement.
Que rembourse l’INAMI et combien reste-t-il à payer ?
L’INAMI (assurance obligatoire) rembourse une partie des honoraires et de l’hospitalisation via votre mutualité, mais une partie reste légalement à votre charge. Les remboursements « en plus » dépendent soit de l’assurance complémentaire de votre mutuelle (avantages), soit d’une assurance hospitalisation séparée.
Assurance obligatoire vs mutuelle : qui paie quoi ?
L’assurance obligatoire (INAMI) couvre les soins selon des règles communes, identiques quelle que soit votre mutuelle. Votre mutualité sert d’intermédiaire pour appliquer ces remboursements.
Ensuite, l’assurance complémentaire (avantages propres à chaque mutuelle) peut intervenir sur certains frais, et l’assurance hospitalisation peut rembourser tout ou partie du solde (ex. suppléments, tickets modérateurs) selon contrat.
Exemple concret : sur une facture totale d’environ 2 500 € en chambre double, l’INAMI a déjà pris en charge la majeure partie des honoraires et du séjour. Ce que vous recevez comme facture (± 1 200 à 1 500 €) correspond au reste après intervention INAMI : tickets modérateurs, quote-part matériel et frais divers. C’est sur ce solde que votre assurance hospitalisation peut encore intervenir.
Ticket modérateur et quote-part patient : ce que ces mots veulent dire
Le ticket modérateur, c’est la part du tarif INAMI qui reste à payer après le remboursement obligatoire. La quote-part patient désigne plus largement ce qui reste à votre charge sur la facture (ticket modérateur + certains frais non couverts).
Matériel chirurgical et acompte demandé : la part la plus visible
Pour une sleeve, la participation personnelle sur le matériel chirurgical est souvent la ligne la plus visible : 808,88 € (montant susceptible d’indexation, à confirmer dans votre devis). L’hôpital demande fréquemment ce montant comme acompte avant l’entrée, car la prise en charge du matériel par l’assurance obligatoire dépend de la validation du dossier (Annexe 77) et l’hôpital veut sécuriser le paiement.
Quelles conditions faut-il remplir pour être remboursé ?
Une sleeve peut être remboursée par l’assurance obligatoire si vous remplissez les critères INAMI et si le dossier est validé avant l’intervention. Sans ces conditions, l’opération risque d’être considérée hors cadre remboursable.
Critères médicaux : IMC, comorbidités, âge, régime documenté
Checklist INAMI :
- Âge : 18 ans minimum au moment de l’opération.
- IMC ≥ 40 : ce seuil suffit, sans autre maladie associée. Pour rappel, l’IMC se calcule en divisant votre poids (kg) par votre taille (m) au carré.
- IMC 35–40 + comorbidité : un seul élément peut suffire, typiquement diabète traité, hypertension résistante ou apnées du sommeil objectivées (conditions détaillées à vérifier avec le centre).
- Régime documenté ≥ 1 an, sans résultat stable : il faut pouvoir prouver une prise en charge diététique/médicale avant de passer à la chirurgie.
Évaluation multidisciplinaire et rôle du centre
Le remboursement passe par une évaluation multidisciplinaire (chirurgien bariatrique, interniste/endocrinologue, psychologue/psychiatre, souvent diététicien). Le centre coordonne les examens, documente les critères et transmet les éléments administratifs à la mutuelle.
Annexe 77 et délai minimal avant l’opération
Le chirurgien complète l’Annexe 77 (formulaire officiel de notification INAMI) pour permettre la prise en charge. Un délai minimal INAMI de 3 mois est attendu entre la première consultation avec un chirurgien bariatrique et l’opération (sauf haute nécessité motivée) : cela vous laisse le temps de faire les bilans, de clarifier la technique et de préparer le suivi.
Si vous n’entrez pas dans les critères : le remboursement peut être refusé, et vous basculez souvent vers un parcours privé (devis à charge du patient, parfois sans intervention INAMI). Demandez un avis au centre et vérifiez avec votre mutuelle/assurance hospitalisation.
Quels frais s’ajoutent avant et après la chirurgie ?
Au-delà de l’hospitalisation elle-même, prévoyez des frais supplémentaires pour les consultations et le suivi. Une partie est remboursée, mais il reste souvent un ticket modérateur et des prestations non couvertes. C’est souvent ici que l’assurance complémentaire (et/ou une assurance hospitalisation) fait une vraie différence.
Consultations et examens préopératoires : à prévoir dans le budget
Avant l’opération, vous payez généralement plusieurs consultations (médecin traitant, chirurgien bariatrique, anesthésiste) et des examens demandés par l’équipe. L’évaluation multidisciplinaire (interniste/endocrinologue, psychologue/psychiatre, diététicien) implique aussi des rendez-vous. Même quand c’est remboursé, une partie reste à votre charge.
Suivi après sleeve : chirurgien, diététicien, psychologue, bilans
Après la sortie, le suivi se poursuit en polyclinique (contrôles chirurgicaux, suivi diététique, parfois soutien psychologique). Ces consultations sont partiellement remboursées, mais le ticket modérateur peut s’additionner sur plusieurs visites. Vérifiez aussi les bilans prescrits et leur reste à charge.
Le suivi alimentaire peut aussi être assuré par un nutritionniste. Consultez notre guide sur le remboursement du nutritionniste.
Dépenses souvent oubliées : compléments, vitamines, soins esthétiques ou réparateurs
Pensez aux compléments/vitamines si votre équipe en recommande, et à d’éventuels frais pratiques (déplacements, arrêt de travail). Certaines personnes envisagent une chirurgie réparatrice en cas de gêne fonctionnelle liée à un excès cutané : la prise en charge peut exister au cas par cas, mais elle n’est pas automatique.
Mutuelle et assurance hospitalisation : comment réduire le reste à charge ?
Une assurance hospitalisation peut réduire fortement votre reste à payer, surtout si vous choisissez une chambre double (la chambre individuelle étant le principal facteur de surcoût via les suppléments d’honoraires). Les règles varient selon le contrat et l’acceptation médicale.
Ce qu’une assurance hospitalisation peut couvrir (et ce qu’elle ne couvre pas)
Elle peut couvrir le solde lié à l’hospitalisation (tickets modérateurs) et certains suppléments (souvent déclenchés par une chambre individuelle), ainsi que des soins dans une fenêtre avant/après l’intervention. Elle ne couvre pas forcément les prestations hors cadre (non remboursées), ni les postes explicitement exclus, notamment si votre contrat exclut l’obésité ou la chirurgie bariatrique.
Points à vérifier dans votre contrat avant l’opération
- Devis complet du service tarification.
- Type de chambre choisi (double vs individuelle).
- Suppléments d’honoraires possibles et leurs plafonds.
- Accord préalable de l’assureur avant l’entrée.
- Période couverte avant/après (ex. 30 jours avant, 90 jours après selon contrat).
- Exclusions (obésité, délais d’attente, conditions d’acceptation).
Quelle mutuelle rembourse le mieux autour d’une sleeve ?
Aucune mutuelle ne rembourse mieux la sleeve elle-même via l’assurance obligatoire : les règles INAMI sont les mêmes pour tout le monde. Les vraies différences se jouent sur les avantages complémentaires autour du parcours (diététique, psychologie, programmes d’accompagnement obésité, prévention).
Remboursements autour de l’opération : ce qui fait la différence
La comparaison utile se fait sur ce que vous allez consommer avant et après l’hospitalisation : consultations de diététicien, éventuel suivi psychologique, et programmes structurés (guidance en milieu hospitalier ou centre multidisciplinaire). Ces postes ne changent pas l’intervention INAMI, mais ils peuvent réduire vos frais sur plusieurs mois et améliorer l’accès au suivi.
Vérifiez aussi où la mutuelle range l’information : ce n’est pas toujours dans une rubrique « sleeve », mais plutôt sous obésité, diététique/nutrition, psychologie, coaching, prévention ou bien-être.
Alternative moins invasive : consultez notre guide sur le remboursement du ballon gastrique en Belgique.
Comparatif des avantages des grandes mutuelles francophones
Helan
| Avantage | Montant & conditions |
|---|---|
| Programme de guidance obésité | 200 € (unique) — programme en hôpital ou centre multidisciplinaire agréé |
| Diététicien·ne | 25 €/an — diététicien·ne agréé·e INAMI |
Partenamut
| Avantage | Montant & conditions |
|---|---|
| Diététicien / nutritionniste | 80 €/an (20 €/séance, 4 séances) — jusqu’à 240 €/an si pathologie lourde ou chronique |
| Psychologie | 400 €/an (20 €/séance, 20 séances) — psychologue, psychothérapeute ou orthopédagogue |
Mutualité Chrétienne (MC)
| Avantage | Montant & conditions |
|---|---|
| Diététicien / nutritionniste | 75 €/an (15 €/séance) — plafond partagé avec thérapies alternatives et prévention |
| Psychologie | 360 €/an (20 €/séance, 18 séances) — psychologue, psychothérapeute, orthopédagogue ou sexologue |
Solidaris
| Avantage | Montant & conditions |
|---|---|
| Diététicien (adultes) | 37,50 €/an (12,50 €/séance, 3 séances) — prescription médicale requise |
| Psychologie | 400 €/an (20 €/séance, 20 séances) — DMG en ordre, psychologue reconnu |
Mutualité Neutre
| Avantage | Montant & conditions |
|---|---|
| Diététicien (surpoids/obésité) | 100 €/an (12,50 €/séance, 8 séances) — IMC ≥ 25, certificat médical |
| Psychologie | 400 €/an (20 €/séance, 20 séances) — licencié en psychologie |
Les montants ci-dessus concernent l’assurance complémentaire de chaque mutuelle (pas l’assurance obligatoire INAMI). Ils peuvent évoluer d’une année à l’autre. Avant de choisir, comparez votre « panier probable » (diététicien + psychologue + programme éventuel) et vérifiez les plafonds, la fréquence et les prestataires acceptés.
Comparer les mutuelles
Questions fréquentes avant de se lancer
Peut-on faire une sleeve sans remboursement en Belgique ?
Oui, mais vous basculez alors vers un parcours privé (clinique ou hôpital non conventionné, ou avec suppléments importants), avec une facture principalement à votre charge.
Par exemple, certaines cliniques privées proposent des forfaits autour de 6 500 €. Demandez toujours un devis détaillé et vérifiez ce que votre assurance hospitalisation couvre réellement. Si votre profil le permet, d’autres chirurgies bariatriques comme l’anneau gastrique sont remboursées par l’INAMI sous conditions.
La chirurgie réparatrice après amaigrissement est-elle remboursée ?
Parfois, si une gêne fonctionnelle est reconnue (ventre, bras, cuisses). D’autres gestes restent souvent considérés comme esthétiques, ou la décision peut être incertaine (risque de refus). Discutez du dossier avec le chirurgien et le médecin-conseil de votre mutuelle.
Endosleeve et techniques endoscopiques : est-ce remboursé ?
Non : l’Endosleeve/SGE est un cas distinct d’une sleeve chirurgicale classique et n’est pas remboursée par l’INAMI. Le coût inclut l’hospitalisation et le suivi, parfois avec paiement échelonné.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


