

Réduction mammaire en Belgique : prix, remboursements mutuelle et reste à charge
Vous envisagez une réduction mammaire et vous voulez savoir combien ça coûte réellement en Belgique ? Entre les honoraires du chirurgien, l’anesthésie, le type de chambre et les suppléments, la facture peut varier énormément. La bonne nouvelle, c’est que si votre intervention est reconnue comme médicalement nécessaire, l’INAMI et votre mutuelle peuvent prendre en charge une partie des frais.
Dans cet article, on vous explique les prix pratiqués en 2026, les conditions exactes de remboursement, et surtout comment estimer ce qui restera réellement à votre charge.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une réduction mammaire en Belgique en 2026 ?
Une réduction mammaire coûte le plus souvent entre 4 400 € et 5 350 € en clinique privée quand l’intervention est facturée comme esthétique. À l’hôpital, le prix à charge peut être nettement plus bas si l’intervention est reconnue comme médicalement nécessaire et remboursable (INAMI + mutuelle), mais il faut alors se baser sur un devis lié à votre chambre et aux suppléments.
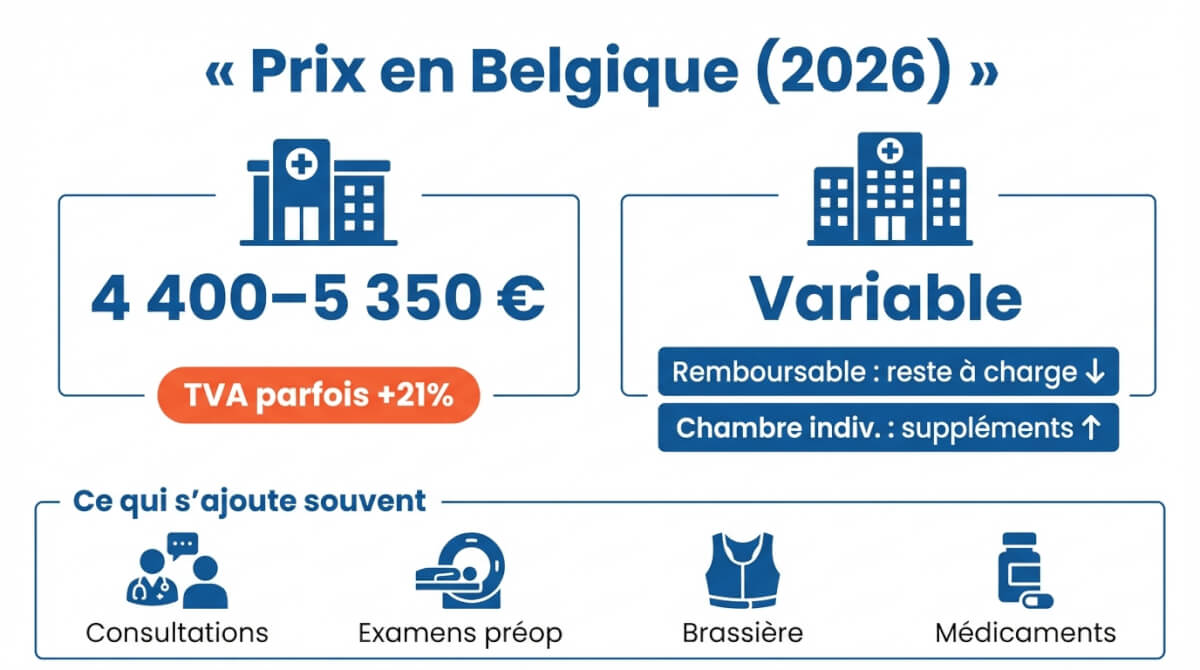
À l’hôpital, le montant final dépend surtout de deux points : votre statut (intervention reconnue comme réparatrice ou non) et le choix de chambre (qui peut entraîner des suppléments). Si l’acte est accepté comme réparateur, la partie remboursée se fait via l’assurance obligatoire, avec un reste à charge qui varie selon les suppléments.
Ce que le prix inclut (et ce qui s’ajoute souvent)
Un prix affiché couvre généralement le bloc principal : honoraires du chirurgien, anesthésie (quand elle est incluse au forfait), salle d’opération et clinique/hôpital de jour ou nuitée si prévue. Certains forfaits annoncent aussi inclure la TVA, ce qui change la comparaison.
S’ajoutent souvent au devis :
- consultations (chirurgien/anesthésiste),
- examens préopératoires (imagerie mammaire comme mammographie/échographie quand demandée),
- soutien-gorge de contention (souvent à porter plusieurs semaines),
- médicaments et soins/pansements.
En réduction mammaire, des drains peuvent être posés selon les cas et influencer l’organisation des soins et du suivi.
Pourquoi une réduction « esthétique » peut coûter plus cher ?
Une réduction mammaire facturée comme esthétique peut revenir plus cher parce qu’une TVA est souvent appliquée sur les actes purement esthétiques (plusieurs cliniques l’affichent explicitement). Vous pouvez donc voir un prix « + TVA » ou un prix « TVA incluse » : comparez toujours à base identique.
À cela s’ajoutent des suppléments d’honoraires possibles (notamment en chambre particulière à l’hôpital) et des options de confort. Avant de fixer une date, demandez un devis détaillé avec : type de chambre, anesthésie, consultations, examens préopératoires et matériel postopératoire (brassière).
Dans quels cas l’INAMI rembourse-t-il une réduction mammaire ?
L’INAMI rembourse une réduction mammaire uniquement si elle est reconnue comme médicalement nécessaire (chirurgie « fonctionnelle / réparatrice ») et validée via un dossier et, en pratique, un accord du médecin-conseil. Si le geste est considéré comme purement esthétique, il n’y a pas de remboursement INAMI.
Le point le plus déterminant est le respect des critères INAMI (dont un seuil minimal de tissu retiré). Votre chirurgien prépare la demande et précise l’indication médicale.
Réduction fonctionnelle vs geste purement esthétique : quelle différence ?
Une réduction mammaire est remboursable quand elle vise à traiter une gêne fonctionnelle liée à une hypertrophie mammaire (douleurs de dos/nuque/épaules, difficultés pour le sport, irritations ou macérations sous le sein) et que l’intervention répond aux critères INAMI. Dans ce cadre, elle est classée comme chirurgie réparatrice.
Une intervention visant surtout à remonter le sein (pexie/mastopexie) ou à raffermir la poitrine, sans réduction suffisante ou sans retentissement médical objectivable, est généralement considérée comme esthétique. Dans ce cas, l’INAMI n’intervient pas.
Les critères qui reviennent le plus (dont le seuil des 400 g par sein) ?
Le critère le plus connu est simple : il faut prévoir d’enlever au moins 400 g de tissu glandulaire par sein pour que la réduction mammaire puisse être remboursable. Si le chirurgien estime qu’il enlèvera moins que ce seuil, l’intervention est habituellement facturée comme non remboursée.
En plus de ce seuil, l’INAMI a formalisé depuis 2016 des critères objectifs via un formulaire standardisé :
- Distance mamelon – sillon sous-mammaire (N-IMF) : ≥ 14 cm, ou ≥ 12 cm si présence de plaintes ou d’irritations (intertrigo). Cette distance est modulée selon votre taille : +1 cm si vous mesurez ≥ 180 cm, −1 cm si ≤ 160 cm.
- IMC inférieur à 35 (indice de masse corporelle).
- Retrait prévu d’au moins 400 g par sein, déclaré par le chirurgien.
L’appréciation reste au cas par cas sur dossier, et c’est le médecin-conseil qui valide la prise en charge. Si aucune décision n’est rendue dans les 6 semaines, la demande est considérée comme acceptée.
Les situations fréquentes qui font refuser le remboursement
Le refus est fréquent quand le chirurgien prévoit d’enlever moins de 400 g d’un côté ou des deux côtés. Cela arrive notamment si vous souhaitez une « petite réduction » ou si la gêne est réelle mais que le volume à retirer ne permet pas d’atteindre le seuil.
Autre cas classique : une asymétrie où un sein dépasserait 400 g mais pas l’autre. Comme le critère porte sur chaque sein, la demande peut être compliquée, même si une correction est médicalement pertinente.
Enfin, les demandes passent moins bien si le dossier ne documente pas assez la gêne fonctionnelle (douleurs, lésions cutanées, retentissement sur la vie quotidienne) ou si les critères administratifs/mesures ne sont pas rencontrés. Si vous êtes dans une zone « limite », demandez à votre chirurgien ce qu’il peut documenter dans le rapport et à votre mutuelle comment se déroule la décision du médecin-conseil.
Combien serez-vous remboursée et combien restera à payer ?
Vous pouvez être très bien remboursée sur l’acte lui-même si l’intervention est acceptée comme réparatrice, mais votre reste à charge peut quand même grimper si vous choisissez une chambre individuelle ou si des suppléments d’honoraires s’appliquent. Si l’intervention est considérée comme esthétique, vous payez en pratique la quasi-totalité du devis.
Les montants exacts se lisent sur la facture d’hôpital (ou le devis si vous êtes en privé) : c’est là que figurent les lignes « assurance obligatoire / INAMI », « intervention mutuelle » et « suppléments ».
Le reste à charge dépend surtout de la chambre et des suppléments d’honoraires
Le remboursement INAMI porte sur des prestations de nomenclature (l’acte chirurgical, l’anesthésie, etc.) quand la réduction est reconnue comme médicalement nécessaire.
Pour l’acte chirurgical seul, le tarif INAMI est de 455,88 € par sein depuis le 1er janvier 2026 (codes de nomenclature 251613 en ambulatoire / 251624 en hospitalisation). Ce montant est intégralement remboursé par l’assurance obligatoire : la part personnelle (ticket modérateur) est de 0 €, que vous soyez BIM ou non. L’anesthésie, l’hospitalisation et les autres prestations sont remboursées séparément selon leurs propres codes.
Votre coût final dépend surtout des postes qui ne suivent pas le tarif INAMI, notamment : chambre individuelle (suppléments de chambre), suppléments d’honoraires (fréquents en chambre individuelle), médecins non conventionnés (honoraires au-delà du tarif), et certains matériels/soins facturés en plus (selon établissement et protocole).
Résultat : une intervention « remboursable » peut rester abordable en chambre double, mais devenir coûteuse si vous cumulez chambre individuelle + suppléments.
Exemple chiffré : 3 scénarios
En chambre double avec un chirurgien conventionné, les suppléments sont très limités. Votre reste à charge se résume aux petits frais non couverts : médicaments, soutien-gorge de contention, éventuels examens. C’est le scénario le plus avantageux.
Si vous avez une assurance hospitalisation (via votre mutuelle ou un assureur privé), elle peut couvrir tout ou partie de ces suppléments. Vérifiez votre contrat avant de choisir votre chambre.
BIM et tiers payant : ce que ça change ?
Si vous avez le statut BIM, votre part personnelle sur les prestations remboursables est souvent plus faible (tickets/modérateurs réduits). Cela ne neutralise pas automatiquement les suppléments : une chambre individuelle et des honoraires hors convention peuvent rester chers.
Le tiers payant change surtout la trésorerie : vous ne devez pas avancer toute la partie remboursée, car l’hôpital facture directement l’assurance obligatoire (et souvent la mutuelle) pour la partie couverte. Vous payez surtout ce qui est à charge (tickets, suppléments, confort).
- Un devis écrit avec le type de chambre choisi et une estimation des suppléments (chambre + honoraires).
- Le conventionnement du chirurgien et de l’anesthésiste : des suppléments d’honoraires sont-ils prévus ?
- Une estimation des postes souvent oubliés : matériel, médicaments, suivi postopératoire, soutien-gorge de contention.
- L’accord écrit du médecin-conseil avant de fixer la date.
- Les documents nécessaires pour votre dossier de remboursement (voir la section ci-dessous).
Comment obtenir l’accord de remboursement avant l’opération ?
Vous devez obtenir un accord préalable du médecin-conseil de votre mutuelle pour que la réduction mammaire soit traitée comme réparatrice (et donc remboursable). Sans cet accord, l’intervention risque d’être facturée comme non remboursée ou de vous laisser un reste à charge inattendu.
Le chirurgien prépare généralement la demande et vous indique si votre situation colle aux critères (dont le seuil par sein).
Les étapes du parcours de remboursement
Le parcours commence par une consultation chez un chirurgien plasticien : il évalue vos plaintes (dos, nuque, épaules, irritations sous-mammaires, gêne au sport), examine la poitrine, prend des mesures et estime la quantité de tissu à retirer.
Si l’indication est potentiellement remboursable, le chirurgien rédige un dossier médical et l’adresse au médecin-conseil de votre mutuelle. Le médecin-conseil agit comme « arbitre » : il analyse les éléments du dossier et peut vous convoquer pour un examen/entretien. Ensuite, il rend une décision d’accord ou de refus. Demandez une confirmation écrite avant de fixer la date.
Quels documents préparer pour maximiser vos chances ?
Votre dossier passe mieux quand il documente clairement la gêne fonctionnelle et la proposition opératoire. Préparez :
- un résumé daté de vos symptômes (douleurs, limitations, irritations),
- tout élément médical utile (consultations, traitements déjà essayés),
- les mesures et photos réalisées en consultation,
- les examens préopératoires demandés (imagerie mammaire si prescrite),
- le compte rendu du chirurgien avec l’objectif opératoire et l’estimation du tissu à retirer,
- un devis ou une estimation des conditions d’hospitalisation.
Et si vous êtes juste en dessous des 400 g d’un côté ?
Si un sein est estimé sous le seuil alors que l’autre le dépasse, le risque est un refus administratif car le critère porte sur chaque sein. C’est fréquent en cas d’asymétrie : médicalement, on retire souvent plus d’un côté que de l’autre pour équilibrer.
Ne comptez pas sur une « adaptation » en cours d’opération : les pièces retirées sont traçables et peuvent être contrôlées. La bonne approche est de demander au chirurgien si votre dossier peut être mieux argumenté (plaintes, mesures, retentissement) et de vérifier avec la mutuelle comment le médecin-conseil traite les cas limites.
Ce que votre mutuelle peut ajouter en plus de l’INAMI
Oui, votre mutuelle peut parfois réduire votre reste à charge en plus du remboursement INAMI, mais rarement via un avantage nommé « réduction mammaire ». Cherchez plutôt du côté de l’hospitalisation, de la chirurgie réparatrice et des rubriques « sein / reconstruction ».
Le bon réflexe : demander un devis/facture détaillé et vérifier poste par poste ce qui peut être complété (franchise, suppléments, matériel, soins post-op).
Comparer les mutuelles
Que couvrent les mutuelles en plus de l’INAMI ?
L’INAMI rembourse 100 % des honoraires conventionnés pour la réduction mammaire. Mais il reste des frais annexes (tickets modérateurs sur d’autres prestations, médicaments, suppléments en chambre individuelle…). Voici ce que proposent les principales mutuelles francophones :
| Mutuelle | Couverture hospitalisation (incluse ou en option) | Avantage complémentaire spécifique |
|---|---|---|
| MC | Hospi solidaire (inclus dans la cotisation) : rembourse les frais d’hospitalisation en chambre double. Formules Hospi+ et Hospi complet disponibles pour chambre individuelle. | Pas d’avantage complémentaire spécifique « réduction mammaire ». Intervention de 150 € en cas de maladie grave. |
| Partenamut | Hospitalia Smart, Care et Plus (en option). Couvrent les suppléments d’hospitalisation selon la formule choisie. | Pas d’avantage complémentaire spécifique pour la réduction mammaire. Remboursement via l’assurance obligatoire (tiers payant). Hospitalia Ambulatoire possible pour protèses externes uniquement, pas pour la chirurgie. |
| Solidaris | Hospimut (chambre double) ou Optio 100/150/200 (chambre individuelle, suppléments d’honoraires couverts selon formule). Plafond : 25 000 €/an. | Pas d’avantage spécifique « réduction mammaire ». Remboursement automatique des tickets modérateurs des consultations spécialistes en hôpital. |
| ML (MUTPLUS) | Hôpital Plus 100 ou 200 (en option). Couvrent jusqu’à 25 000 € de frais d’hospitalisation. | Intervention jusqu’à 350 € par hospitalisation pour reconstruction mammaire (tissus autologues ou prothèses). |
Important : les avantages « reconstruction mammaire » des mutuelles concernent principalement la reconstruction après mastectomie (cancer du sein). Pour une réduction mammaire remboursée par l’INAMI, c’est surtout l’assurance hospitalisation qui fera la différence sur votre reste à charge, en particulier si vous choisissez une chambre individuelle. Contactez votre mutuelle avant l’opération pour connaître précisément votre couverture.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


