

Prix et remboursement par la Mutuelle d’une consultation chez un cardiologue en Belgique
En 2026, une consultation chez un cardiologue conventionné coûte 50,33 € en Belgique. Selon votre profil (assuré ordinaire ou BIM) et que vous ayez un envoi du généraliste, votre reste à payer varie de 1 € à 12 €. Cet article détaille les tarifs officiels, le remboursement via l’assurance obligatoire, les avantages complémentaires des grandes mutuelles et les démarches pour réduire la facture.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une consultation chez un cardiologue en 2026 ?
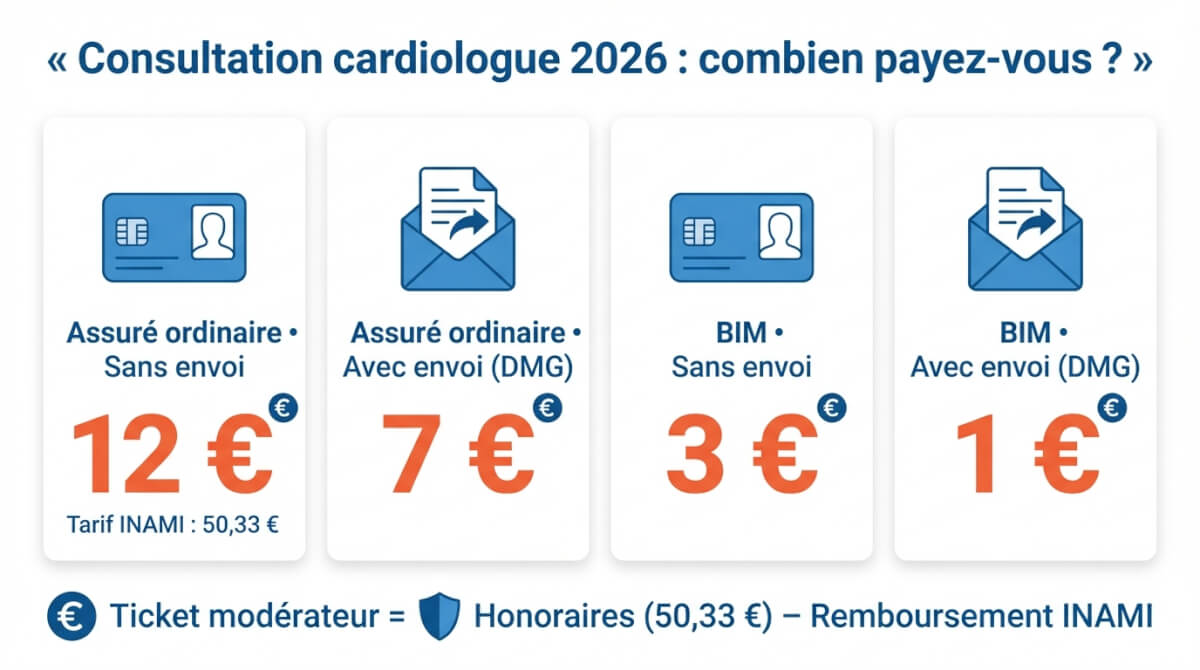
Le tarif officiel 2026 d’une consultation chez un cardiologue accrédité conventionné est de 50,33 €. À partir de ce montant, vous regardez ensuite ce qui est remboursé par l’assurance obligatoire, puis votre reste à payer (ticket modérateur).
Tarif officiel si le cardiologue est conventionné
| Cas standard (cardiologue accrédité) | Honoraires | Remboursement assurance obligatoire | Reste à payer |
|---|---|---|---|
| Sans envoi du généraliste (assuré ordinaire) | 50,33 € | 38,33 € | 12,00 € |
| Sans envoi du généraliste (BIM) | 50,33 € | 47,33 € | 3,00 € |
| Avec envoi du généraliste (assuré ordinaire) | 50,33 € | 43,33 € | 7,00 € |
| Avec envoi du généraliste (BIM) | 50,33 € | 49,33 € | 1,00 € |
La consultation « moins chère » avec envoi n’est possible que si vous remplissez les conditions (notamment DMG) et en général une fois par an par spécialité.
Si le cardiologue est non conventionné, il peut ajouter un supplément qui reste, la plupart du temps, à votre charge. Les tarifs ci-dessus proviennent de la page tarifs médecins de la CAAMI, valables depuis le 1er janvier 2026.
Les 3 montants à repérer sur le reçu
Sur l’attestation ou le reçu, repérez d’abord les honoraires (le prix officiel de la prestation). Vérifiez ensuite le remboursement de l’assurance obligatoire (versé par votre mutuelle/CAAMI). Le dernier montant est votre ticket modérateur, celui que vous payez réellement si le tiers payant est appliqué, ou que vous récupérez partiellement si vous avez avancé la totalité.
Combien la mutualité rembourse via l’assurance obligatoire et combien reste à votre charge ?
Le calcul est toujours le même : honoraires – remboursement INAMI = ticket modérateur (votre reste à payer, défini plus haut).
L’assurance obligatoire rembourse au même niveau quelle que soit votre mutuelle (Partenamut, Solidaris, Mutualité Neutre, Mutualité Libérale, CAAMI…), tant que la prestation respecte les tarifs INAMI.
Exemple chiffré : assuré ordinaire (sans avantage particulier)
Pour une consultation de cardiologie accréditée, votre ticket modérateur typique est de 12 € si vous venez sans envoi du généraliste.
Si vous avez un DMG et un envoi vers le cardiologue (la consultation « moins chère »), le ticket modérateur descend généralement à 7 €.
Exemple chiffré : si vous êtes BIM
Avec le statut BIM, votre remboursement INAMI est plus élevé et votre reste à payer baisse fortement. Pour la consultation « moins chère » avec envoi, le ticket modérateur est typiquement d’environ 1 €.
Tiers payant, eAttest, eFact : pourquoi le montant payé au comptoir varie ?
Si le prestataire applique le tiers payant (souvent via eFact), vous payez directement le ticket modérateur. Sans tiers payant, vous avancez tout et le médecin envoie une eAttest : vous récupérez ensuite le remboursement INAMI.
Des actes techniques (ECG, échographie…) peuvent s’ajouter à la consultation et suivent leurs propres règles de remboursement.
Faut-il un envoi du généraliste pour payer moins cher ?
Oui, si vous voulez la consultation « moins chère » chez certains spécialistes (dont le cardiologue). Sans envoi, vous restez sur le remboursement standard. Avec envoi, votre quote-part personnelle diminue, à condition de respecter les règles.
Les 2 conditions pour une consultation moins chère
Deux conditions sont obligatoires. Vous devez d’abord avoir un DMG (dossier médical global) ouvert chez votre médecin généraliste. Vous devez ensuite être envoyé par ce généraliste vers un spécialiste repris dans la liste officielle de l’INAMI (le cardiologue en fait partie). Sans DMG, l’envoi ne donne pas droit à la consultation moins chère.
Une fois par an et par spécialité : l’erreur fréquente
La réduction ne s’applique que 1 fois par an et par spécialité. La première consultation annuelle chez le cardiologue peut être moins chère, mais les consultations suivantes la même année reviennent au régime habituel, même si vous avez encore une lettre d’envoi.
Concrètement : comment ça se passe le jour du rendez-vous ?
Votre généraliste vous remet une lettre d’envoi et un formulaire d’envoi vers un spécialiste. Vous donnez les deux au cardiologue.
Si le spécialiste atteste via eAttest, vous payez souvent le même montant au cabinet, puis la mutuelle vous rembourse plus. Si le spécialiste facture en tiers payant (souvent via eFact), vous payez directement une part personnelle plus basse au comptoir.
Quelle différence entre cardiologue conventionné ou non ?
Un cardiologue conventionné applique les tarifs fixés par l’INAMI. Un cardiologue non conventionné peut demander un supplément d’honoraires au-dessus de ce tarif. Ce supplément n’entre généralement pas dans l’assurance obligatoire, donc il reste à votre charge.
Conventionné, partiellement conventionné, non conventionné
Le statut du médecin change surtout votre reste à payer.
- Conventionné : pas de supplément (hors règles spécifiques).
- Partiellement conventionné : tarif INAMI à certains moments seulement, et suppléments à d’autres.
- Non conventionné : suppléments possibles plus souvent.
Avant de prendre rendez-vous, vérifiez le statut du cardiologue (ou les horaires où il est conventionné).
Exemple : supplément d’honoraires en cardiologie
Dans un centre de cardiologie non conventionné, la consultation peut être facturée autour de 85 €, avec un supplément d’environ 35 € par rapport au prix INAMI. Les actes techniques (ECG, échographie…) peuvent, eux, être facturés au prix INAMI.
À retenir : le remboursement de base ne suit pas le prix demandé par un non conventionné. Il suit le tarif INAMI, donc plus le supplément est élevé, plus votre facture finale augmente.
Quelle mutuelle rembourse le mieux une consultation chez le cardiologue ?
À l’INAMI, toutes les mutuelles remboursent pareil en assurance obligatoire. La différence se joue sur l’assurance complémentaire (avantages) et, pour certaines personnes, sur une assurance privée ambulatoire. Les conditions comptent autant que le montant.
| Organisation | Ce qui est couvert | Montant | Conditions | Limites |
|---|---|---|---|---|
| Solidaris Wallonie | Ticket modérateur cardiologue en hôpital/policlinique | Max 6 € / 3 € (BIM) | DMG + en ordre de cotisations + plus de 18 ans | Pas cabinet privé, pas actes techniques |
| Partenamut | Ticket modérateur < 18 ans (médecins) | 100% du ticket modérateur | DMG, soins en Belgique, attestation | Uniquement médecins conventionnés |
| Mutualité chrétienne (MC) | Réduction quote-part via échelonnement (assurance obligatoire, consultation ‘moins chère’) | Jusqu’à 5 € / 2 € (BIM) | DMG + document d’envoi | 1 fois/an/spécialité, dépend du tiers payant |
| Assurance ambulatoire (ex. DKV) | Frais ambulatoires (consultations/examens selon contrat) | Selon police | Contrat privé + garanties choisies | Plafonds/exclusions possibles, vérifier dépassements |
Comparer les mutuelles
Solidaris Wallonie : remboursement du ticket modérateur sous conditions
Solidaris rembourse en complémentaire le ticket modérateur des consultations spécialistes, dont la cardiologie, si la consultation se fait en milieu hospitalier ou en polyclinique liée.
Le remboursement est plafonné par consultation (maximum indiqué dans le tableau), sans plafond global ni franchise. Les actes techniques réalisés pendant la consultation et les consultations en cabinet privé sont exclus.
Partenamut : consultations 100% remboursées pour les moins de 18 ans
Pour un enfant de moins de 18 ans avec DMG valable, Partenamut rembourse le ticket modérateur des consultations chez un généraliste ou spécialiste conventionné. Les suppléments d’un non conventionné restent à charge.
L’avantage s’applique pour des soins en Belgique et avec attestation correcte.
Mutualité chrétienne : réduction de la quote-part avec document d’envoi
Avec DMG et document d’envoi du généraliste, la MC applique une réduction sur la quote-part pour la consultation ‘moins chère’.
La règle 1 fois par an et par spécialité reste déterminante. Si le spécialiste est en tiers payant, vous voyez l’effet directement au paiement ; sinon il se joue au remboursement.
Assurances privées ambulatoires (ex. DKV) : dans quels cas ça aide
Une assurance ambulatoire privée peut aider si vous avez beaucoup de soins hors hospitalisation (consultations et examens) ou si vous consultez parfois des prestataires avec dépassements. Les montants dépendent du contrat (plafonds, franchises, exclusions). Vérifiez toujours les conditions avant de compter dessus.
Comment réduire votre facture avant de prendre rendez-vous ?
- Vérifiez si le cardiologue est conventionné (ou à quels horaires).
- Demandez le prix total et les suppléments possibles avant de confirmer.
- Si votre mutuelle l’exige, privilégiez hôpital ou polyclinique plutôt qu’un cabinet privé.
- Activez/renouvelez votre DMG chez votre généraliste.
- Demandez une lettre d’envoi du généraliste (si vous y avez droit).
- Demandez si le tiers payant est possible (eFact).
- Gardez attestation et documents d’envoi si on vous les remet.
- Vérifiez votre statut BIM et, si pertinent, le MAF (Maximum à Facturer) auprès de la mutuelle.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


