

Appareil dentaire en Belgique : prix et remboursements pour enfants et adultes
Un appareil dentaire coûte entre 1.000 € et 4.000 € en Belgique selon le traitement. L’INAMI rembourse une partie des frais pour les enfants (avant 9 ou 15 ans), mais pas pour les adultes. Les mutuelles et assurances dentaires peuvent compléter, avec des plafonds et conditions très variables. Voici les prix, remboursements et astuces pour limiter votre reste à charge.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte un appareil dentaire en Belgique selon le type de traitement ?
Un appareil dentaire coûte le plus souvent entre 1.000 € et 3.500 € pour un traitement complet, mais certains traitements montent à 4.000–6.000 € ou plus selon la technique.
L’INAMI fixe des tarifs de référence pour les prestations remboursées, mais votre total dépend du plan de traitement, de la durée et d’éventuels suppléments.
| Type de traitement | Fourchette constatée (traitement complet) | Profil le plus courant | Pourquoi ça varie |
|---|---|---|---|
| Bagues fixes métal | 1.000–2.500 € (souvent jusqu’à 3.500 €) | Enfant/ado | Durée, nombre d’ajustements |
| Bagues fixes céramique/composite | 2.000–3.500 € | Ado/adulte | Matériaux + esthétique |
| Appareil lingual (derrière les dents) | Souvent > 3.500 € (peut dépasser 5.000 €) | Adulte | Technique + fabrication sur mesure |
| Gouttières transparentes (type Invisalign) | 2.500–6.000 € ou plus | Adulte (ou ado) | Nombre d’aligneurs, suivi, cas plus/moins complexe |
Fourchettes de prix : bagues métal, céramique, lingual, gouttières
Les bagues métal restent en général la solution la plus accessible. Les bagues céramique coûtent davantage car elles sont plus discrètes. Les solutions dites « invisibles » peuvent faire grimper la note : le lingual est très technique et les gouttières reposent sur des séries d’aligneurs et une planification numérique, ce qui explique des fourchettes plus hautes.
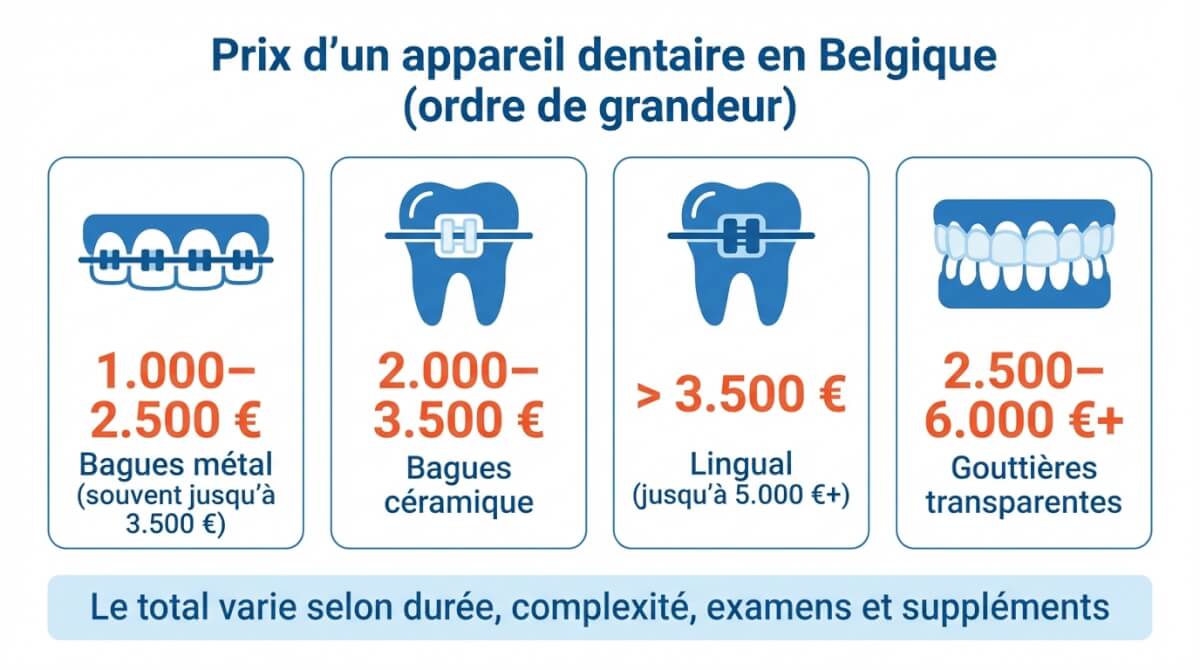
À retenir : un même type d’appareil peut coûter très différemment d’un patient à l’autre. Comparez au moins deux devis et vérifiez ce qui est inclus (pose, contrôles, contention).
Ce qui fait varier la facture
La facture dépend d’abord de la durée et de la complexité (dents très encombrées, correction des mâchoires, etc.). Elle augmente aussi avec les examens (collecte de données, plan de traitement), les contrôles réguliers et la phase de contention (stabilisation).
Les suppléments d’honoraires peuvent changer fortement le total. Un orthodontiste conventionné applique les tarifs de référence pour les actes remboursés, alors qu’un non-conventionné peut facturer plus, surtout sur ce qui n’est pas (ou peu) encadré.
Enfant vs adulte : à quoi s’attendre en pratique ?
Chez l’enfant/ado, les traitements sont souvent planifiés pour profiter de la croissance, et une partie des soins peut entrer dans un cadre remboursé si le traitement est initié à temps (selon les règles d’âge). En pratique, cela peut réduire le reste à charge, même si le coût de départ reste élevé.
Chez l’adulte, il faut généralement s’attendre à payer davantage, surtout si vous choisissez une solution discrète (céramique, lingual, gouttières) et parce que l’intervention de l’assurance obligatoire ne couvre pas les traitements orthodontiques adultes.
Dans ce cas, une assurance dentaire ou les avantages complémentaires de votre mutuelle peuvent faire la différence, mais les plafonds et conditions varient selon l’organisme.
Ordre de grandeur (durée) : un traitement orthodontique dure le plus souvent 12 à 30 mois. Certains cabinets évoquent aussi des parcours d’environ 9 à 24 mois selon le cas.
Enfant : que rembourse l’assurance obligatoire (INAMI) et quelles conditions d’âge ?
L’assurance obligatoire (INAMI) rembourse l’orthodontie uniquement si le traitement démarre avant 9 ans (traitement précoce) ou avant 15 ans (traitement régulier). Vous gardez souvent un ticket modérateur à payer (la partie qui reste à votre charge après remboursement), sauf situations particulières.
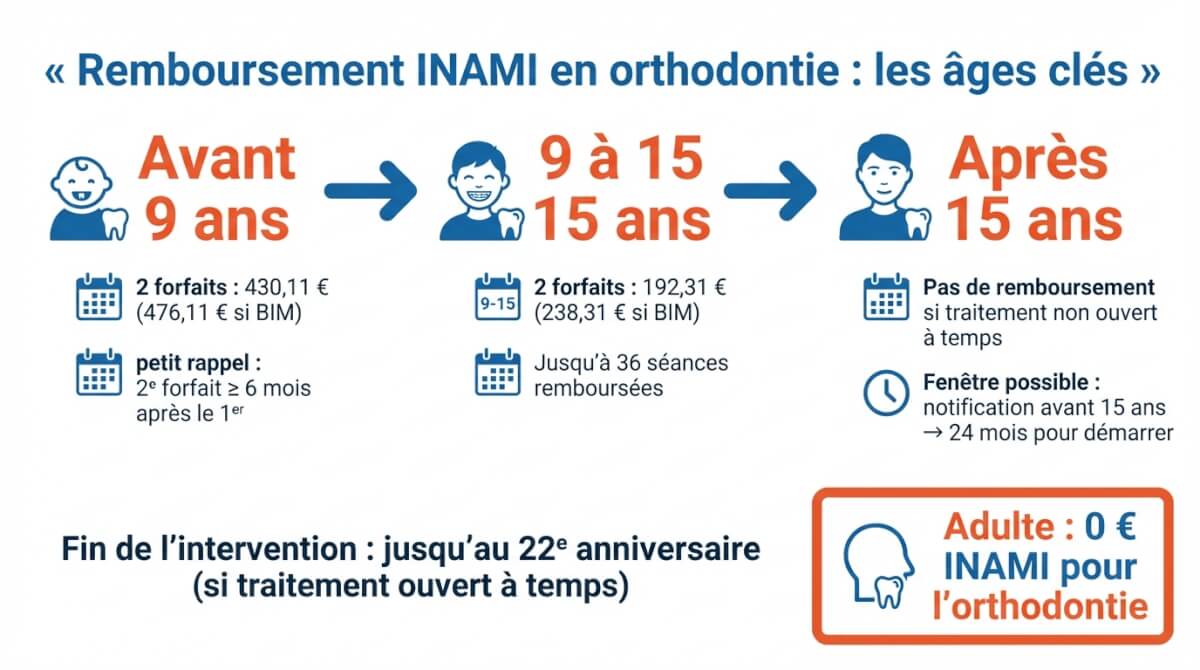
Les montants ci-dessous sont des montants indicatifs (ils peuvent évoluer). Si votre enfant est BIM (bénéficiaire de l’intervention majorée), l’INAMI rembourse davantage et la part à payer est en général plus faible.
Récapitulatif rapide des 3 cas :
Avant 9 ans : 2 forfaits de 430,11 € (476,11 € si BIM) → l’INAMI intervient.
Avant 15 ans : 2 forfaits d’appareillage de 192,31 € (238,31 € si BIM) + jusqu’à 36 séances remboursées → l’INAMI intervient.
Adulte : aucune intervention INAMI pour l’orthodontie.
Avant 9 ans
Avant 9 ans, l’INAMI intervient via 2 forfaits de 430,11 € chacun (ou 476,11 € si BIM) : un au début du traitement et un à la fin, avec une règle importante : le deuxième forfait n’est possible qu’au moins 6 mois après le premier. Ces deux forfaits visent à couvrir toute la phase « précoce » : l’appareil, sa pose et les séances de traitement.
L’INAMI rembourse aussi l’examen orthodontique préalable et la consultation chez l’orthodontiste. C’est un traitement « de première intention » (avant 9 ans) prévu pour corriger certains problèmes précoces (par exemple articulés croisés, verrouillages d’occlusion, risque de traumatisme des incisives, manque de place pendant le changement de dents).
Formalités : l’orthodontiste doit consigner une notification de début de traitement dans le dossier (document prévu à cet effet). En pratique, demandez simplement au cabinet de confirmer que le traitement est bien encodé comme « première intention » et qu’il commence avant le 9e anniversaire.
Bon à savoir : depuis le 1er janvier 2025, les suppléments d’honoraires pour les traitements orthodontiques de 1re intention sont interdits pour les patients BIM.
Entre 9 et 15 ans
Entre 9 et 15 ans, l’INAMI rembourse un traitement régulier si le traitement commence avant le 15e anniversaire. Le remboursement comprend 2 forfaits d’appareillage de 192,31 € (ou 238,31 € si BIM) et jusqu’à 36 séances au total sur l’ensemble du traitement, selon des limites de fréquence (maximum 2 par mois civil et maximum 6 par période de 6 mois).
Le traitement prévoit aussi une phase de contention (stabilisation) avec des contrôles remboursables dans des limites annuelles (maximum 4 par année civile).
Point clé : même si le traitement se poursuit après 15 ans, l’intervention peut continuer si le traitement a été valablement ouvert à temps et qu’il respecte les règles (séances, délais, éventuelle déclaration d’interruption). Le remboursement prend fin au 22e anniversaire.
Après 15 ans : que se passe-t-il si le traitement n’a pas démarré à temps ?
Après 15 ans, l’INAMI ne rembourse pas un traitement régulier si aucune notification n’a été faite à temps : vous perdez l’intervention, même si des soins ont eu lieu avant 15 ans mais n’ont pas été correctement introduits.
Si un traitement ne peut pas commencer avant 15 ans, une solution existe : l’orthodontiste peut faire une notification avant le 15e anniversaire indiquant que le traitement débutera plus tard. Cette notification ouvre alors une fenêtre de 24 mois civils pour démarrer le traitement. Le remboursement reste dans tous les cas limité jusqu’au 22e anniversaire.
Enfin, retenez la règle la plus stricte : il n’existe pas d’intervention de l’assurance obligatoire (INAMI) pour l’orthodontie commencée à l’âge adulte. Dans ce cas, le financement passe surtout par l’assurance complémentaire de votre mutuelle et/ou une assurance dentaire.
Enfant : combien reste-t-il à payer ? Deux exemples chiffrés
Le reste à payer dépend surtout de deux choses : les suppléments d’honoraires et le fait d’avoir (ou non) une intervention complémentaire via votre mutuelle ou une assurance dentaire. Les exemples ci-dessous sont des devis simplifiés fictifs pour comprendre la mécanique.
Exemple 1 : traitement classique (bagues) avec orthodontiste conventionné
| Devis simplifié (fictif) | Montant | Commentaire |
|---|---|---|
| Prix total du traitement | 2.000 € | Bagues métal + contrôles |
| Remboursement INAMI | 1.223,42 € | Traitement régulier commencé avant 15 ans |
| Complément mutuelle (ex. Partenamut) | 500 € | Forfaits complémentaires (si conditions OK) |
| Reste à charge | 276,58 € | Hors éventuels frais non couverts |
Avec un orthodontiste conventionné, vous limitez en général les surprises sur les actes remboursables, car les suppléments sont plus encadrés.
Exemple 2 : même cas avec suppléments d’honoraires ou technique plus coûteuse
| Devis simplifié (fictif) | Montant | Commentaire |
|---|---|---|
| Prix total du traitement | 4.000 € | Technique plus chère et/ou suppléments |
| Remboursement INAMI | 1.223,42 € | Toujours plafonné par la nomenclature |
| Complément mutuelle (ex. Partenamut) | 500 € | Ne suit pas forcément l’augmentation du devis |
| Reste à charge | 2.276,58 € | La différence vient surtout des suppléments |
Demandez un devis global écrit avant de commencer (pose, contrôles, fin de traitement, contention et éventuels suppléments) et vérifiez avec votre mutuelle ce qui est pris en charge dans votre situation.
Quels compléments des mutuelles pour l’orthodontie des enfants et quelles différences ?
La mutuelle qui « rembourse le plus » est souvent celle qui correspond à votre situation (âge de l’enfant, type de traitement, orthodontiste conventionné ou non, assurance dentaire en plus). Toutes les mutuelles appliquent le même remboursement INAMI, mais elles se distinguent sur le complément : forfaits, % du reste à charge, plafonds, et conditions.
Le point décisif c’est la combinaison avantage de base + assurance dentaire optionnelle + conditions d’octroi.
Ce que toutes les mutuelles ont en commun et ce qui change vraiment
Toutes les mutuelles remboursent l’orthodontie des enfants via l’assurance obligatoire quand le traitement est reconnu INAMI et démarré dans les règles d’âge. Ce socle est identique, quel que soit l’organisme.
Ce qui change vraiment : la forme du complément. Certaines mutuelles ajoutent des forfaits (souvent liés à la pose d’un appareil, parfois en plusieurs moments), d’autres remboursent un % du reste à charge avec un plafond. Les assurances dentaires (souvent optionnelles) peuvent fortement augmenter le remboursement total, mais avec des stages d’attente et des plafonds.
Comparatif : MC, Partenamut, Solidaris, Mutualité Neutre, Mutualité Libérale, Helan
| Mutuelle | Type d’avantage | Plafond annoncé | Conditions clés | Remarque |
|---|---|---|---|---|
| Mutualité Chrétienne (MC) | Forfaits (Dento solidaire) | 500 € (2 × 250 €) | Traitement régulier reconnu INAMI ; notification avant 15 ans ; DMG requis pour tickets modérateurs à 100 % | Assurance Dento+ possible (jusqu’à 1.000 € ortho, stage 6 mois) |
| Partenamut | Forfaits | Jusqu’à 500 € | Traitement enfant reconnu INAMI ; forfaits liés à la pose des appareils | Assurance Dentalia Up possible (plafond plus élevé) |
| Solidaris | Forfaits | Jusqu’à 600 € (+ 400 € si affection) | Souvent DMG/conditions internes ; traitement reconnu | Avantages varient selon l’entité (Wallonie vs Brabant) |
| Mutualité Neutre (LAMN) | Forfait | 150 € | Attestation de suivi après 6 mois ; formulaire | Assurance Dentalis possible en complément |
| Mutualité Libérale (Mutplus) | % du reste à charge | 60 % max 1.050 € | Une prise en charge doit exister via l’assurance obligatoire | Peut être intéressant si reste à charge élevé |
| Helan | Avantage + assurance dentaire | Avantage jusqu’à 1.050 € (enfants) | Dépend des règles de l’avantage ; assurance dentaire possible | Écosystème orienté « avantage + Dentalia Up » |
Montants vérifiés en février 2026. Les avantages peuvent évoluer : consultez le site de votre mutuelle pour confirmation.
Conditions fréquentes pour obtenir un remboursement
La plupart des mutuelles exigent d’être en ordre de cotisation au moment de la demande. Le remboursement se fait souvent via attestation de soins, document harmonisé ou formulaire interne (parfois à faire compléter par l’orthodontiste).
Vérifiez aussi les conditions qui font la différence : stage d’attente (souvent 6 à 12 mois selon l’assurance dentaire), limites d’âge et date de début du traitement, et règles de cumul (certains forfaits ne se cumulent pas entre types de traitement ou avec d’autres avantages). Avant de signer, demandez à votre mutuelle une simulation « reste à charge » sur base de votre devis.
Comparer les mutuelles
Adulte : est-ce remboursé, et quelles solutions pour réduire la facture ?
L’orthodontie commencée à l’âge adulte n’est pas remboursée par l’assurance obligatoire (INAMI). Pour réduire la facture, vous devez compter sur une assurance dentaire (mutuelle ou assureur privé) et limiter les suppléments en comparant les devis.
La bonne stratégie est simple : demandez un plan de traitement chiffré, vérifiez les conditions de remboursement avant de commencer, puis choisissez une couverture qui correspond à votre reste à charge (et pas uniquement au pourcentage annoncé).
Exemple chiffré : traitement adulte avec assurance dentaire
| Devis simplifié (fictif) | Montant | Commentaire |
|---|---|---|
| Prix total du traitement | 4.500 € | Gouttières transparentes |
| Remboursement INAMI | 0 € | Aucune intervention pour l’orthodontie adulte |
| Assurance dentaire (ex. Dento+ MC, à partir de la 3e année) | 750 € | Plafond orthodontie (750 € appareil + 250 € contention) |
| Reste à charge | 3.750 € | L’assurance réduit la note, mais le reste à charge demeure élevé |
Cet exemple illustre que même avec une assurance dentaire, le reste à charge pour un traitement adulte reste important. C’est pourquoi il est essentiel de comparer les devis et de souscrire une assurance suffisamment tôt (stage d’attente).
Assurances dentaires : mutuelles (ex : Dentalia Up) vs assureurs privés (ex : DKV)
Une assurance dentaire peut réduire nettement la facture adulte, mais toujours avec un plafond.
Côté mutuelles, certaines formules couvrent l’orthodontie via un pourcentage du reste à charge avec un maximum sur le traitement (ex. Dentalia Up intervient à 60 % du reste à charge, avec un plafond annoncé par assuré). D’autres assurances, comme Dentalis (Mutualité Neutre), prévoient des montants plafonnés par année (jusqu’à 300 € la 1re année et jusqu’à 600 € à partir de la 2e, selon conditions).
Côté assureurs privés, des contrats comme DKV Smile Comfort (70 % avec un maximum annoncé de 1.500 € sur la durée du contrat) ou DKV Smile Premium (80 %, plafonné à 2.000 € sur la durée du contrat à partir de la 4e année) existent, avec leurs propres règles.
Points d’attention : stage d’attente, plafonds, autorisation préalable, exclusions
Des conditions peuvent faire basculer votre remboursement à zéro si vous les ratez : le plus fréquent est un stage d’attente (souvent 6 à 12 mois selon l’assurance) avant de pouvoir réclamer pour l’orthodontie. Vérifiez aussi le plafond (par an ou par traitement) et si l’assurance rembourse un % du reste à charge ou uniquement certaines lignes.
Demandez si une autorisation préalable est requise (plan de traitement, devis, accord du médecin-conseil) et lisez les exclusions importantes (âges couverts, orthodontie considérée « esthétique », limitations de nombre de plans de traitement). Avant de démarrer, envoyez votre devis à l’organisme assureur pour validation écrite.
Comment payer moins cher : 7 réflexes avant de commencer un traitement
Vous paierez moins cher si vous sécurisez d’abord le cadre INAMI (âge, notification, interruptions), puis si vous limitez les suppléments et activez les bons compléments (BIM, mutuelle, assurance dentaire) avant de démarrer.
- Vérifiez si l’orthodontiste est conventionné et demandez clairement s’il facture des suppléments d’honoraires (et sur quelles lignes). Vous pouvez contrôler son statut sur l’outil de recherche INAMI (Silverpages).
- Demandez un devis global écrit (pose, contrôles, fin de traitement, contention) et faites préciser ce qui est remboursable INAMI vs ce qui ne l’est pas.
- Anticipez le bon timing : si un traitement doit être remboursé par l’assurance obligatoire, il doit être ouvert à temps (selon les règles d’âge) et correctement notifié par le cabinet.
- Évitez les interruptions longues : une interruption de plus de 6 mois entre deux séances sans notification peut faire perdre définitivement les remboursements pour la suite du traitement. Si vous devez suspendre, demandez au cabinet la marche à suivre.
- Vérifiez votre statut BIM (intervention majorée) et signalez-le au cabinet et à la mutuelle : l’intervention obligatoire est plus élevée et la part à charge baisse souvent.
- Affiliez-vous tôt à une assurance dentaire si vous envisagez un traitement : il existe souvent un stage d’attente (6 à 12 mois selon l’assurance). Faites valider le devis/plan de traitement par écrit avant de commencer.
- Consultez les règles détaillées sur le site de l’INAMI pour connaître les prestations remboursées et les règles d’application en orthodontie.
Vérifier si l’orthodontiste est conventionné et comprendre les suppléments
Un orthodontiste conventionné applique les tarifs de référence pour les prestations remboursées, ce qui réduit le risque de dérive sur les actes INAMI. Un orthodontiste non conventionné peut ajouter des suppléments : demandez une estimation chiffrée avant la pose et comparez 2 devis si possible.
Nouveauté 2026 : l’accord national dento-mutualiste 2026-2027 introduit des tarifs maximaux pour certaines prestations d’orthodontie remboursables. Ces plafonds visent à limiter les suppléments facturés aux patients, y compris chez les orthodontistes non conventionnés. À partir du 1er juillet 2026, la facturation de suppléments aux patients BIM sera interdite pour l’ensemble des prestations dentaires en ambulatoire.
Anticiper le bon timing (avant 9 ans / avant 15 ans) et éviter les interruptions
Le coût explose quand le traitement n’entre plus dans le cadre remboursé (ou quand le dossier est mal « ouvert »). Faites confirmer par l’orthodontiste que la notification est bien faite au bon moment et gardez un suivi régulier : une interruption non gérée peut vous faire perdre l’intervention pour la suite.
Vérifier BIM, avantages complémentaires et assurances tôt (avant le besoin)
Le meilleur moment pour vérifier BIM, avantages de mutuelle et assurance dentaire, c’est avant la pose. Une fois le traitement commencé, certaines assurances refusent d’intervenir si le stage d’attente n’est pas terminé ou si l’accord préalable n’a pas été obtenu.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


