

Chirurgie réparatrice de la poitrine en Belgique : prix et remboursement par la mutuelle
Reconstruction après un cancer, réduction mammaire pour douleurs dorsales, lifting après grossesse… Le prix et le remboursement d’une chirurgie de la poitrine en Belgique dépendent avant tout de la raison médicale. Certaines interventions sont largement couvertes par l’INAMI, d’autres restent entièrement à votre charge. Ce guide fait le point sur les tarifs réels, les conditions de remboursement et le rôle de votre mutuelle et de votre assurance hospitalisation pour limiter le reste à payer.
 Testez notre comparateur en ligne
Dans cet article
Réparatrice ou esthétique : est-ce remboursé ?
Vous craignez de tout payer ? En Belgique, la règle est simple : si l’intervention est reconnue comme médicalement nécessaire (réparatrice), l’assurance obligatoire peut intervenir. Si c’est un acte de confort (esthétique), vous payez en général l’opération vous-même.
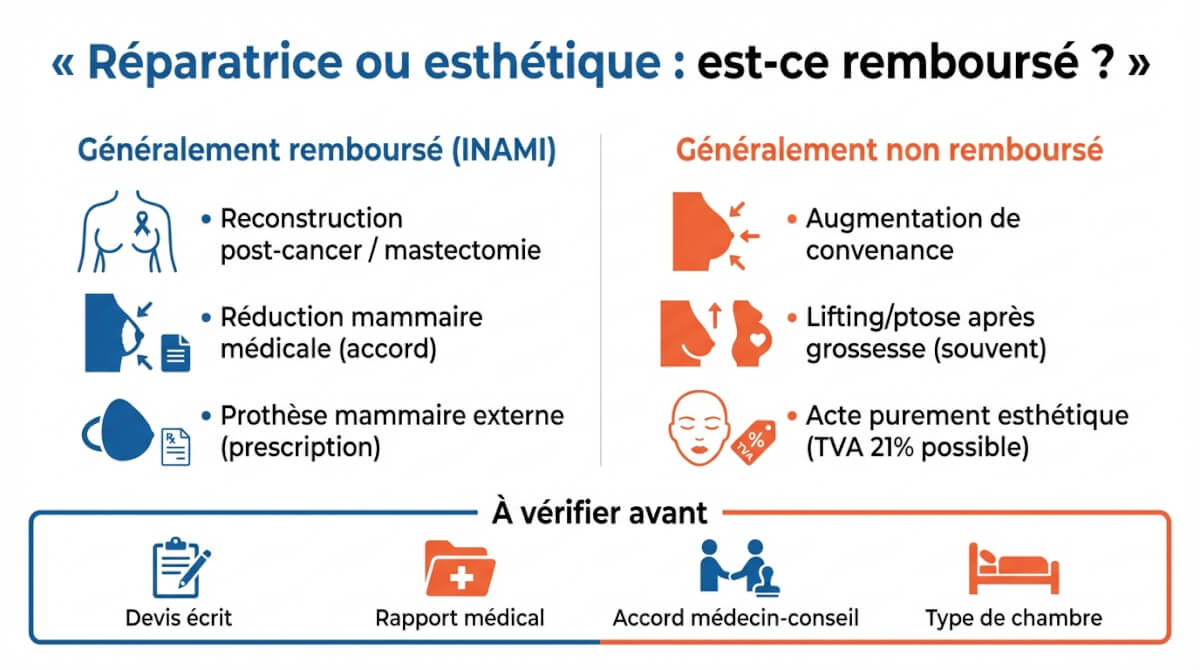
Cas généralement remboursés
La reconstruction mammaire après traitement mutilant d’un cancer ou après mastectomie préventive peut être remboursée, notamment dans les hôpitaux ayant adhéré à une convention INAMI (suppression des suppléments « esthétiques », encadrement des frais).
Certaines réductions mammaires sont également prises en charge si les critères médicaux sont remplis (voir plus bas). Les prothèses mammaires externes sont aussi remboursables dans des indications médicales, avec prescription et délivrance par un prestataire agréé.
Cas généralement non remboursés
Les actes de chirurgie esthétique (ex. lifting du visage, liposuccion, augmentation mammaire de convenance) ne sont en principe pas remboursés par l’INAMI ni par la mutuelle.
Une augmentation mammaire coûte en moyenne 4 500 à 6 000 € et reste entièrement à votre charge : ni l’INAMI, ni la mutuelle, ni même une assurance hospitalisation ne couvrent un acte purement esthétique.
À noter : une TVA de 21 % s’applique sur les actes purement esthétiques en clinique privée (source : Mediclinic, tarifs 2026).
Qui décide et quels documents comptent ?
La décision se base sur les règles INAMI et l’avis du médecin-conseil de votre organisme assureur. Demandez un devis écrit et un rapport médical, et introduisez une demande d’accord préalable quand elle est requise. Sans accord préalable, certaines prises en charge peuvent rester incertaines selon le dossier.
Checklist avant de signer
✔ Devis écrit remis au moins 7 jours avant l’intervention
✔ Rapport médical justifiant la nécessité
✔ Accord préalable du médecin-conseil (si nécessaire)
✔ Type de chambre confirmé par écrit (2 lits = suppléments limités)
✔ Hôpital et équipe adhérant à la convention INAMI (pour la reconstruction)
Reconstruction mammaire : prix et remboursement INAMI
Comptez entre 4 760 € et 6 215 € pour un sein, et entre 8 400 € et 9 860 € pour les deux. Si votre reconstruction est liée à un traitement mutilant (cancer) ou à une mastectomie préventive à risque très élevé, l’INAMI peut rembourser largement la reconstruction autologue dans les hôpitaux qui ont adhéré à une convention INAMI.
En chambre à 2 lits, le reste à votre charge peut se limiter au ticket modérateur. Chaque année, environ 1 500 femmes en Belgique bénéficient de cette convention.
Honoraires INAMI par phase
La convention fixe des honoraires adaptés pour chaque étape. Voici les tarifs officiels :
| Phase | Intervention | Honoraires INAMI |
|---|---|---|
| Phase 1 | Reconstruction unilatérale par lambeau libre | 3 888 € |
| Phase 1 | Reconstruction bilatérale par lambeau libre | 7 385 € |
| Phase 2 | Remodelage + mamelon (unilatéral) | 904 € |
| Phase 2 | Remodelage + mamelon (bilatéral) | 1 052 € |
| Phase 3 | Tatouage aréole (unilatéral) | 122 € |
| Phase 3 | Tatouage aréole (bilatéral) | 245 € |
| Phase 4 | Révision du lambeau (si nécessaire) | 1 055 € |
Tarifs fixés par l’INAMI, applicables depuis le 1er janvier 2025. Source : nomenclature INAMI, art. 14 c).
Étapes prises en charge
La convention couvre une reconstruction en plusieurs phases : microchirurgie de transplantation de tissu (phase 1), remodelage avec reconstruction du mamelon si nécessaire (phase 2), tatouage du mamelon et de l’aréole (phase 3, uniquement si réalisé par un médecin adhérent à la convention ou sous sa supervision), et une révision du lambeau si elle est médicalement nécessaire (phase 4).
L’objectif est de réaliser la reconstruction complète dans l’année qui suit la phase 1, avec possibilité d’adapter ce délai en cas de complications documentées.
Chambre double vs individuelle : suppléments
En hôpital conventionné et en chambre à 2 lits, la reconstruction est entièrement remboursée par l’assurance obligatoire : pas de supplément d’honoraires, de chambre ni d’esthétique.
La facture explose surtout quand vous choisissez une chambre individuelle : des suppléments d’honoraires peuvent alors s’ajouter (chirurgien, anesthésiste, etc.), mais la convention les plafonne :
| Acte (hôpital conventionné) | Plafond suppléments en chambre individuelle |
|---|---|
| Transplantation microchirurgicale (1 sein) | 700,23 € |
| Transplantation microchirurgicale (2 seins) | 814,85 € |
| Remodelage complémentaire éventuel | 350,11 € |
Ces plafonds couvrent l’ensemble de la reconstruction et ne peuvent être facturés qu’une seule fois, même si l’intervention se déroule en plusieurs opérations. Ils concernent uniquement les suppléments du chirurgien plasticien : d’autres médecins (ex. anesthésiste) peuvent facturer leurs propres suppléments en chambre individuelle.
Choisir un hôpital conventionné
Vérifiez que l’hôpital et l’équipe adhèrent à la convention INAMI (tous les centres ne le font pas). La liste des hôpitaux adhérents est publiée sur le site de l’INAMI. Exigez un devis écrit et un projet de formulaire d’admission au moins 7 jours avant l’intervention, et confirmez noir sur blanc le type de chambre choisi.
Des acomptes ne peuvent être demandés que sur les montants à votre charge, à raison de 50 % maximum du supplément d’honoraires, avec un plafond de 1 250 €.
Réduction mammaire médicale : conditions, prix, remboursement
La réduction mammaire peut être remboursée si elle est reconnue comme chirurgie réparatrice. L’élément déterminant n’est pas votre bonnet, mais ce que le chirurgien prévoit d’enlever et l’accord du médecin-conseil.
Critère le plus cité pour être remboursé
Le critère le plus souvent repris est le poids de glande retiré : l’intervention n’est généralement pas remboursée si moins de 400 g par sein sont retirés. Le chirurgien doit demander un accord préalable au médecin-conseil et le mentionner dans le dossier (type d’intervention, indication, volume estimé). Vous verrez parfois d’autres chiffres dans des guides grand public : fiez-vous au devis et à la demande écrite introduite par votre chirurgien.
Prix indicatifs si non pris en charge
Si la réduction est jugée esthétique (pas d’accord ou volume insuffisant), les tarifs observés tournent souvent autour de 4 000 € à 5 000 € selon la clinique et la complexité (hors variations selon anesthésie, hospitalisation et établissement). Une TVA de 21 % peut s’appliquer en clinique privée si l’acte est considéré esthétique.
Exemple simple de reste à payer
Avec accord et chirurgie en hôpital : l’INAMI intervient sur les honoraires, vous payez surtout le ticket modérateur et d’éventuels suppléments (notamment en chambre individuelle). Sans accord / en clinique esthétique : vous payez en général la totalité, par exemple une facture proche de 4 000 € – 5 000 € TVAC.
Ptose/lifting après grossesses : remboursement et prix
Après une grossesse, un lifting (ptose) vise surtout à retendre la peau et remonter l’aréole. Dans la plupart des cas, c’est considéré comme esthétique : pas de remboursement INAMI ni mutuelle. Un remboursement peut exister si le lifting est intégré à une chirurgie remboursable (ex. réduction avec critères médicaux et accord) ou dans un parcours de reconstruction après mastectomie.
Ptose, hypertrophie, asymétrie : dossiers différents
Ptose = seins tombants, volume parfois correct, remboursement rare. Hypertrophie = seins trop volumineux avec douleurs possibles, dossier plutôt ‘réparateur’ si accord du médecin-conseil. Asymétrie : la prise en charge dépend de la cause médicale et du dossier.
Prix indicatifs en cliniques privées
En privé, un lifting des seins se chiffre souvent autour de 2 500 € à 5 000 € TVAC selon la technique et la clinique. Un lifting avec implants est fréquemment proposé vers 5 000 € et plus. Ces prix incluent généralement les 21 % de TVA applicables aux actes esthétiques.
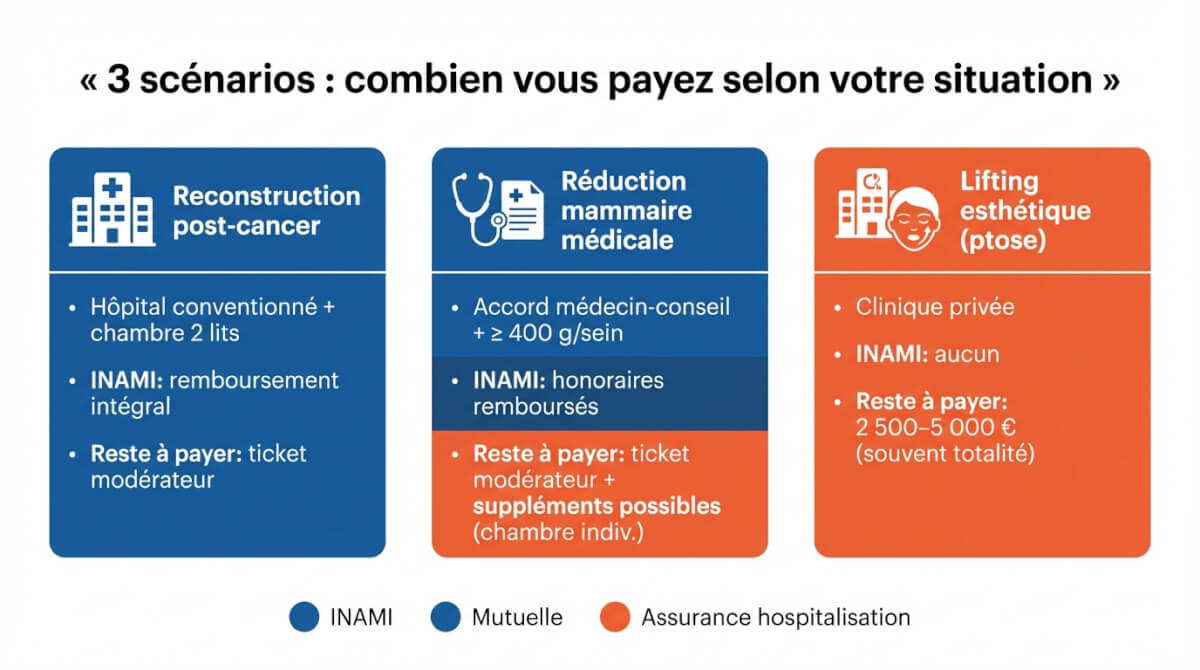
3 scénarios : combien vous payez selon votre situation
| Scénario | Coût indicatif | INAMI | Mutuelle / assurance hospi | Reste à charge typique |
|---|---|---|---|---|
| Reconstruction post-cancer Hôpital conventionné, chambre 2 lits |
4 760 – 6 215 € (1 sein) |
Remboursement intégral | Pas nécessaire en chambre 2 lits | Ticket modérateur uniquement |
| Réduction mammaire médicale Accord médecin-conseil, ≥ 400 g/sein |
Variable selon hôpital | Honoraires remboursés | Peut couvrir suppléments chambre indiv. | Ticket modérateur + éventuels suppléments |
| Lifting esthétique Ptose après grossesse, clinique privée |
2 500 – 5 000 € TVAC | Aucun remboursement | Assurance hospi possible si hospitalisation | 2 500 – 5 000 € (totalité) |
Prothèses mammaires externes : remboursement INAMI et démarches
L’INAMI peut intervenir si vous optez pour une prothèse mammaire externe, par exemple si vous ne voulez pas ou ne pouvez pas vous faire opérer. Le remboursement vise les situations médicales reconnues et passe par un circuit précis.
Conditions de remboursement
Le remboursement est prévu en cas de mastectomie partielle ou totale, ou d’agénésie unilatérale (hypotrophie d’un sein par rapport à l’autre). Vous devez avoir une prescription d’un médecin et acheter la prothèse chez un technologue orthopédique agréé. Vérifiez que le modèle figure sur la liste CT MedDev (rubrique « liste limitative » > prothèses mammaires externes). Le technologue vous remet une attestation de fourniture.
Renouvellement : quand et à quelle fréquence
Après mammectomie : postopératoire (jusqu’à 6 semaines), puis provisoire (à partir de la semaine 7), puis définitive 1 an après la provisoire. La définitive est renouvelable tous les 2 ans. En cas d’agénésie unilatérale, on démarre en général directement par une provisoire, puis une définitive 1 an après (renouvelable tous les 2 ans).
Comparer les mutuelles
Mutuelle et assurance hospitalisation : ce qui change la facture
Les règles INAMI ne varient pas selon la mutuelle. La différence se fait surtout sur les avantages complémentaires et, si vous en avez une, sur votre assurance hospitalisation (suppléments de chambre et d’honoraires).
Ce qui est identique pour tous
Les critères médicaux, les prestations INAMI remboursables (reconstructrice vs esthétique) et les règles de base (ticket modérateur, convention INAMI en reconstruction autologue) sont les mêmes, que vous soyez chez Solidaris, la Mutualité Neutre, la MC, la Mutualité Libérale ou Partenamut.
Ce qui peut différer
Les mutuelles peuvent ajouter des forfaits et services : matériel médical (ex. prothèses externes), soutien à domicile, accompagnement post-cancer, soins post-op. Le gros écart vient souvent de l’assurance hospitalisation : une formule peut couvrir une partie des suppléments si vous choisissez une chambre individuelle. Exemple pédagogique : une assurance type DKV peut réduire fortement une facture d’hospitalisation, surtout quand il y a des suppléments.
Ce que disent la MC et Partenamut sur la reconstruction
La MC détaille la convention INAMI en reconstruction autologue : en chambre à 2 lits, aucun supplément (ni honoraires, ni chambre, ni esthétique). En chambre individuelle, les suppléments du chirurgien plasticien sont plafonnés (voir tableau ci-dessus). La MC insiste sur le choix d’un hôpital adhérent et sur le devis écrit au moins 7 jours avant l’intervention. Pour les patientes qui ont une assurance hospitalisation MC (Hospi+), celle-ci peut couvrir tout ou partie des suppléments d’honoraires des autres médecins (anesthésiste, etc.) en chambre individuelle.
Partenamut distingue bien obligatoire vs complémentaire : prothèses externes remboursées sur prescription (souvent via tiers payant chez le prestataire), chirurgie reconstructrice via accord du médecin-conseil. L’assurance Hospitalia (optionnelle) peut intervenir sur les suppléments de chambre et d’honoraires en cas d’hospitalisation.
Méthode pour comparer Solidaris, Mutualité Neutre, etc.
| Votre profil | Ce qui compte le plus | Où chercher sur le site | Questions à poser |
|---|---|---|---|
| Reconstruction + chambre indiv. | Assurance hospitalisation | Hospitalisation / chambres | Suppléments couverts ? plafonds ? |
| Reconstruction en chambre double | Convention + coûts restants | Cancer / sein / reconstruction | Hôpital adhérent ? devis ? |
| Prothèse externe | Matériel médical | Matériel / bandagisterie | Tiers payant ? fréquence ? |
| Après cancer (suivi) | Forfaits & aide | Post-cancer / domicile | Soins post-op inclus ? |
Attention aux intitulés d’avantages
Si vous ne trouvez pas « reconstruction mammaire » sur le site de votre mutuelle, vérifiez les rubriques proches : hospitalisation, matériel médical, cancer, soins à domicile, soins ambulatoires. Chaque mutuelle organise ses avantages différemment, et un même service peut se cacher sous un intitulé inattendu. La « meilleure » mutuelle dépend de votre profil : chambre individuelle = regardez d’abord l’assurance hospitalisation ; prothèse externe et suivi = comparez surtout les forfaits et services.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


