

Liposuccion en Belgique : prix, remboursements (INAMI/mutuelle) et reste à payer
Vous envisagez une liposuccion en Belgique et vous voulez savoir ce que ça va coûter ? Dans la grande majorité des cas, c’est à votre charge : l’INAMI ne rembourse pas la liposuccion esthétique. Mais selon votre situation : chirurgie réparatrice, lipœdème, assurance hospitalisation, une partie peut être couverte. Voici comment savoir ce qui s’applique à votre cas.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une liposuccion en Belgique, en pratique ?
Une liposuccion en Belgique coûte le plus souvent à partir de ± 1 500 à 2 000 € pour une zone, et atteint plusieurs milliers d’euros si vous faites plusieurs zones lors d’une même intervention. Le prix exact dépend surtout du nombre de zones traitées, du type d’anesthésie et de ce qui est inclus dans le forfait.
En pratique, comparez toujours des devis sur la même base (mêmes zones, même anesthésie, mêmes inclusions), sinon vous comparez des « à partir de » avec des « tout compris ».
Quelles sont les fourchettes de prix par zone ?
Pour une zone unique (ex. ventre, poignées d’amour, culotte de cheval), les cliniques annoncent souvent un prix d’appel, puis le devis final précise les détails (symétrie, volume, anesthésie, salle, suivi).
Plus vous ajoutez des zones, plus le prix augmente, mais pas toujours de manière strictement proportionnelle (une partie des frais est « fixe » : bloc, admission, équipe).
| Nombre de zones | Fourchette de prix indicative | Ce que vous voyez souvent affiché |
|---|---|---|
| 1 zone (ex. ventre, double menton, cuisses) | ± 1 350 – 2 500 € | « à partir de » / petit forfait |
| 2 zones | ± 2 500 – 4 000 € | forfait zones combinées |
| 3–4 zones | ± 3 500 – 6 000 €+ | tarif multi-zones / devis obligatoire |
Note : ces montants sont des ordres de grandeur HTVA. Les prix réels dépendent du devis et de ce qui est inclus (bloc, anesthésie, nuitée, suivi, etc.). Certaines cliniques affichent des prix tout compris TVAC, d’autres hors TVA : vérifiez toujours.
Attention à la notion de « zone ». Certaines structures raisonnent en zone symétrique (ex. cuisses extérieures gauche + droite comptées comme une seule zone) pour éviter les malentendus. D’autres facturent chaque côté séparément. Faites écrire clairement les zones dans le devis.
Qu’est-ce qui fait varier le devis ?
Le poste qui fait souvent basculer le prix est l’anesthésie : une liposuccion peut être réalisée sous anesthésie locale (parfois avec sédation) ou sous anesthésie générale selon les zones et l’étendue. Le choix influence directement les honoraires d’anesthésie et les frais de bloc.
Le tarif varie aussi selon la clinique (frais de salle, durée d’occupation, éventuelle hospitalisation), l’équipe (chirurgien, anesthésiste) et les soins inclus.
Un devis « tout compris » inclut généralement les frais d’admission, l’utilisation du bloc, l’anesthésie, les consommables, le contrôle post-opératoire, et souvent le vêtement de compression (gaine) ou au minimum sa prescription. Un prix « à partir de » peut exclure une partie de ces éléments (ou les chiffrer à part) : demandez une liste écrite de ce qui est inclus/exclu.
TVA : quand s’applique le 21 % ?
La TVA de 21 % s’applique en général lorsque la liposuccion est considérée comme un acte purement esthétique (sans indication médicale). Dans ce cas, une offre affichée « hors TVA » augmente nettement au total.
Impact simple : à prix identique, un montant de 3 000 € HTVA devient 3 630 € TVAC si la TVA s’applique. Demandez au chirurgien si le prix annoncé est TVAC et si la TVA est comprise dans le devis final.
Est-ce remboursé par l’assurance obligatoire (INAMI) en Belgique ?
Non, une liposuccion réalisée pour améliorer la silhouette n’est en général pas remboursée par l’assurance obligatoire en Belgique. L’INAMI (Institut national d’assurance maladie-invalidité) fixe les soins pris en charge par l’assurance obligatoire, et ce remboursement passe ensuite via votre mutuelle.
La différence clé est l’objectif : esthétique (confort/apparence) versus réparateur/reconstructeur (corriger une atteinte fonctionnelle ou une conséquence médicale).
Règle générale : liposuccion esthétique = pas de remboursement
Si l’objectif est uniquement esthétique (affiner le ventre, les cuisses, les poignées d’amour, etc.), vous payez l’intervention vous-même. L’assurance obligatoire ne prévoit pas d’intervention INAMI dans ce cas, et la mutuelle n’a donc pas de base légale pour rembourser.
Attention : même si une liposuccion peut améliorer le confort au quotidien (vêtements, image de soi), cela ne suffit généralement pas pour être considérée comme un soin remboursable. Votre chirurgien doit pouvoir rattacher l’acte à une indication médicale reconnue et à une prestation existante dans la nomenclature de l’assurance obligatoire.
Quand l’intervention peut-elle relever de la chirurgie réparatrice ?
Une prise en charge est envisageable uniquement si l’intervention est codée comme un acte de chirurgie réparatrice/reconstructrice reconnu dans la nomenclature, pas comme une liposuccion esthétique. La décision dépend de l’indication médicale, du codage choisi par le chirurgien et, parfois, d’un accord préalable. Demandez au chirurgien avant de vous engager si votre situation peut entrer dans ce cadre.
Dans quels cas une prise en charge peut exister malgré tout ?
Dans certains cas précis, une intervention peut être prise en charge si elle relève d’un acte de chirurgie réparatrice/reconstructrice reconnu et codable. La décision dépend du but médical (fonctionnel, reconstructeur), du codage choisi par le chirurgien, et parfois d’un accord préalable via la mutuelle.
Quels exemples typiques peuvent ouvrir une prise en charge ?
Une prise en charge est surtout envisagée quand l’intervention vise à corriger une conséquence médicale ou une gêne fonctionnelle documentée, plutôt qu’à affiner une silhouette.
Des situations typiques sont des séquelles après maladie ou traitement (déformations, asymétries, séquelles post-opératoires) ou une perte de poids massive avec excès cutané et problèmes associés (irritations répétées, limitation de mobilité, difficultés d’hygiène, douleurs).
Dans ces cas, le geste réalisé peut inclure une exérèse de peau (abdominoplastie, bodylift, etc.) et parfois un geste sur la graisse. L’abdominoplastie, par exemple, peut dans certains cas être reconnue comme chirurgie réparatrice si une gêne fonctionnelle est documentée.
L’éligibilité se discute dossier par dossier, et le simple fait que « cela gêne » ne suffit pas si l’acte ne peut pas être justifié médicalement et correctement codé.
Lipœdème : la liposuccion est-elle remboursée en Belgique ?
Non : même en cas de lipœdème, la liposuccion n’est pas remboursée par l’assurance obligatoire (INAMI) en Belgique. La raison est administrative : la chirurgie du lipœdème (dont la liposuccion) n’est pas reprise dans la nomenclature des soins remboursables, donc la mutuelle ne peut pas intervenir via l’assurance obligatoire.
Le fait que le lipœdème soit une pathologie réelle et parfois très invalidante ne crée pas un remboursement « automatique » : sans code de nomenclature prévu, il n’y a pas d’intervention INAMI.
Si on vous annonce un « remboursement INAMI » pour une liposuccion du lipœdème, demandez le code de nomenclature qui sera attésté et une confirmation écrite : c’est le moyen le plus simple d’éviter les malentendus.
Quelles alternatives et prises en charge existent malgré tout ?
Vous pouvez malgré tout obtenir des remboursements pour d’autres postes de soins, via les règles habituelles : consultations médicales, séances de kinésithérapie (si prescription/conditions), et dispositifs de compression (bas/manchons) si votre situation entre dans les cadres de remboursement applicables.
Une assurance hospitalisation peut parfois intervenir sur certains frais liés au séjour (chambre, certains frais hospitaliers), mais généralement pas sur l’acte de liposuccion en tant que tel lorsqu’il est non remboursable. Vérifiez votre contrat avant de programmer l’intervention.
Que peuvent rembourser la mutuelle et surtout l’assurance hospitalisation ?
Pour une liposuccion purement esthétique, la mutuelle (assurance obligatoire + complémentaire) ne rembourse en général pas l’acte. Une assurance hospitalisation peut toutefois intervenir sur certains frais de séjour (chambre, suppléments, pré/post), mais cela dépend du contrat et beaucoup de polices excluent (totalement ou partiellement) la chirurgie esthétique.
Mutuelle complémentaire vs assurance hospitalisation : quelle différence ?
La mutuelle complémentaire ne rembourse pas la chirurgie esthétique, elle complète les soins courants couverts par l’INAMI. L’assurance hospitalisation, elle, peut parfois couvrir des frais de séjour (chambre, examens, médicaments) même quand l’acte n’est pas remboursé, selon les conditions de votre contrat. C’est elle qui fait la différence, à condition que l’acte ne soit pas exclu.
Comparatif des assurances hospitalisation : ce qui peut être couvert ?
| Organisme / type de produit | Ce qui peut être couvert | Limites / plafonds / exclusions |
|---|---|---|
| MC (Mutualité Chrétienne) – Hospi Solidaire / formules | Frais de séjour, chambre, suppléments d’honoraires, soins pré/post | Exclusion totale ou partielle possible pour chirurgie esthétique selon la formule |
| Solidaris – Assurance hospitalisation | Couverture hospitalisation (séjour, soins liés à l’hospitalisation) | Exclusion fréquente de l’esthétique pur ; vérifier fenêtre pré/post |
| Partenamut – Assurance hospitalisation | Peut intervenir sur frais d’hôpital, suppléments chambre et honoraires | Pas de remboursement spécifique pour esthétique pur ; conditions variables |
| Helan (ex-Mutualité Neutre) | Chambre, suppléments, soins pré/post selon formule | Dépend du produit exact souscrit ; exclusion esthétique possible |
| Mutualité Libérale – Assurance hospitalisation | Chambre, suppléments, soins pré/post (si prévu) | |
| DKV (assureur privé) – formules hospitalisation | Chirurgie réparatrice généralement couverte ; frais de séjour selon formule | Esthétique pur souvent exclu ; distinction réparatrice/esthétique selon DKV |
Important : pour une chirurgie purement esthétique, beaucoup de contrats n’interviennent pas sur l’acte, mais peuvent intervenir sur certains frais liés à l’hospitalisation selon les conditions.
Ne généralisez pas : chaque contrat a ses propres exclusions. Si votre but est « qui rembourse le mieux », la seule méthode fiable est de comparer les conditions générales (exclusions « chirurgie esthétique », définition d’« hospitalisation », et fenêtre pré/post) et de demander une confirmation écrite avec votre devis.
Comparer les mutuelles
Combien je paie de ma poche ? Exemples de reste à charge (3 scénarios)
Vous payez souvent la quasi-totalité en liposuccion esthétique, et moins uniquement si l’intervention est reconnue comme réparatrice avec une prise en charge en assurance obligatoire. Les chiffres ci-dessous sont des exemples pédagogiques basés sur des fourchettes indicatives : seul un devis + une confirmation écrite (mutuelle/assureur) donne votre montant réel.
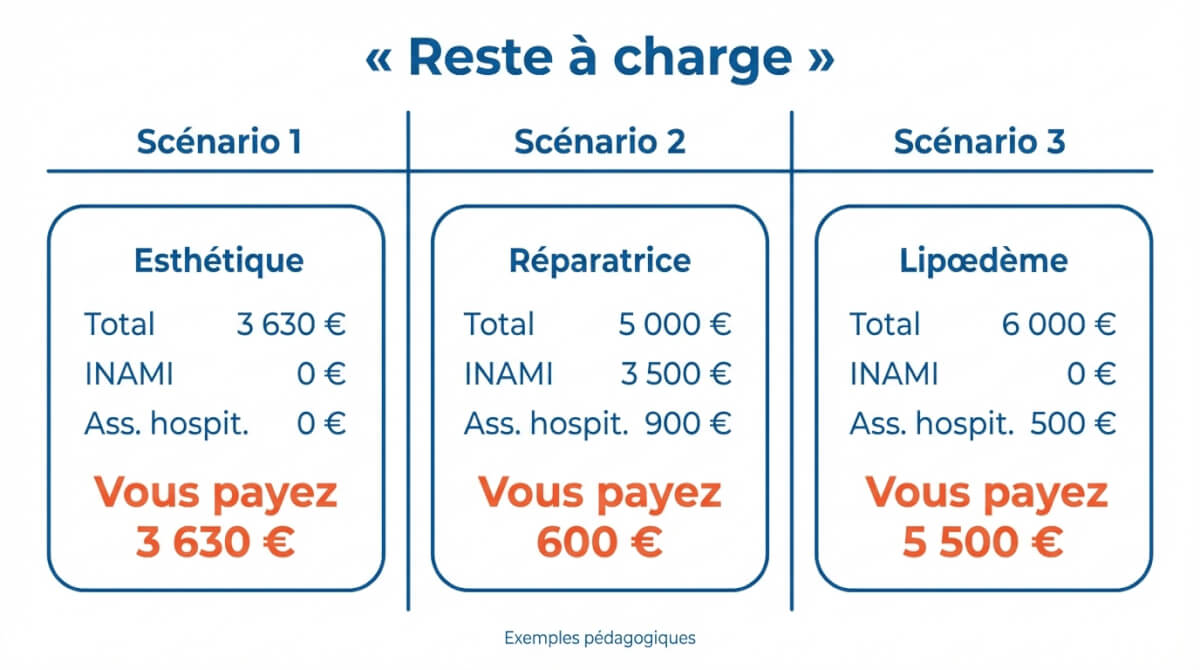
| Scénario | Prix total estimé | Remboursement INAMI | Assurance hospitalisation | Reste à charge |
|---|---|---|---|---|
| 1) Esthétique en clinique privée | 3 630 € (TVAC) | 0 € | 0 € (souvent exclu) | 3 630 € |
| 2) Réparatrice (acceptée par INAMI) | 5 000 € | ± 3 500 € | ± 900 € | ± 600 € |
| 3) Lipœdème + liposuccion | 6 000 € | 0 € | ± 500 € (si séjour couvert) | ± 5 500 € |
Quelles démarches faire pour éviter les mauvaises surprises avant l’opération ?
Demandez un devis écrit détaillé, faites confirmer par écrit la TVA et les exclusions de votre assurance, et vérifiez avant toute date d’opération s’il existe un code de nomenclature et/ou un accord préalable si une indication médicale est évoquée.
Gardez une trace écrite (mail) de chaque réponse. En chirurgie esthétique, l’encadrement impose en pratique un écrit clair et un temps de réflexion avant de vous engager, surtout quand le montant devient important.
Avant de signer : 10 questions à poser
- Quelles zones exactes sont incluses dans le devis (et s’agit-il de zones symétriques) ?
- Le prix est-il TVAC ou HTVA ? Si HTVA, la TVA de 21 % est-elle appliquée ?
- Que comprend le forfait ? Bloc, anesthésie, nuitée, vêtement de compression, contrôles post-op, retouches éventuelles ?
- Quel type d’anesthésie est prévu et quel est son coût ?
- Chambre commune, double ou individuelle ? Quel impact sur les suppléments de chambre et d’honoraires ?
- Y a-t-il une indication médicale dans mon cas ? Si oui, quels codes de nomenclature seront attestés ?
- Un accord préalable du médecin-conseil est-il nécessaire ? Qui introduit la demande et dans quel délai ?
- Mon assurance hospitalisation couvre-t-elle une partie des frais ? (Envoyez le devis à votre assureur pour confirmation écrite.)
- Quelle est la durée de validité du devis et y a-t-il un acompte à verser ?
- Quel est le délai de réflexion prévu avant de confirmer l’intervention ?
Qui contacter : chirurgien, mutuelle, médecin-conseil, assureur ?
- Chirurgien / clinique : pour le devis détaillé, la TVA, la chambre, et le codage éventuel.
- Mutuelle : pour confirmer s’il existe une base de remboursement en assurance obligatoire et la procédure si un accord est requis.
- Médecin-conseil : uniquement si un accord préalable est nécessaire (dossier, délais, décision).
- Assureur hospitalisation : envoyez le devis et demandez une confirmation écrite de ce qui est couvert/exclu si l’acte est classé « esthétique ».
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


