

Comprendre le coût d’une hospitalisation en Belgique et ce que vous rembourse la mutuelle
Vous devez bientôt être hospitalisé ou vous venez de recevoir une facture d’hôpital ? En Belgique, l’assurance obligatoire prend en charge la majeure partie des frais, mais il reste toujours un montant à votre charge. Ce reste à payer dépend du type de chambre, des suppléments facturés et de votre statut. Voici ce que vous paierez, ce que couvre l’INAMI en 2026 et comment réduire la facture.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une hospitalisation en Belgique, concrètement ?
Une hospitalisation vous coûte toujours un reste à charge : l’assurance obligatoire (INAMI) prend en charge la plus grande partie, mais il reste toujours quelque chose à payer. Selon votre situation, ce reste peut être réduit par une assurance complémentaire (incluse dans votre mutuelle) et, si vous l’avez souscrite, une assurance hospitalisation optionnelle (type Hospitalia, MLcare/MLcomfort, etc.)..
Le prix final dépend surtout de votre statut (notamment BIM), du type de chambre et des suppléments autorisés.
Ce qui est facturé automatiquement à votre mutuelle et ce qui vous sera facturé
La plus grande partie « INAMI » est facturée directement à votre mutuelle via le tiers payant : l’hôpital envoie la facture à la mutuelle, et vous ne payez pas cette part.
Vous recevez ensuite une facture pour le ticket modérateur (votre quote-part après remboursement) et, le cas échéant, des suppléments (montants en plus des tarifs de référence, surtout en chambre individuelle).
Règle simple : en chambre commune ou double, on ne peut pas vous facturer de suppléments d’honoraires. En chambre individuelle, des suppléments de chambre et des suppléments d’honoraires peuvent s’ajouter, selon l’hôpital et les médecins.
Les 4 grands postes d’une facture d’hôpital
Une facture d’hôpital se lit en 4 postes : séjour / soins / pharmacie / frais divers. C’est la même logique que côté INAMI : journée d’hospitalisation (forfait de séjour), médicaments, honoraires des prestations et suppléments éventuels.
Le séjour correspond au forfait de la journée d’hospitalisation (hors médicaments, honoraires et suppléments) et varie selon votre situation et la durée de séjour.
Les soins couvrent les actes médicaux et paramédicaux (chirurgie, imagerie, consultations). Si le médecin suit les tarifs, vous payez surtout le ticket modérateur ; en chambre individuelle, un supplément peut s’ajouter.
La pharmacie regroupe médicaments et dispositifs : une partie est remboursée, d’autres produits restent à votre charge s’ils ne sont pas remboursables.
Les frais divers sont les extras (téléphone, TV, repas d’accompagnant, boissons, etc.) : ils sont le plus souvent à votre charge, sauf intervention spécifique d’une assurance hospitalisation optionnelle.
Que rembourse l’assurance obligatoire en cas d’hospitalisation ?
L’assurance obligatoire (INAMI) rembourse la plus grande partie des frais « reconnus » d’une hospitalisation, et votre mutualité paie directement l’hôpital via le tiers payant. Vous recevez ensuite une facture pour ce qui reste à votre charge (ticket modérateur) et, si vous avez choisi une chambre individuelle, d’éventuels suppléments.
Ce que l’INAMI couvre se concentre sur le forfait de séjour, une partie des médicaments remboursables et les honoraires des prestations selon les tarifs de référence.
Le forfait de la journée d’hospitalisation et vos montants à charge en 2026
En 2026, votre part « séjour » est un montant forfaitaire par jour (avec une 1re journée souvent plus chère), qui dépend surtout de votre statut et de la durée du séjour. Ces montants correspondent à votre intervention personnelle sur le prix de la journée d’hospitalisation (le reste étant pris en charge et versé à l’hôpital par les mutualités).
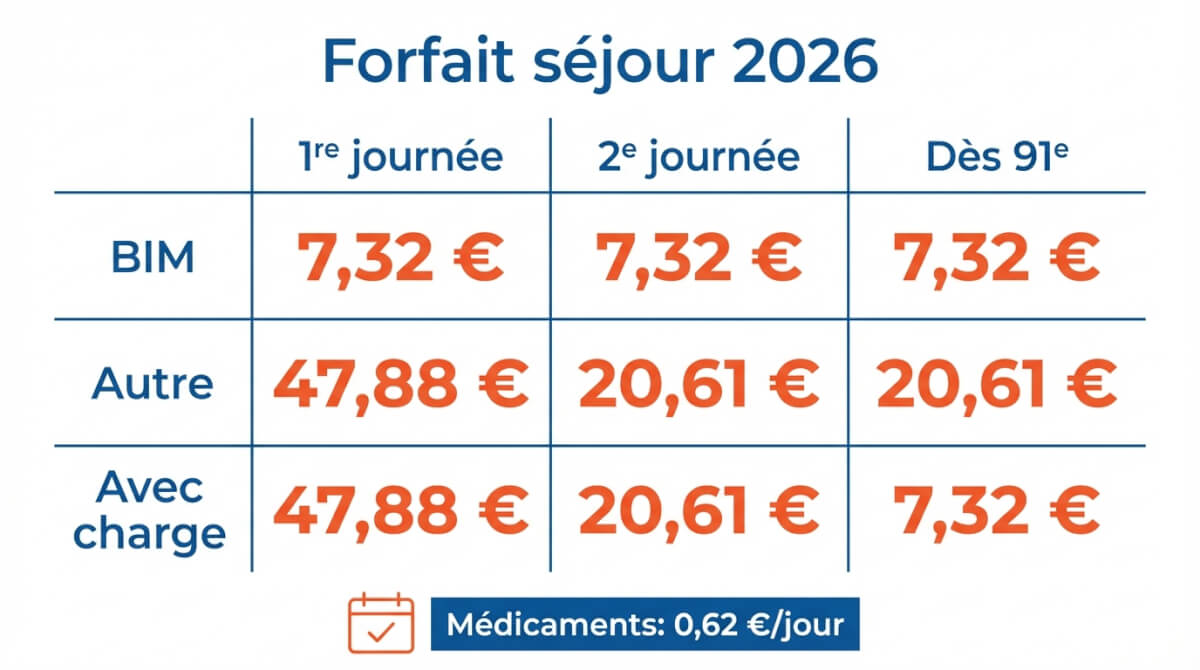
| Statut (résumé) | 1re journée (admission) | 2e journée | À partir du 91e jour |
|---|---|---|---|
| BIM (meilleur remboursement) – sans personnes à charge | 7,32 € | 7,32 € | 7,32 € |
| BIM – avec personnes à charge BIM | 7,32 € | 7,32 € | 7,32 € |
| Chômeur sans personnes à charge | 34,59 €* | 7,32 € | 7,32 € |
| Chômeur (et personnes à charge) | 34,59 €* | 7,32 € | 7,32 € |
| Enfant à charge (hors BIM) | 34,59 € | 7,32 € | 7,32 € |
| Avec personnes à charge / pension alimentaire (et personnes à charge) | 47,88 € | 20,61 € | 7,32 € |
| Autre situation | 47,88 € | 20,61 € | 20,61 € |
Montants d’application à partir du 1er janvier 2026 (source : INAMI). *Le montant de 34,59 € à l’admission vaut si vous êtes chômeur complet depuis 12 mois ; sinon l’admission est à 47,88 €.
Médicaments et prestations médicales pendant le séjour
Pour les médicaments remboursables administrés à l’hôpital, vous payez un forfait de 0,62 € par jour de soins ; la mutualité prend en charge le reste du coût remboursable.
Les médicaments non remboursés par l’assurance obligatoire restent à votre charge et sont facturés en plus sur la facture de l’hôpital.
Aux forfaits s’ajoutent les honoraires des prestations (actes médicaux, imagerie, etc.) : l’INAMI intervient selon des tarifs de référence. Si vous êtes en chambre commune ou double, il n’y a pas de suppléments d’honoraires autorisés ; en chambre individuelle, des suppléments peuvent être facturés.
Cas particuliers fréquents qui changent tout (BIM, personnes à charge, chômage, long séjour)
Le statut BIM donne les montants à charge les plus bas sur le forfait de séjour. À l’inverse, certains profils (par exemple « autre situation ») paient plus, surtout sur la 1re journée et les jours suivants.
Le fait d’avoir des personnes à charge peut réduire votre intervention personnelle (notamment après la 2e journée) et le long séjour change aussi la donne : à partir du 91e jour, les montants à charge diminuent dans plusieurs catégories.
Si votre hôpital vous demande des explications sur une facture (ticket modérateur, médicaments non remboursables, suppléments), contactez votre mutualité : elle dispose des éléments nécessaires pour vérifier ce qui a été pris en charge par l’assurance obligatoire.
Et si vous n’êtes pas en règle de mutuelle ? Sans affiliation valide, l’hôpital peut vous facturer le prix de la journée d’hospitalisation à 100 % (et non plus la seule part « à charge du patient »). C’est un montant beaucoup plus élevé.
Bon à savoir : les informations de cette page concernent les hôpitaux généraux. Les règles pour les hôpitaux psychiatriques peuvent différer (durées, forfaits, plafonds spécifiques).
Pourquoi deux personnes n’auront pas la même facture pour la même hospitalisation ?
Deux personnes peuvent recevoir une facture très différente pour une hospitalisation identique, surtout à cause du type de chambre choisi et de l’apparition (ou non) de suppléments.
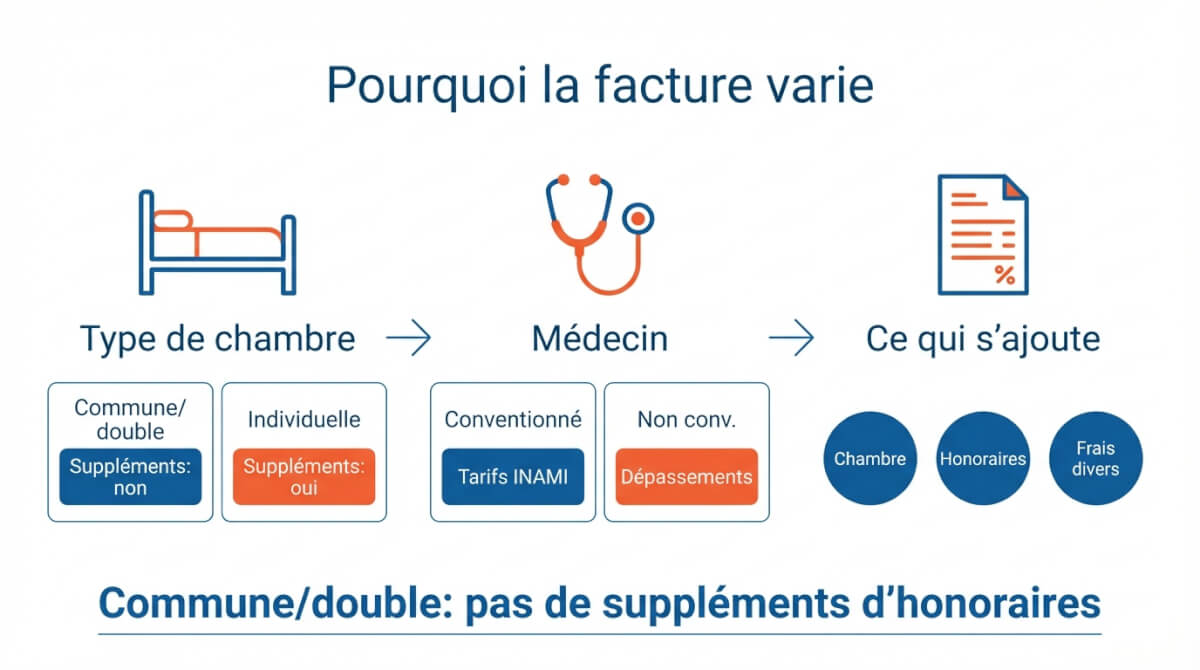
Le ticket modérateur est votre part « normale » après intervention de l’assurance obligatoire. Les suppléments sont des montants en plus (chambre et/ou honoraires) qui ne sont en principe pas couverts par l’assurance obligatoire.
À retenir en 10 secondes : en chambre commune ou double, aucun supplément d’honoraires n’est autorisé. En chambre individuelle, des suppléments de chambre et des suppléments d’honoraires peuvent s’ajouter, et ils expliquent la majorité des écarts de facture.
Chambre commune, double ou individuelle : l’impact le plus important
La différence la plus importante vient du fait qu’en chambre individuelle, l’hôpital peut facturer des suppléments liés au confort et, souvent, des suppléments sur les honoraires. En chambre commune (ou double), ces suppléments sont fortement encadrés et, surtout, les suppléments d’honoraires sont interdits.
Résultat : deux patients opérés le même jour, par la même équipe, peuvent payer un montant proche en chambre commune/double (principalement ticket modérateur + frais non remboursables), tandis que la facture peut grimper en chambre individuelle à cause des suppléments.
Point pratique : ce que vous signez à l’admission (déclaration d’admission) fixe le type de chambre et conditionne le droit de facturer ou non ces suppléments.
Médecin conventionné ou non : quand des suppléments peuvent apparaître
Un médecin conventionné applique les tarifs officiels. Un médecin non conventionné peut demander plus que ces tarifs.
La règle qui change tout à l’hôpital : si vous êtes en chambre commune ou double, le médecin ne peut pas vous facturer de suppléments d’honoraires, même s’il est non conventionné. En chambre individuelle, des suppléments d’honoraires peuvent apparaître, en plus du ticket modérateur.
Exception à connaître : dans certains cas, même un médecin conventionné peut facturer un supplément en chambre individuelle. Si la chambre individuelle vous est imposée pour des raisons médicales (et non par choix personnel), demandez une confirmation écrite pour éviter des suppléments indus.
Suppléments de chambre et suppléments d’honoraires, en mots simples
| Élément | C’est quoi ? | Quand ça s’applique ? | Assurance obligatoire |
|---|---|---|---|
| Ticket modérateur | Votre part après remboursement | Toujours | Non (c’est à vous) |
| Supplément de chambre | Surcoût lié à la chambre | Surtout chambre individuelle | Non |
| Supplément d’honoraires | Surcoût sur les actes médicaux | Possible en chambre individuelle | Non |
Si vous voulez réduire le risque de facture imprévue, choisissez une chambre commune/double et vérifiez le statut de convention de l’équipe médicale. Si vous tenez à une chambre individuelle, une assurance hospitalisation peut couvrir une partie des suppléments selon votre contrat, mais l’assurance obligatoire ne les rembourse pas.
Exemples chiffrés : combien reste-t-il à payer « de sa poche » ?
Votre reste à charge vient (1) des forfaits officiels INAMI (séjour + médicaments remboursables) et (2) de tout ce qui est suppléments et non remboursable, qui est variable selon l’hôpital et les médecins. Le plus gros saut de facture apparaît presque toujours en chambre individuelle.
Exemple 1 : 3 nuits en chambre commune, sans assurance hospitalisation
Pour 3 nuits (donc 4 journées de soins en comptant l’admission), le reste à charge « INAMI » est surtout le forfait séjour + le forfait médicaments remboursables. Si vous êtes dans la catégorie « autre situation » (cas le plus courant hors statuts spécifiques), vos montants officiels sont : 47,88 € le jour d’admission, puis 20,61 € les jours suivants. Sur 4 journées, cela fait 109,71 € pour le séjour.
À cela s’ajoute le forfait médicaments remboursables à 0,62 € par jour, soit 2,48 € sur 4 jours.
Total minimum ‘officiel INAMI’ dans cet exemple : 112,19 €.
✅ Ce qui est certain (INAMI 2026) : 112,19 € (forfait séjour + forfait médicaments remboursables).
⚠️ Ce qui dépend de l’hôpital : ticket modérateur sur actes, médicaments non remboursés, frais divers. Pas de suppléments d’honoraires en chambre commune.
Ensuite, vous pouvez encore payer : le ticket modérateur sur certains actes, des médicaments non remboursés et des frais divers (TV, téléphone, boissons). En chambre commune, vous évitez le gros poste imprévisible : les suppléments d’honoraires (interdits).
Exemple 2 : chambre individuelle et médecin non conventionné
En chambre individuelle, vous payez toujours les mêmes montants officiels INAMI pour le forfait séjour et le forfait médicaments remboursables que si vous étiez en chambre commune. La différence, c’est l’ajout possible de deux postes variables : supplément de chambre (hôpital) et suppléments d’honoraires (médecins), surtout si le médecin est non conventionné.
Exemple mécanique sur 3 nuits : gardez le même socle ‘officiel’ que ci-dessus (112,19 € si vous êtes « autre situation » et 4 jours facturables). Puis ajoutez des suppléments, qui varient fortement. Le supplément de chambre est souvent un montant journalier affiché dans la déclaration d’admission. Les suppléments d’honoraires sont souvent indiqués en pourcentage : si un acte est facturé au-delà du tarif de référence, l’assurance obligatoire ne couvre pas ce dépassement.
Ce scénario est celui où la facture devient la plus difficile à prévoir : le risque financier principal n’est plus le forfait INAMI, mais l’addition chambre individuelle + dépassements d’honoraires.
✅ Ce qui est certain (INAMI 2026) : 112,19 € (même base que l’exemple 1).
⚠️ Ce qui dépend de l’hôpital : suppléments de chambre (€/jour) + suppléments d’honoraires (souvent en %). Montants très variables, parfois plusieurs centaines d’euros.
Exemple 3 : même situation mais avec statut BIM
Avec le statut BIM, votre forfait séjour officiel est au niveau le plus bas : 7,32 € par jour (y compris le jour d’admission) dans les catégories BIM usuelles. Sur 4 journées (admission + 3 jours), cela représente 29,28 € au lieu de 109,71 € pour le même nombre de jours.
Le forfait médicaments remboursables reste 0,62 € par jour, soit 2,48 € sur 4 jours.
Total minimum ‘officiel INAMI’ en BIM dans cet exemple : 31,76 €. Attention : si vous choisissez une chambre individuelle, le statut BIM ne neutralise pas les suppléments de chambre et les suppléments d’honoraires : ces montants restent variables et peuvent redevenir le poste principal de votre facture.
✅ Ce qui est certain (INAMI 2026, statut BIM) : 31,76 € (forfait séjour + forfait médicaments remboursables).
⚠️ Ce qui dépend de l’hôpital : en chambre individuelle, les suppléments de chambre et d’honoraires restent possibles, même avec le statut BIM.
La déclaration d’admission et l’acompte : les documents à lire avant de signer ?
La déclaration d’admission fixe vos choix (chambre et médecins) et peut autoriser ou non des suppléments. L’acompte est une avance possible sur le coût de la chambre dans des cas précis, avec des plafonds.
En cas d’admission via les urgences, les frais sont traités différemment. Consultez notre guide sur le remboursement des urgences à l’hôpital.
À quoi sert la déclaration d’admission et ce qu’il faut vérifier avant de signer
La déclaration d’admission sert à acter votre type de chambre (commune, double, individuelle) et votre choix de médecin(s). Elle est juridiquement contraignante : une fois signée, ces choix déterminent en grande partie ce qui pourra être facturé (dont d’éventuels suppléments en chambre individuelle).
Le document indique aussi les suppléments de chambre possibles et les suppléments d’honoraires (souvent exprimés en pourcentage). Ce n’est pas un devis : comme les suppléments d’honoraires sont en %, le montant final reste difficile à chiffrer à l’avance.
Vérifiez avant de signer : le type de chambre, les suppléments annoncés, et ce qui est prévu si une chambre individuelle est demandée pour raison médicale plutôt que par choix personnel.
L’acompte à l’hôpital : quand il peut être demandé et à quoi il correspond
Un acompte peut être demandé surtout dans deux cas : hospitalisation de jour (uniquement si vous choisissez une chambre individuelle) et hospitalisation longue durée (l’hôpital peut redemander un acompte tous les 7 jours).
L’acompte correspond au coût de la chambre (pas aux honoraires médicaux). Les maxima annoncés sont :
| Situation | Chambre commune | Chambre individuelle |
|---|---|---|
| Hospitalisation longue durée | 150 € | 150 € + 7× supplément chambre |
| Statut intermédiaire (selon profil) | 75 € | 75 € + 7× supplément chambre |
| Statut le plus protégé (selon profil) | 50 € | 50 € + 7× supplément chambre |
3 questions à poser à l’admission :
- Si je choisis une chambre individuelle, quels sont le supplément de chambre (€/jour) et le % de suppléments d’honoraires indiqué ?
- La chambre individuelle est-elle un choix personnel ou une nécessité médicale (et comment est-ce noté dans mon dossier) ?
- Un acompte est-il demandé ici : combien, à quelle fréquence (long séjour) et uniquement pour la chambre ?
Assurance hospitalisation de la mutuelle : est-ce utile, et qu’est-ce que ça couvre vraiment ?
Oui, c’est utile si vous voulez surtout réduire le risque financier lié à une chambre individuelle (suppléments de chambre et d’honoraires) et couvrir des soins pré/post-hospitalisation que l’assurance obligatoire ne prend pas forcément en charge. Ces assurances interviennent après l’assurance obligatoire : elles complètent ce qui reste à votre charge (selon contrat), elles ne remplacent pas la mutuelle.
En chambre commune/double, l’intérêt est souvent plus limité, car le gros poste imprévisible (suppléments d’honoraires) est déjà interdit.
Ce que ces assurances couvrent généralement et ce qu’elles ne couvrent pas
Ces assurances couvrent généralement (1) tout ou partie des suppléments en chambre individuelle, (2) des soins ambulatoires liés à l’hospitalisation avant/après (consultations, examens, kiné, imagerie), et parfois (3) des frais « autour » (transport urgent, accompagnant, certains produits pharmaceutiques).
Elles ne couvrent généralement pas les dépenses non médicales facturées par l’hôpital (téléphone, TV, wifi, boissons), et elles peuvent exclure ou limiter certains contextes (par exemple hospitalisation de jour en chambre individuelle pour les suppléments, selon la formule). La plupart des contrats prévoient aussi une franchise (montant qui reste à votre charge) et/ou des plafonds annuels.
Les différences importantes entre les formules des mutuelles francophones
| Acteur / formule | Suppléments en chambre individuelle | Pré / post-hospitalisation | Franchise / plafonds |
|---|---|---|---|
| Partenamut Hospitalia Plus | Jusqu’à 300% (avec limites) | 60 j avant / 180 j après | Franchise souvent 150 €; séjour plafonné 125 €/jour |
| Partenamut Hospitalia Smart | Jusqu’à 100% (plafond annuel) | 60 j avant / 120 j après | Voir conditions générales Partenamut |
| Mutualité Libérale MLcare+ | Suppléments honoraires jusqu’à 100% | Non précisé ici | Jusqu’à 25.000 €/an; franchise chambre seule 150 € |
| Mutualité Libérale MLcomfort+ | Suppléments honoraires jusqu’à 200% | Non précisé ici | Jusqu’à 50.000 €/an; franchise chambre seule 150 € |
| MC Hospi +100 | Suppléments chambre jusqu’à 100 €/jour ; honoraires jusqu’à 100 % | 30 j avant / 90 j après | Franchise max. 100 €/an (adultes) ; pas de franchise < 18 ans |
| MC Hospi +200 | Suppléments chambre jusqu’à 100 €/jour ; honoraires jusqu’à 200 % | 30 j avant / 90 j après | Franchise max. 100 €/an (adultes) ; pas de plafond annuel |
| Solidaris Optio 100 / 200 | Suppléments honoraires jusqu’à 100 % ou 200 % selon formule | Avec complément LCH : 60 j avant / 90 j après | Variable selon formule ; stage d’attente 6 mois |
Ordre de grandeur des prix : à quoi s’attendre ?
Ces formules ont des niveaux de couverture très différents — et des prix en conséquence. Attendez-vous à une prime très dépendante de votre âge et du niveau de couverture (notamment chambre individuelle et % de suppléments). Comme repère, une assurance hospitalisation individuelle tourne souvent autour de 20 à 45 €/mois vers 30 ans et 50 à 75 €/mois vers 60 ans ; une famille peut se situer autour de 70 à 150 €/mois selon les garanties.
Avant de signer, vérifiez 3 points : le % de suppléments réellement couvert, la durée pré/post, et la franchise (car c’est souvent ce que vous paierez « quoi qu’il arrive »).
Comparer les mutuelles
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


