

Échographie en Belgique : prix, remboursements et reste à payer
Vous devez passer une échographie en Belgique et vous voulez savoir ce que vous allez réellement payer ? Entre le tarif annoncé, le remboursement de l’assurance obligatoire et les éventuels suppléments, la facture finale peut réserver des surprises. Dans ce guide, vous trouverez les clés pour comprendre le prix d’une échographie, ce que l’INAMI rembourse, ce que votre mutuelle peut ajouter, et surtout comment estimer votre reste à charge avant de prendre rendez-vous.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une échographie en Belgique, en pratique ?
En pratique, une échographie coûte le plus souvent entre 45 € et 100 €, mais elle peut grimper si le prestataire n’est pas conventionné ou si des suppléments s’ajoutent (options, urgence, contexte hospitalier).
Trois variables expliquent presque toute la facture :
- le type d’acte (code INAMI),
- le statut du prestataire (conventionné ou non)
- et le contexte (cabinet/hôpital, urgence, options comme la 3D).
Les fourchettes de prix selon le type d’échographie et le lieu
Les montants varient d’abord selon l’examen. Une échographie dite « classique » se situe souvent dans le bas de la fourchette, alors qu’un examen plus spécialisé monte plus vite.
| Situation | Fourchette réaliste payée | Pourquoi ça bouge ? |
|---|---|---|
| Échographie « classique » (ex. abdominale) | ≈ 45 – 100 € | Type d’acte + lieu (cabinet/hôpital) |
| Échographie de grossesse « standard » | ≈ 50 – 75 € | Acte standard mais suppléments possibles |
| Examen plus spécialisé (ex. cardiaque) | ≈ 100 € ou plus | Acte plus complexe (code INAMI différent) |
| Centre/cabinet non conventionné (exemple) | 30 € dont 20 € de supplément | Supplément hors assurance obligatoire |
Si le prestataire est non conventionné, il peut facturer des suppléments qui restent à votre charge. Le lieu joue aussi : à l’hôpital ou en consultation privée, des frais et suppléments peuvent s’ajouter. Enfin, une demande spécifique (ex. 3D) ou un contexte d’urgence peut augmenter la note.
Exemple rapide de facture : ce que vous payez au guichet avec et sans tiers payant
Au guichet, la différence clé est le tiers payant : si le prestataire l’applique, vous payez surtout votre ticket modérateur (et les éventuels suppléments). Sans tiers payant, vous avancez le total, puis vous récupérez le remboursement sur base de l’attestation.
| Exemple (centre non conventionné) | Sans tiers payant | Avec tiers payant |
|---|---|---|
| Échographie facturée 30 € | Vous payez 30 €, puis remboursement | Vous payez 10 € + 20 € de supplément |
À retenir : le tiers payant ne supprime pas les suppléments d’un prestataire non conventionné. Ils restent dus, même si une partie est réglée directement entre la mutuelle et le prestataire.
À demander avant de prendre RDV
- Le prix total estimé (tout compris).
- Le statut : conventionné, partiellement, ou non conventionné.
- Si le tiers payant est appliqué, et ce que vous paierez sur place.
- Les suppléments possibles (hôpital/cabinet privé, urgence, options comme la 3D).
Que rembourse l’assurance obligatoire pour une échographie ?
L’assurance obligatoire rembourse une partie du tarif INAMI d’une échographie, et vous laisse à payer le ticket modérateur (la part légale à votre charge). Si le prestataire est non conventionné, des suppléments peuvent s’ajouter et ils ne sont pas remboursés par l’assurance obligatoire.
Tarif INAMI, intervention, ticket modérateur : traduire en mots simples
Le tarif (honoraire) INAMI est le prix de référence fixé par convention pour une prestation. L’assurance obligatoire (via votre mutuelle) paie une partie de ce tarif : c’est l’intervention. Ce qui reste sur ce tarif s’appelle le ticket modérateur.
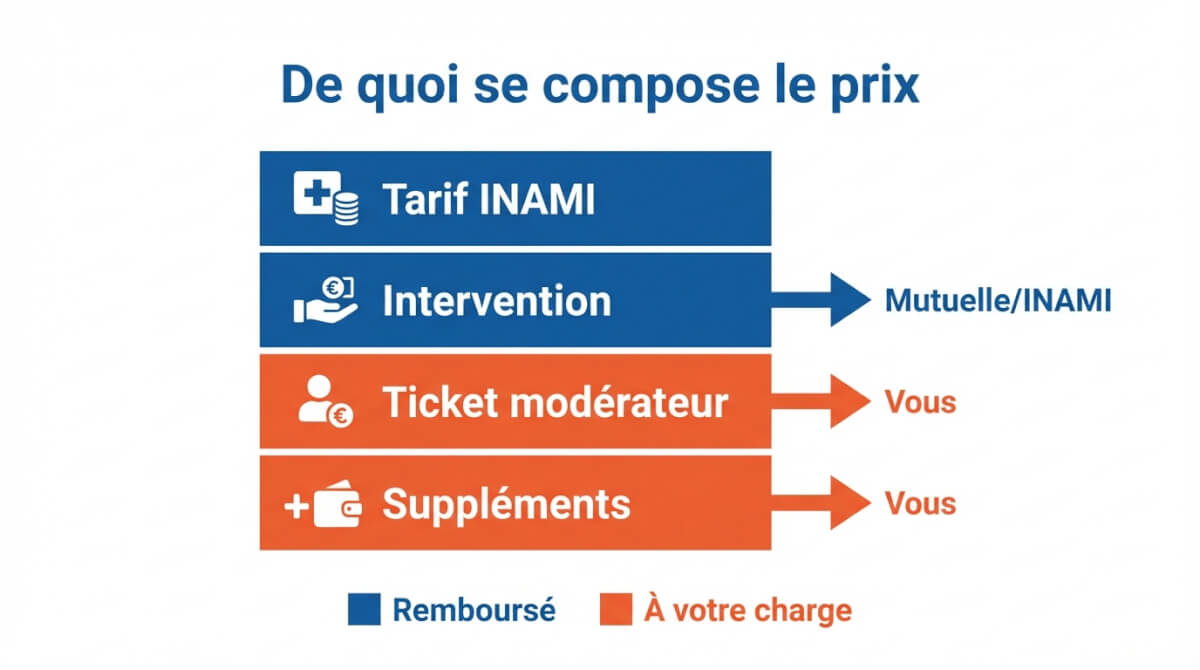
Si le tiers payant est appliqué, vous payez sur place surtout votre ticket modérateur (et d’éventuels suppléments). Si le tiers payant n’est pas appliqué, vous payez l’entièreté, puis vous êtes remboursé sur base de l’attestation (papier ou électronique). Une prescription médicale est généralement nécessaire pour que l’échographie soit remboursée par l’assurance obligatoire.
| Ce que vous voyez sur la facture | Ce que ça veut dire | Remboursé par l’assurance obligatoire ? |
|---|---|---|
| Honoraire / tarif INAMI | Prix de référence (si convention) | Oui, en partie |
| Intervention | Part payée par l’assurance obligatoire | Oui |
| Ticket modérateur | Part légale à votre charge | Non (sauf avantages complémentaires) |
| Supplément | Extra au-dessus du tarif INAMI | Non |
Attention : les suppléments ne figurent pas dans les tableaux de tarifs INAMI, car ils sortent du cadre de l’assurance obligatoire et restent entièrement à votre charge.
Voici les tarifs officiels 2026 pour trois échographies courantes, réalisées en ambulatoire chez un prestataire conventionné (source : INAMI – Imagerie médicale, partie 4) :
| Type d’échographie | Honoraire INAMI 2026 | Intervention (non-BIM) | Ticket modérateur | Si BIM |
|---|---|---|---|---|
| Abdominale complète (radiologue, code 460316) | 75,71 € | 73,23 € | 2,48 € | TM = 0 € |
| Pelvienne/gynéco (gynécologue, code 469556) | 41,47 € | 38,99 € | 2,48 € | TM = 0 € |
| Grossesse – monitoring (gynécologue, code 468834) | 107,65 € | 105,17 € | 2,48 € | TM = 0 € |
Ces montants correspondent au tarif conventionné, sans supplément. Chez un prestataire non conventionné, des suppléments s’ajoutent au-dessus de ces montants et ne sont pas remboursés. Vous pouvez vérifier les tarifs de n’importe quel acte via l’outil NomenSoft de l’INAMI en recherchant le code de la prestation.
BIM (intervention majorée) : ce que ça change sur le ticket modérateur
Le statut BIM réduit votre ticket modérateur sur les prestations remboursables. Comme le montre le tableau ci-dessus, le ticket modérateur tombe à 0 € pour les bénéficiaires de l’intervention majorée en ambulatoire.
Nouveau depuis 2026 : les médecins (conventionnés ou non) n’ont plus le droit de facturer des suppléments d’honoraires en ambulatoire aux bénéficiaires de l’intervention majorée (BIM). Cette interdiction, déjà en vigueur depuis 2025 pour les « BIM avantage », s’étend depuis le 1er janvier 2026 aux « BIM revenu ». (Source INAMI)
En pratique, le BIM aide surtout quand le prestataire est conventionné et ne facture pas de suppléments. Et depuis 2026, même chez un prestataire non conventionné, un patient BIM ne devrait plus se voir facturer de supplément en ambulatoire.
Où trouver les montants officiels en 2026 et comment les lire
Les montants officiels 2026 se consultent dans les tableaux « Honoraires, prix et remboursements » de l’INAMI, rubrique Imagerie médicale (partie 4). Vous pouvez aussi utiliser l’outil en ligne NomenSoft : entrez le code de la prestation (ex. 460316 pour une échographie abdominale) et consultez l’onglet « Honoraires – remboursements » pour voir l’honoraire, l’intervention et le ticket modérateur.
Lisez toujours les trois colonnes clés : honoraire (le tarif officiel), intervention (ce que l’assurance obligatoire paie) et ticket modérateur (ce qui reste à votre charge). Pour vérifier si votre prestataire est conventionné, utilisez l’outil SilverPages de l’INAMI.
Si vous ne bénéficiez pas d’un eAttest/tiers payant, gardez votre attestation de soins (preuve nécessaire pour obtenir le remboursement). Si le tiers payant est appliqué, le prestataire transmet généralement les données et vous payez surtout le ticket modérateur (et les suppléments éventuels).
Pourquoi le prix peut exploser ?
Le prix peut exploser dès qu’un supplément d’honoraires s’ajoute au tarif de référence : l’assurance obligatoire rembourse uniquement sur base du tarif INAMI, pas sur le supplément. Résultat : vous pouvez payer une facture élevée et recevoir un remboursement faible si le prestataire est non conventionné ou si des options/actes non repris s’ajoutent.
Médecin conventionné ou non : l’impact sur votre reste à charge
Un prestataire conventionné respecte les tarifs fixés par convention : votre reste à charge correspond surtout au ticket modérateur légal. Un prestataire non conventionné peut facturer, en plus, des suppléments entièrement à votre charge.
Exemple concret (rapporté par RTL en novembre 2025) : une patiente paie 140 € pour une échographie et ne récupère qu’environ 20 €. Le mécanisme est simple : le remboursement se calcule sur le tarif officiel (souvent bien inférieur à la facture), et tout ce qui dépasse (suppléments) n’est pas couvert.
Voici trois exemples concrets pour illustrer la différence de reste à charge :
| Scénario | Prix facturé | Tarif INAMI | Intervention | Supplément | Reste à charge |
|---|---|---|---|---|---|
| Conventionné + tiers payant (écho abdominale) | 75,71 € | 75,71 € | 73,23 € | 0 € | 2,48 € |
| Non conventionné + supplément (même écho) | 140 € | 75,71 € | 73,23 € | 64,29 € | 66,77 € |
| Grossesse – conventionné (monitoring gynécologue) | 107,65 € | 107,65 € | 105,17 € | 0 € | 2,48 € |
Suppléments fréquents et cas typiques
Certains centres affichent un prix qui paraît bas, mais il correspond seulement à ce que vous payez en tiers payant sur place (le ticket modérateur). Ils ajoutent ensuite un supplément : vous payez donc ‘ticket modérateur + supplément‘. Exemple typique annoncé : échographie à 30 € avec tiers payant, dont 10 € de ticket modérateur et 20 € de supplément.
Prévoyez aussi les options et actes ‘autour’ de l’échographie : une échographie 3D peut entraîner des coûts additionnels, et certains actes guidés par échographie peuvent ne pas être remboursés. Exemple : une infiltration sous échographie peut être facturée 40 € et rester non remboursable si l’acte n’est pas pris en charge.
Grossesse : combien d’échographies sont remboursées et qu’est-ce qui peut être mieux couvert ?
L’assurance obligatoire rembourse un nombre limité d’échographies de grossesse ‘standard’ quand la grossesse est considérée sans risque, et elle rembourse des échographies supplémentaires si une anomalie est suspectée ou si votre grossesse est à risque. Votre reste à charge dépend surtout du ticket modérateur et des suppléments éventuels.
Ce qui est prévu en « grossesse sans risque » et quand des échographies en plus sont remboursées
En grossesse sans risque, l’assurance obligatoire intervient sur des échographies de suivi ‘standard’ (celles qui correspondent à un acte reconnu et coté). Des examens en plus peuvent aussi être remboursés si votre médecin motive une indication médicale (risque maternel, suspicion d’anomalie, besoin de surveillance plus rapprochée). Le point clé : le remboursement suit l’acte reconnu et ses conditions, pas le ‘nom commercial’ de l’examen.
Attention : une échographie 3D/4D est souvent une option de confort. Elle peut donc être peu ou pas remboursée si elle n’est pas médicalement justifiée. Demandez toujours si l’acte est facturé comme échographie médicale standard ou comme supplément/option.
Ce que certaines mutuelles ajoutent pendant la grossesse
Certaines mutuelles renforcent surtout la couverture autour du suivi de grossesse plutôt que l’échographie ‘en plus’.
Exemple : la MC rembourse le montant restant à votre charge après intervention de l’assurance obligatoire (sauf les suppléments d’honoraires) pour les consultations gynéco, les échographies et la kiné périnatale pendant la grossesse et jusqu’à 3 mois après l’accouchement.
Solidaris met en avant le remboursement des visites chez un gynécologue conventionné et peut rembourser le ticket modérateur légal (hors suppléments) si vous êtes en ordre de cotisations et si vous avez un DMG. L’idée est de réduire votre reste à charge sur les consultations qui entourent les examens.
Votre mutuelle rembourse-t-elle quelque chose en plus de l’INAMI ?
Oui, certaines mutuelles peuvent réduire votre reste à charge même si elles n’affichent pas un avantage ‘échographie’. L’aide arrive souvent via un avantage lié à la consultation (gynécologue/spécialiste), aux enfants, ou au suivi de grossesse, et elle ne couvre pas les suppléments d’un prestataire non conventionné.
Les « bons » endroits où chercher l’avantage, même si le mot échographie n’apparaît pas
Un avantage ‘échographie’ est souvent rangé ailleurs. Avant de conclure ‘pas d’intervention’, vérifiez les rubriques grossesse/suivi périnatal, gynécologie, consultations spécialistes, examens médicaux ou imagerie, ainsi que les forfaits soins ambulatoires et les avantages enfants.
Point clé : certaines mutuelles remboursent le ticket modérateur d’une consultation (ex. gynécologue), ce qui aide si votre échographie est réalisée dans ce cadre. En revanche, si l’échographie est facturée comme acte technique distinct (radiologie/imagerie), l’avantage ‘consultation’ peut ne pas s’appliquer.
Comparatif des grandes mutuelles francophones : ce qui peut réduire le reste à charge
| Mutuelle | Dans quels cas elle aide vraiment | Conditions | Ce qui n’est pas couvert |
|---|---|---|---|
| MC (Mutualité chrétienne) | Pendant la grossesse : rembourse le reste à charge (consultations gynéco, échographies, kiné périnatale) après intervention de l’assurance obligatoire | Transmettre la date présumée d’accouchement + cotisations en ordre | Suppléments d’honoraires |
| Solidaris (Wallonie) | Ticket modérateur des consultations gynécologue (utile si l’écho est liée à la consultation) | DMG + cotisations en ordre + gynécologue conventionné | Suppléments d’honoraires |
| Partenamut | Pour les <18 ans : remboursement du ticket modérateur des consultations généraliste/spécialiste (peut aider si l’écho est incluse dans ce cadre) | Enfant <18 ans + DMG valable + prestataire conventionné | Suppléments + actes techniques facturés hors ‘consultation’ |
| Autres mutuelles | Vérifiez les rubriques grossesse, gynécologie, consultations spécialistes, examens médicaux, imagerie ou soins ambulatoires | Variables selon la mutuelle et la formule choisie | Généralement les suppléments d’honoraires |
Ces avantages peuvent évoluer. Vérifiez les conditions actuelles sur le site de votre mutuelle.
Si vous hésitez, demandez au prestataire comment l’acte sera facturé (consultation vs acte d’imagerie) et vérifiez si l’avantage de votre mutuelle vise bien ce type de facturation.
Les assurances optionnelles peuvent aussi changer la donne : une assurance hospitalisation peut intervenir si l’échographie est réalisée pendant une hospitalisation, et un produit ambulatoire peut parfois couvrir une partie du reste à charge en soins externes. Vérifiez les conditions (plafonds, franchises, exclusions des suppléments).
Comparer les mutuelles
Comment connaître votre remboursement avant de passer l’examen ?
Vous pouvez estimer votre remboursement avant l’échographie si vous obtenez 2 infos : le statut du prestataire (conventionné ou non) et ce qui sera facturé (code/prestation + éventuels suppléments). Sans ces éléments, votre mutuelle ne peut pas ‘deviner’ le coût réel, car les suppléments dépendent du prestataire et restent à votre charge.
La checklist en 5 questions à poser au cabinet ou à l’hôpital
- Êtes-vous conventionné (ou partiellement) pour cet examen ?
- Quel code/prestation sera facturé (intitulé + code INAMI si possible) ?
- Appliquez-vous le tiers payant ? Si oui, combien je paie sur place ?
- Y a-t-il des suppléments (cabinet privé, hôpital, urgence, options) et quel montant exact ?
- Pouvez-vous faire un devis/estimation écrite (tout compris) ?
La méthode de calcul simple avec un exemple chiffré
Reste final = ticket modérateur (sur le tarif INAMI) + suppléments.
Exemple : le prestataire (non conventionné) demande 140 € pour une échographie abdominale complète.
1) Le tarif INAMI de référence est de 75,71 € (code 460316).
2) L’assurance obligatoire rembourse 73,23 € (intervention non-BIM).
3) Le ticket modérateur légal est de 2,48 €.
4) Le supplément est de 140 € − 75,71 € = 64,29 €.
5) Votre reste à charge total : 2,48 € + 64,29 € = 66,77 €.
Chez un prestataire conventionné, ce même examen vous coûterait seulement 2,48 € de ticket modérateur (0 € si vous êtes BIM).
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


