

Anneau gastrique en Belgique : prix, et remboursement par la mutuelle
Vous envisagez la pose d’un anneau gastrique et vous voulez savoir ce que vous allez réellement payer ? En Belgique, l’INAMI rembourse une partie de l’intervention, mais la facture finale dépend de votre chambre, de votre mutuelle et de votre assurance hospitalisation.
Dans cet article, on détaille les prix pratiqués, le fonctionnement du remboursement, les conditions à remplir, et comment comparer les couvertures pour limiter les surprises.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte un anneau gastrique en Belgique (en pratique)
En 2026, la plupart des patients voient circuler une fourchette « grand public » de 5.000 € à 10.000 € pour une pose d’anneau gastrique en Belgique (hôpital ou clinique, avec un périmètre variable selon les établissements).
Ce montant est indicatif : le « prix annoncé » ne correspond pas toujours à la facture finale, car des postes s’ajoutent souvent autour de l’acte (séjour, matériel, honoraires, suivi).
Fourchettes de prix les plus courantes
| Poste | Ordre de grandeur (Belgique) | Pourquoi ça varie |
|---|---|---|
| Forfait « tout compris » souvent communiqué | 5.000–10.000 € | Périmètre inclus différent d’un centre à l’autre |
| Matériel / implant (quote-part patient) | ≈ 942 € | Type de prothèse, voie chirurgicale (laparoscopie) |
| Séjour (1 nuit ou plus) | Variable | Durée, confort, type de chambre |
| Honoraires médicaux | Couverts par l’INAMI (hors suppléments) | Suppléments possibles en chambre individuelle |
| Suivi et consultations | En plus, selon parcours | Pré-op et post-op (diététique, contrôles) |
Demandez toujours un devis détaillé qui distingue ce qui est inclus (acte, implant, anesthésie, hospitalisation, consultations, examens) et ce qui est facturé à part.
Ce qui fait le plus varier la facture
Le facteur n°1 est le type de chambre. En chambre individuelle, des suppléments d’honoraires peuvent s’appliquer (jusqu’à 200 % dans certains hôpitaux), ce qui fait grimper la facture sans changer l’acte médical.
Le choix de l’établissement joue aussi : hôpital général, centre spécialisé, clinique privée, et politique de suppléments. Le matériel (anneau et consommables) peut varier selon le modèle utilisé et les habitudes du service.
Enfin, le « tout compris » inclut rarement tout le parcours : les consultations préopératoires, l’évaluation pluridisciplinaire, les contrôles postopératoires et certains médicaments ou fournitures peuvent s’ajouter. Vérifiez aussi la durée de séjour prévue et le coût si une nuit supplémentaire est nécessaire.
Remboursement INAMI : que couvre-t-il et quel reste à charge prévoir
L’INAMI intervient si vous remplissez les conditions (âge, IMC, régime documenté, avis pluridisciplinaire) et si l’hôpital introduit le dossier avec l’annexe 77.
Le remboursement ne signifie pas « opération gratuite » : une partie de la facture reste presque toujours à votre charge, surtout à cause du matériel et, selon votre choix de chambre, des suppléments d’honoraires.
Ce que l’INAMI rembourse réellement
On lit souvent que l’INAMI rembourse 54 à 57 % du coût du matériel chirurgical. En pratique, cela veut dire que l’assurance obligatoire prend en charge les prestations médicales au tarif de la nomenclature (acte opératoire, anesthésie, surveillance, etc.) et une partie du matériel.
Là où vous payez le plus, c’est sur la quote-part matériel/implant : pour la pose d’un anneau gastrique par voie laparoscopique, plusieurs centres belges annoncent une quote-part patient autour de 942 €. C’est ce montant qui sert souvent d’acompte avant l’hospitalisation.
| Bloc de facture | Ce que couvre l’INAMI | Ce que vous payez souvent |
|---|---|---|
| Honoraires & actes (nomenclature) | Oui, en grande partie | Ticket modérateur |
| Matériel / implant (anneau) | Partiel (54–57 %) | ≈ 942 € (souvent demandé en acompte) |
| Frais annexes (médicaments, fournitures) | Variable | Souvent en partie à votre charge |
Reste à payer : chambre double vs chambre individuelle
Si vous choisissez une chambre double, vous limitez en général les surprises : pas de suppléments d’honoraires (ou beaucoup moins), et votre principal reste à charge tourne souvent autour de la quote-part du matériel (et quelques frais annexes).
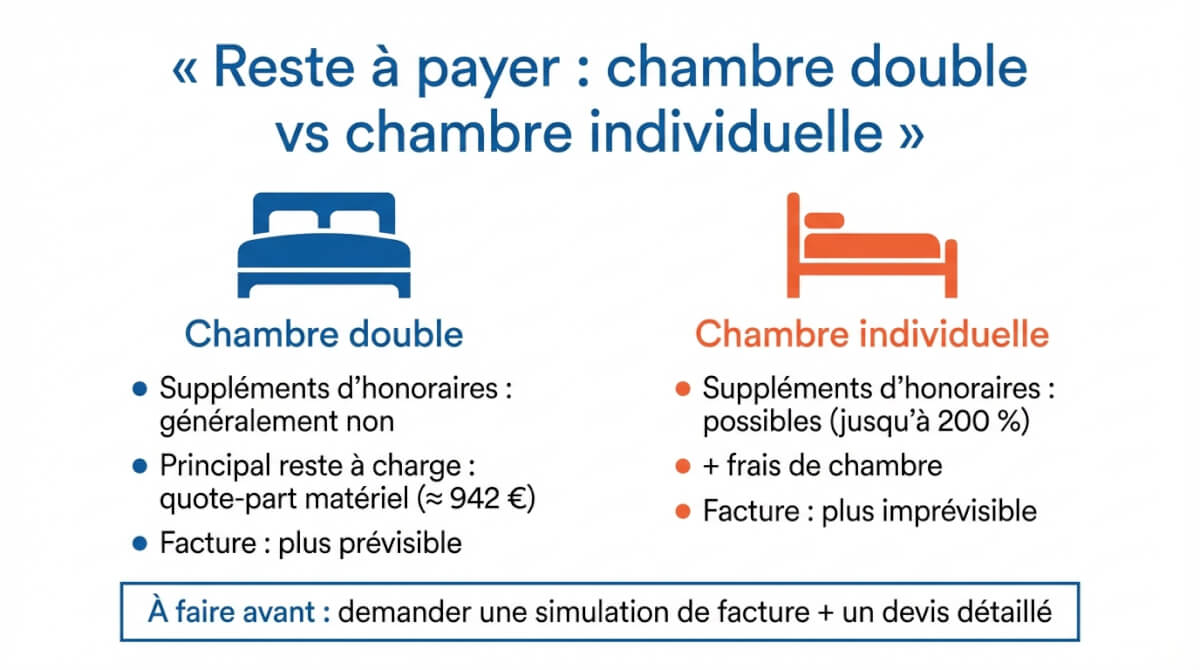
Si vous choisissez une chambre individuelle, le risque financier augmente. Des suppléments d’honoraires peuvent s’appliquer (jusqu’à 200 % selon les règles de l’établissement), en plus des frais de chambre.
Résultat : au lieu de « payer environ 942 € », vous pouvez payer ce montant en plus des suppléments qui varient fortement d’un service à l’autre.
Quelles conditions pour être remboursé ?
Le remboursement INAMI d’une chirurgie bariatrique (dont l’anneau) dépend de conditions médicales et d’un parcours encadré. Vous y avez droit si vous cochez les critères d’âge, d’IMC, de suivi préalable, et si une équipe pluridisciplinaire valide l’indication.
Critères médicaux les plus fréquents
Vous devez avoir au moins 18 ans au moment de l’intervention. L’INAMI exige aussi un échec d’au moins 1 an de traitement par régime/suivi diététique documenté (avec traces dans le dossier médical).
La décision passe par une évaluation multidisciplinaire, en pratique avec un chirurgien bariatrique, un médecin interniste ou endocrinologue et un psychologue ou psychiatre. Cette étape sert à vérifier l’éligibilité, les contre-indications et la capacité à suivre les consignes après l’opération.
L’accès au remboursement repose ensuite sur l’IMC : IMC ≥ 40, ou IMC ≥ 35 si vous avez au moins une comorbidité reconnue. Les comorbidités les plus citées sont le diabète traité, une hypertension artérielle résistante (sous plusieurs traitements) ou un syndrome d’apnées du sommeil objectivé. Une réintervention après échec/complication d’une chirurgie précédente peut aussi entrer dans les critères.
Quel poids faut-il pour être éligible ?
Il n’existe pas de poids minimum universel. Ce qui compte est votre IMC (et parfois vos comorbidités), car le seuil dépend de votre taille.
Calculez-le ainsi : IMC = poids (kg) ÷ taille² (m²). Si vous êtes proche des seuils (35 ou 40), demandez à votre médecin ou au centre bariatrique de confirmer l’IMC sur base de mesures récentes et de vérifier si une comorbidité permet l’éligibilité.
Annexe 77 : démarches et prise en charge
L’annexe 77 est le document qui active le volet administratif du remboursement INAMI pour une chirurgie bariatrique. Elle sert à éviter que l’intervention soit considérée comme non conforme aux conditions, ce qui compliquerait le remboursement ensuite.
À quoi sert l’annexe 77
L’annexe 77 est une notification officielle liée à votre intervention (anneau, sleeve, bypass). Elle reprend les éléments qui justifient la prise en charge (critères médicaux et validation du parcours).
Sans cette annexe, le risque est d’avoir une facturation moins favorable ou des échanges administratifs plus longs avec la mutualité. C’est aussi le point de repère qui permet au centre de coordonner le remboursement entre l’assurance obligatoire et, si vous en avez une, votre assurance hospitalisation.
Qui l’envoie et quand ?
Dans beaucoup de centres, vous ne devez pas faire la paperasse vous-même : c’est le chirurgien et/ou le service de l’hôpital qui complète l’annexe 77 et l’envoie au médecin-conseil de votre mutuelle, avant l’hospitalisation. Votre rôle est surtout de vérifier que c’est bien fait et que tout est clair avant la date d’opération.
Avant de confirmer l’intervention, demandez une confirmation écrite que l’annexe 77 a été introduite (ou qu’elle le sera à telle date). Si vous avez une assurance hospitalisation, prévenez-la à l’avance et faites confirmer ce qui est couvert.
Mutuelle et assurance hospitalisation : comment réduire le reste à charge
Votre mutuelle sert d’abord de canal pour l’assurance obligatoire : c’est l’INAMI qui fixe ce qui est remboursé via la nomenclature. Les « plus » viennent soit de l’assurance complémentaire de la mutuelle, soit d’une assurance hospitalisation séparée.
Pour limiter votre facture, vous devez donc distinguer 2 étages : INAMI (le socle) et couvertures supplémentaires (mutuelle et assurance hospitalisation).
Mutuelle vs assurance hospitalisation : qui paie quoi ?
| Mutuelle (assurance obligatoire via INAMI) | Assurance hospitalisation (facultative) | |
|---|---|---|
| Honoraires au tarif INAMI | ✅ Oui (vous payez le ticket modérateur) | Peut couvrir le ticket modérateur |
| Quote-part matériel (≈ 942 €) | ❌ Non | ✅ Souvent oui (selon contrat) |
| Suppléments d’honoraires (chambre individuelle) | ❌ Non | ✅ Souvent oui (selon formule) |
| Frais de chambre individuelle | ❌ Non | ✅ Souvent oui |
| Suivi pré/post-op (diététique, psy) | Parfois (avantages complémentaires) | Parfois (si lié à l’hospitalisation) |
En résumé : la mutuelle couvre le socle INAMI (actes médicaux). L’assurance hospitalisation couvre ce que l’INAMI ne prend pas en charge (matériel, suppléments, chambre).
Mutuelle « de base » : ce qui est déjà couvert (et ce qui ne l’est pas)
Si vous êtes éligible (critères d’IMC, suivi diététique, avis pluridisciplinaire) et que le dossier est encadré avec l’annexe 77, l’assurance obligatoire couvre surtout les actes médicaux au tarif INAMI (chirurgie, anesthésie, surveillance, une partie de l’hospitalisation). Vous gardez presque toujours une partie à charge : tickets modérateurs, frais annexes et, surtout, des coûts qui ne suivent pas toujours la logique INAMI.
La mutuelle de base ne paie pas automatiquement tout ce qui est facturé par l’hôpital. Les suppléments (liés au confort ou à certains choix) et plusieurs postes autour de l’opération peuvent rester à votre charge, sauf couverture complémentaire ou assurance hospitalisation.
Les postes qui font exploser la facture (et ce que certaines couvertures paient)
Le poste le plus risqué est la chambre individuelle : elle peut déclencher des suppléments d’honoraires et des frais de séjour plus élevés. C’est typiquement le genre de poste mieux pris en charge par une assurance hospitalisation que par l’assurance obligatoire.
Prévoyez aussi des coûts satellites : médicaments délivrés pendant le séjour, fournitures (ex. bas/manchons anti-phlébites), examens/consultations préopératoires et suivi postopératoire (contrôles médicaux, diététique, parfois psychologie et kiné). Certaines assurances hospitalisation couvrent aussi une période autour de l’hospitalisation (selon contrat), ce qui peut aider pour le suivi rapproché.
| Poste | Risque de reste à charge | Couverture qui aide le plus souvent |
|---|---|---|
| Chambre individuelle | Élevé | Assurance hospitalisation |
| Suppléments d’honoraires | Élevé | Assurance hospitalisation |
| Médicaments, fournitures | Moyen | Contrat hospitalisation (variable) |
| Suivi (diététique/psy/kiné) | Moyen | Mutuelle (avantages) + assurances |
Comparer les remboursements des différentes mutuelles et assurances optionnelles
| Mutuelle | Assurance hospi proposée | Avantages diététique / psy | Où chercher |
|---|---|---|---|
| Partenamut | Hospitalia (plusieurs formules) | Diététique et psychologie dans avantages complémentaires | Rubrique « Avantages » > Hospitalisation + Paramédical |
| Solidaris | Hospi Solidaris (régionale) | Diététique, psychologie selon région | Rubrique « Avantages » > Obésité + Paramédical |
| Mutualité Chrétienne | Hospi +, +100, +200 | Diététique et psy via avantage flexible (Medi+) | Rubrique « Avantages » > Hospitalisation + Bien-être |
| Helan | Hospi via partenaire | Diététique et psychologie dans avantages complémentaires | Rubrique « Avantages » > Paramédical + Prévention |
| Mutualité Neutre | Hospi Neutre (plusieurs formules) | Diététique, psychologie selon formule | Rubrique « Avantages » > Hospitalisation + Soins |
Si vous ne trouvez aucun avantage direct pour la chirurgie bariatrique, votre levier principal reste l’assurance hospitalisation et votre choix de chambre. C’est souvent ce duo qui fait la vraie différence sur la facture finale.
Comparer les mutuelles
Anneau vs sleeve vs bypass : remboursement et fréquence en Belgique
Le remboursement INAMI suit la même logique pour l’anneau, la sleeve et le bypass : critères médicaux, parcours pluridisciplinaire et dossier validé. La différence se joue surtout sur la technique choisie et sur votre reste à charge (matériel, chambre, suppléments).
Différences de remboursement à connaître
| Technique | INAMI (si critères OK) | À surveiller |
|---|---|---|
| Anneau | Oui | Matériel/implant, chambre |
| Sleeve | Oui | Matériel, chambre |
| Bypass | Oui | Matériel, chambre |
| Ballon intragastrique | Non | Souvent confondu avec l’anneau |
Les techniques endoscopiques récentes comme la SGE ne sont généralement pas remboursées non plus.
Pourquoi l’anneau est moins proposé aujourd’hui
En Belgique, l’anneau est en net recul : il ne représente qu’une petite part des interventions, alors que le bypass et la sleeve dominent. La raison est surtout médicale : l’anneau donne souvent une perte de poids plus limitée et il peut nécessiter plus de suivi technique (réglages) ou une réintervention en cas de problème ou d’inefficacité.
Le choix ne doit pas se faire sur le remboursement seul. Votre chirurgien et l’équipe pluridisciplinaire tranchent selon votre profil (comorbidités, habitudes alimentaires, antécédents) et les bénéfices/risques attendus.
Estimation rapide : combien allez-vous payer selon votre situation
Votre facture dépend surtout de 2 décisions : chambre double vs individuelle et assurance hospitalisation (si vous en avez une, et ce qu’elle couvre). Utilisez les 3 scénarios ci-dessous pour estimer votre ordre de grandeur.
3 scénarios simples (à adapter)
| Votre situation | Ce que vous payez le plus souvent | Zone de risque | Action à faire avant |
|---|---|---|---|
| 1) Chambre double Sans assurance hospi |
Acompte matériel ≈ 942 € + petits frais annexes |
Médicaments / fournitures Nuits en plus |
Demander une simulation (double) + devis du suivi |
| 2) Chambre double Avec assurance hospi |
Souvent 0 € à faible (si contrat couvre quote-part) |
Plafonds/exclusions du contrat Délai d’attente |
Obtenir un accord écrit de l’assureur avant la date |
| 3) Chambre individuelle (avec ou sans assurance) |
Quote-part + frais de chambre + suppléments d’honoraires |
Suppléments pouvant aller jusqu’à 200 % selon l’hôpital |
Demander une simulation individuelle + vérifier la prise en charge des suppléments |
Si vous voulez un « outil mental » simple : chambre double = vous gardez la dépense sous contrôle ; chambre individuelle = vous acceptez une facture plus imprévisible.
Et les assurances hospitalisation privées (DKV, Ethias, AG…) ?
En plus de l’assurance hospitalisation proposée par votre mutuelle, il existe des assurances privées (DKV, Ethias, AG, AXA…). Elles peuvent couvrir la quote-part matériel, les suppléments de chambre individuelle et les frais satellites (médicaments, examens).
La couverture dépend entièrement de votre contrat : vérifiez les exclusions (chirurgie bariatrique parfois exclue ou soumise à délai d’attente), les plafonds et la définition de « médicalement nécessaire ». Demandez une confirmation écrite à votre assureur avant de bloquer la date d’opération.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


