

FIV en Belgique : combien ça coûte et ce que la mutuelle rembourse
Une FIV en Belgique coûte plus de 5.500 € par tentative sans prise en charge. Bonne nouvelle : si vous remplissez les conditions (moins de 43 ans, centre agréé, accord de la mutuelle), l’assurance obligatoire rembourse une grande partie des frais. Le reste à payer tourne alors autour de 500 € par cycle.
Dans cet article, on fait le point sur les prix réels, les remboursements (assurance obligatoire + mutuelle complémentaire) et les frais auxquels il faut penser pour éviter les mauvaises surprises.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une FIV en Belgique en pratique ?
Sans intervention, une FIV revient souvent à plus de 5.500 € par tentative. Avec une prise en charge en assurance obligatoire (si vous remplissez les conditions), le reste à payer tourne généralement autour de 500 € pour un cycle. Le total dépend surtout des actes médicaux, des médicaments et d’éventuelles options (congélation, gamètes, chambre, etc.).
Ces montants s’appliquent que vous soyez en couple hétérosexuel, en couple de femmes ou femme seule : les règles de remboursement sont les mêmes. Seuls les frais de donneur (sperme, ovocytes) peuvent s’ajouter selon votre situation.
Les 3 chiffres à connaître avant de commencer
| Chiffre | À quoi il correspond | Quand il s’applique |
|---|---|---|
| > 5.500 € | Prix total par tentative sans prise en charge | Hors remboursement (étrangère, > 43 ans, etc.) |
| ≈ 500 € | Reste à charge typique par cycle | Cycle remboursable (< 43 ans, centre agréé) |
| 500 à 1.500 € | Coût des médicaments de stimulation | Si non ou partiellement pris en charge |
Le forfait médicaments PMA existe (voir plus bas), mais votre facture finale varie selon votre protocole (dosages, examens de suivi, technique, congélation, etc.).
Exemple de facture type : d’où vient le reste à payer ?
Si votre cycle est accepté au remboursement, l’assurance obligatoire prend en charge une grande partie des frais de labo et une partie importante des médicaments. Dans ce scénario, vous payez surtout les tickets modérateurs (votre part personnelle sur chaque prestation) et certains matériels (ponction/transfert), ce qui explique un reste à payer d’environ 500 €.
Si le cycle n’est pas remboursable (par exemple après 43 ans ou hors cadre), la facture peut dépasser 5.500 €, auxquels s’ajoutent les médicaments et d’éventuelles options comme la conservation d’embryons.
Que rembourse l’assurance obligatoire (INAMI) et à quelles conditions ?
L’assurance obligatoire rembourse une partie importante d’une FIV si vous respectez des conditions d’âge, de nombre de tentatives et de lieu de prise en charge. L’assurance obligatoire, c’est la couverture soins de santé « de base » gérée via votre mutuelle (remboursements identiques quelle que soit la mutuelle).
Le remboursement est généralement appliqué via le tiers payant : vous ne payez directement que la partie qui reste à votre charge, au lieu d’avancer tout le montant.
Les conditions de base pour être remboursée
Vous pouvez être remboursée jusqu’à 6 cycles complets si la femme n’a pas encore atteint 43 ans au moment de l’acte qui compte pour le cycle (ex. ponction/insémination selon la technique). Un cycle correspond à une tentative « complète » dans le cadre PMA, telle que comptabilisée pour le remboursement.
Le traitement doit se dérouler dans un centre agréé (un hôpital autorisé pour la médecine de la reproduction) et les médicaments PMA doivent être prescrits par un gynécologue lié à ce centre et délivrés par l’hôpital. Vous trouverez les conditions détaillées de remboursement sur jeveux1bebe.be.
Un accord du médecin-conseil de votre mutuelle est requis : c’est le médecin qui valide, pour l’assurance obligatoire, que votre situation remplit les critères administratifs et médicaux du remboursement.
Les forfaits PMA et le ticket modérateur
Le remboursement des médicaments liés à la FIV fonctionne avec des forfaits PMA (montants fixés par l’assurance obligatoire) attribués par cycle complet. Le ticket modérateur, c’est la somme qui reste à votre charge après l’intervention de l’assurance obligatoire.
| Forfait | Montant total | Ticket modérateur (non BIM) | Ticket modérateur (BIM) | Quand il s’applique |
|---|---|---|---|---|
| PMA 01 | 920 € | 54,90 € | 36,64 € | Cycle complet FIV/ICSI |
Le forfait n’est pas ce que vous payez : c’est la base de remboursement. Vous ne payez que le ticket modérateur. Les statuts BIM (bénéficiaire de l’intervention majorée, accordé sous conditions de revenus) paient un ticket modérateur réduit. Source : réponse parlementaire – La Chambre.
Que reste-t-il à payer même quand la FIV est « remboursée » ?
Même avec une FIV remboursable, vous payez encore une partie : surtout des tickets modérateurs, du matériel lié à certains actes, et parfois des frais d’hôpital non couverts à 100 %.
Ce que couvrent les ~500–600 € souvent cités
Ce montant correspond le plus souvent à l’addition des tickets modérateurs sur les prestations (consultations, échographies, prises de sang, actes), plus du matériel facturé autour de la ponction et du transfert. Il peut aussi inclure des frais administratifs (par exemple la discussion de résultats d’examens réalisés ailleurs).
Les 4 raisons qui font varier le reste à charge d’un centre à l’autre
1) Les suppléments d’honoraires : un médecin non conventionné peut facturer des suppléments, ce qui augmente directement votre reste à charge. Vérifiez si votre gynécologue est conventionné.
2) L’hospitalisation de jour et le choix de chambre : une chambre individuelle entraîne des suppléments de séjour et d’honoraires. En chambre commune, ces suppléments disparaissent.
3) Les examens complémentaires : hystéroscopie, tests génétiques, bilans supplémentaires… Selon le centre, certains actes sont facturés en plus du parcours standard.
4) Les médicaments hors circuit remboursé : si certains médicaments ne sont pas délivrés par l’hôpital ou sortent du cadre du forfait PMA, ils restent à votre charge (entre 500 et 1.500 € selon le protocole).
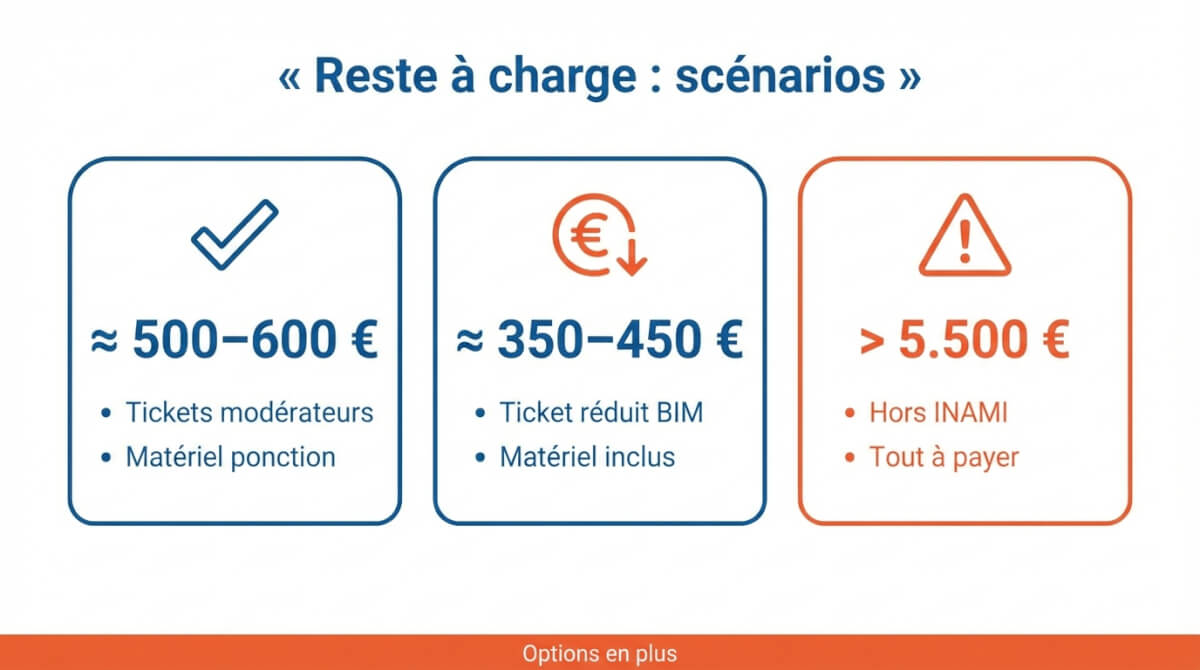
Reste à charge : 3 scénarios concrets
| Scénario | Reste à charge estimé | Ce qui est inclus |
|---|---|---|
| < 43 ans, non BIM | ≈ 500 à 600 € | Tickets modérateurs + matériel ponction/transfert |
| < 43 ans, BIM | ≈ 350 à 450 € | Tickets modérateurs réduits + matériel |
| > 43 ans ou hors INAMI | > 5.500 € | Totalité des frais (labo, ponction, transfert, médicaments) |
Ces estimations ne tiennent pas compte des frais optionnels (don de gamètes, congélation, diagnostic préimplantatoire). Les montants exacts varient d’un centre à l’autre.
Quels frais « optionnels » peuvent faire grimper la facture ?
Certains choix médicaux et options de laboratoire font vite augmenter le budget, même si votre cycle est dans le cadre remboursable. Les montants varient selon le centre, mais certaines lignes reviennent souvent.
Don de spermatozoïdes ou d’ovocytes : ce qui n’est généralement pas remboursé
Le coût des gamètes peut rester largement à votre charge. À titre indicatif, au CPMA du CHU de Liège : un forfait de 1.500 € pour 3 paillettes de donneur anonyme, et un lot de 4 ovocytes facturé 3.300 € (puis 800 € par ovocyte supplémentaire). Certaines mutuelles (assurance complémentaire) interviennent via un forfait, mais pas systématiquement.
Congélation et conservation : à anticiper dans le budget
La congélation et surtout la prolongation de conservation peuvent ajouter des coûts récurrents. Exemples indicatifs (CPMA, CHU de Liège) : 500 € pour prolonger la conservation des embryons pendant 2 ans, ou 390 € pour une prolongation de conservation de paillettes pendant 2 ans. Certains centres mentionnent aussi une conservation d’embryons autour de 200 à 500 € par an.
ICSI, diagnostic préimplantatoire, actes supplémentaires
Certains actes « en plus » pèsent sur la facture quand vous sortez du cadre remboursé ou selon l’organisation du centre. Le diagnostic préimplantatoire (test génétique sur les embryons avant transfert) est parfois annoncé autour de 1.650 €. Des suppléments peuvent aussi être facturés pour les transferts effectués le week-end ou les jours fériés.
Et si vous avez plus de 43 ans ou pas de mutuelle belge ?
Après 43 ans ou sans affiliation à une mutuelle belge, votre traitement sort généralement du cadre de remboursement INAMI pour la FIV, et la facture devient beaucoup plus élevée. Dans ce cas, les centres appliquent souvent des tarifs « hors critères » et demandent parfois des paiements anticipés.
Après 43 ans : qu’est-ce qui change pour le remboursement ?
Votre centre peut encore proposer des transferts d’embryons jusqu’à 47 ans (limite d’âge légale pour un transfert embryonnaire en Belgique), mais sans garantie de prise en charge pour la partie FIV.
Patiente étrangère ou hors INAMI : à quels montants s’attendre ?
Hors INAMI, dans certains centres, un parcours « patient étranger » est annoncé autour de 3.200 € (hors médicaments). À titre indicatif, voici des tarifs « hors critères » pratiqués au CPMA du CHU de Liège : laboratoire FIV 2.250 € (à verser avant la ponction), auxquels s’ajoutent les actes médicaux facturés par l’hôpital (ponction, transfert, consultations). Les frais de conservation et l’achat de gamètes viennent en supplément.
Votre mutuelle peut-elle rembourser plus, et laquelle aide le plus ?
Oui, certaines mutuelles remboursent un extra via l’assurance complémentaire, en plus des remboursements identiques pour tous en assurance obligatoire. Les montants et la logique varient (par an, par traitement, unique, parfois avec conditions comme l’accord en assurance obligatoire ou une facture hospitalière).
Tableau comparatif des avantages complémentaires des grandes mutuelles francophones
| Mutuelle | Avantage complémentaire | Plafond | Type | Conditions |
|---|---|---|---|---|
| MC | Forfait PMA (FIV, don d’ovocyte, insémination) via Hospi solidaire, inclus dans la cotisation | 200 € / cycle (max 6 cycles = 1.200 €) | Par cycle | < 43 ans, centre agréé INAMI, en ordre de cotisation |
| Solidaris Wallonie | FIV (frais liés au traitement) | 500 € / an | Annuel | Accord AO + facture hôpital |
| Solidaris Brabant | FIV ou ICSI (traitement complet) | 500 € (FIV) ou 700 € (ICSI) | Unique | Centre agréé BE + formulaire |
| Partenamut | Pas de forfait FIV en assurance complémentaire de base. Intervention possible via Hospitalia (assurance hospi optionnelle) pour les frais d’hospitalisation de jour | Selon formule Hospitalia | Assurance optionnelle (payante) | Souscription Hospitalia Smart, Care ou Plus + facture hospi |
Le « meilleur » choix dépend de votre profil : un forfait annuel aide si vous prévoyez plusieurs tentatives la même année ; un forfait unique est intéressant si vous visez un seul traitement.
Assurance hospitalisation : utile ou souvent inutile pour la FIV ?
Elle est surtout utile si votre FIV passe par une hospitalisation de jour et que vous voulez limiter des frais hospitaliers (séjour, honoraires, parfois suppléments en chambre individuelle). En chambre commune, certaines formules interviennent sur les frais de séjour et d’honoraires.
Elle est souvent inutile si vous n’avez pas (ou peu) de frais d’hospitalisation facturés, ou si vos coûts sont surtout liés à des postes non couverts (ex. achat de gamètes, certaines conservations). Avant de souscrire, demandez au centre quels postes seront portés en « hospitalisation de jour » et à la mutuelle ce qui est réellement pris en charge.
Comparer les mutuelles
Comment éviter les mauvaises surprises et demander le remboursement correctement ?
Vous pouvez éviter la plupart des écarts de facture en validant le cadre remboursable avant le 1er acte et en gardant les bons justificatifs. La FIV se joue souvent sur des détails pratiques : centre agréé, médicaments délivrés par l’hôpital, et preuves de paiement/facturation.
Checklist avant de commencer
- Obtenez l’accord du médecin-conseil de votre mutuelle avant de lancer le cycle
- Vérifiez que votre traitement se fait dans un centre belge agréé pour la PMA
- Confirmez que les médicaments PMA seront prescrits par un gynécologue lié au centre et délivrés par l’hôpital
- Demandez une estimation écrite du reste à charge (ponction, transfert, médicaments, options)
- Clarifiez qui facture quoi (hôpital, labo, banque de gamètes) pour éviter les doubles surprises
- Vérifiez votre compteur de cycles : il vous reste combien de cycles remboursables ?
- Demandez si des suppléments d’honoraires sont possibles (médecin conventionné ou non)
Documents et preuves à conserver
Gardez les factures hospitalières et les attestations de soins donnés. Conservez aussi les preuves de paiement des postes de laboratoire (certains centres exigent un paiement avant la ponction). Les tickets de caisse détaillés de pharmacie ne suffisent pas toujours pour l’assurance complémentaire.
- Accord/confirmation de remboursement (médecin-conseil / mutuelle)
- Estimation écrite du centre (reste à charge + options)
- Factures hôpital + factures labo/banque (à votre nom)
- Attestations de soins donnés (consultations, examens)
- Preuves de paiement (virements, acomptes)
Si la procédure aboutit, anticipez aussi les frais liés à la naissance : consultez notre guide sur le remboursement de l’accouchement en Belgique.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


