

Parodontologie en Belgique : prix des soins et remboursements expliqués simplement
Votre dentiste vous a parlé de soins de gencives et le devis vous a surpris ? L’INAMI rembourse plusieurs actes de parodontologie en 2026, mais sous conditions précises. Voici les tarifs officiels, les règles à respecter et ce qu’une assurance dentaire peut changer sur votre facture.
 Testez notre comparateur en ligne
Dans cet article
Quels soins sont concernés quand on parle de parodontologie ?
En parodontologie, votre devis mélange souvent des actes remboursables par l’assurance obligatoire (si conditions) et des actes hors nomenclature (souvent non remboursés). Identifier chaque ligne vous aide à estimer votre ticket modérateur, c’est-à-dire la part qui reste à payer après l’intervention INAMI.
Parodontite, parodontologie, parodontiste : qui fait quoi ?
La parodontite est une maladie des gencives et de l’os autour des dents. La parodontologie est la discipline qui dépiste et traite ces problèmes. Le parodontiste est un dentiste avec une spécialisation, souvent consulté après un premier bilan chez votre dentiste.
Le prix dépend aussi du statut du prestataire : un dentiste conventionné applique les tarifs officiels, alors qu’un non-conventionné peut facturer des suppléments qui restent à votre charge.
Quels sont les actes les plus fréquents sur un devis ?
Vous verrez souvent la détermination de l’indice parodontal (DPSI), un score de dépistage mesuré avec une sonde. L’examen buccal parodontal est un bilan plus complet (mesures et diagnostic). Le détartrage sous-gingival (surfaçage) correspond au nettoyage en profondeur, généralement sous anesthésie locale.
Après le traitement, la maintenance/suivi regroupe les contrôles et nettoyages réguliers pour stabiliser la situation. À côté, la chirurgie parodontale (greffe gingivale, comblement osseux, sinus lift) est souvent facturée séparément et n’entre pas toujours dans les remboursements INAMI.
Quadrant, dents minimum : pourquoi ça change le prix ?
Un quadrant = 1/4 de la bouche (haut droit, haut gauche, bas gauche, bas droit). Beaucoup d’actes (notamment le détartrage sous-gingival) sont tarifés par quadrant, donc le nombre de quadrants traités fait varier la facture.
Pour qu’un quadrant soit compté, il doit contenir au moins 3 dents naturelles et/ou implants. Si plusieurs petits quadrants n’atteignent pas ce seuil, ils peuvent parfois être regroupés en « quadrants multiples » si le total atteint au moins 3 dents et/ou implants, ce qui change le code facturé et donc le prix/remboursement.
Combien coûtent les soins remboursables selon les tarifs INAMI ?
Le tarif officiel INAMI (chez un prestataire conventionné) sert de base au remboursement pour trois actes clés en parodontologie. Les montants ci-dessous sont ceux applicables depuis le 1er janvier 2026 (indexation de 2,72 % appliquée).
Quels sont les 3 postes INAMI à connaître ?
La détermination du DPSI (indice parodontal) est le dépistage de référence. Son honoraire est de 21,57 € depuis le 1er janvier 2026. En pratique, cet acte conditionne souvent l’accès aux soins suivants.
L’examen buccal parodontal est le bilan complet pour diagnostiquer une maladie parodontale et planifier le traitement. Il coûte 140,21 € et est remboursable 1 fois par année civile, mais uniquement si certaines conditions de prévention/soins antérieurs sont remplies.
Le détartrage sous-gingival correspond au nettoyage en profondeur. Il est tarifé à 102,72 € par quadrant et le remboursement est limité à 1 fois tous les 3 ans par quadrant, avec des conditions (dont anesthésie locale, DPSI suffisant et soins préalables sur le quadrant).
Tableau des tarifs de référence et fréquence de remboursement
| Acte | À quoi ça sert | Tarif INAMI (conventionné) | Fréquence | Conditions majeures / âges |
|---|---|---|---|---|
| DPSI | Dépistage / score | 21,57 € (tarif 2026) | 1x/an | Dès 15 ans, pas de limite d’âge ; au moins 6 dents et/ou implants |
| Examen buccal parodontal | Bilan complet | 140,21 € | 1x/an | Moins de 19 ans : remboursé à 100 % ; de 19 à 65 ans : remboursé si soins préalables + DPSI ≥ 3+ |
| Détartrage sous-gingival | Nettoyage profond | 102,72 € / quadrant | 1x/3 ans | Moins de 19 ans : remboursé à 100 % ; de 19 à 65 ans : DPSI récent ≥ 3+, anesthésie locale, soins préalables sur le quadrant |
Depuis le 1er juillet 2024, l’examen buccal parodontal et le détartrage sous-gingival sont remboursables jusqu’à 65 ans (au lieu de 60). Pour consulter les tarifs officiels complets, vous pouvez télécharger le PDF des tarifs dentaires INAMI 2026.
Et si le praticien n’est pas conventionné ?
Si votre dentiste/parodontiste n’est pas conventionné (ou l’est seulement à certains moments), il peut facturer des suppléments d’honoraires. Ces suppléments ne sont généralement pas couverts par l’assurance obligatoire et augmentent directement votre reste à charge. Vérifiez le statut du praticien avant le rendez-vous et demandez un devis si un traitement par quadrant est prévu.
Ce que l’assurance obligatoire rembourse vraiment en parodontologie et sous quelles conditions ?
L’INAMI rembourse trois actes en parodontologie (DPSI, examen buccal parodontal, détartrage sous-gingival), mais uniquement si vous respectez des conditions précises. Si une condition manque, l’acte peut être facturé mais sans intervention de l’assurance obligatoire.
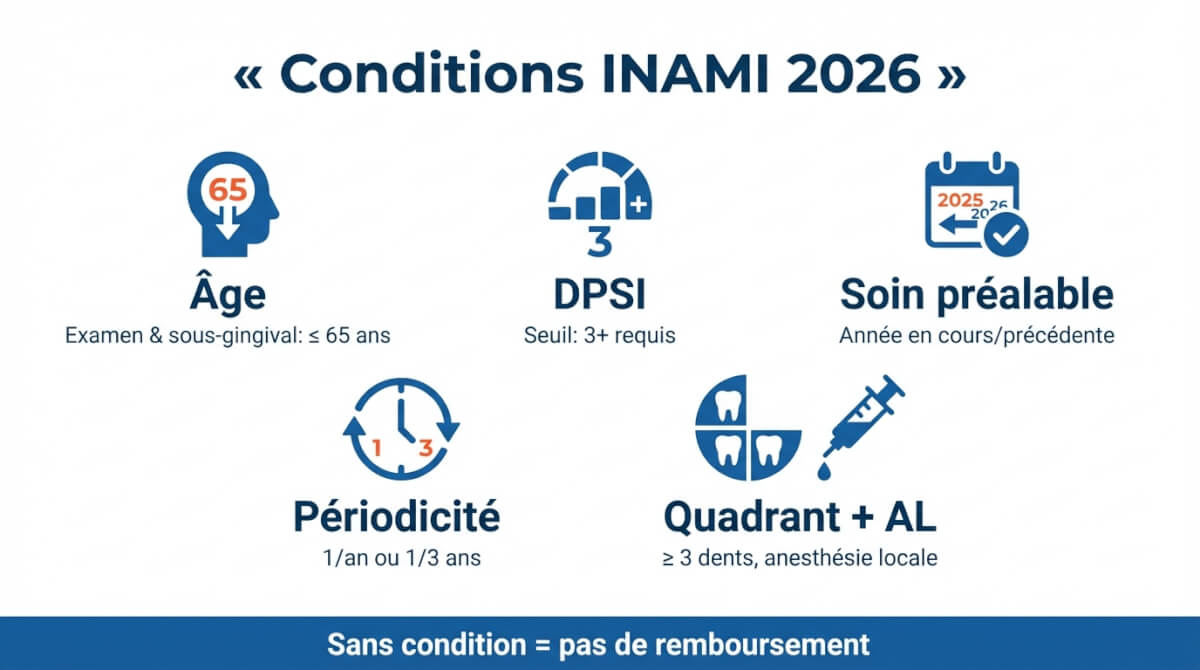
La logique est la suivante : vous devez d’abord être dans le bon âge, avoir un DPSI suffisamment élevé, et prouver une « trajectoire de prévention » (un acte remboursé récemment) avant d’accéder aux prestations parodontales remboursées. Pour plus de détails, consultez la page officielle INAMI sur la parodontologie.
Quelles sont les conditions clés de remboursement INAMI ?
1) Un score DPSI d’au moins 3+ : l’examen buccal parodontal et le détartrage sous-gingival ne sont remboursés que si le dernier score mesuré atteint ce seuil.
2) Un soin préalable déjà remboursé : l’INAMI n’intervient que si, pendant l’année civile en cours ou l’année précédente, vous avez déjà eu un remboursement pour un nettoyage prophylactique, un détartrage, un détartrage sous-gingival, ou un examen buccal annuel/semestriel. Pour le sous-gingival, ce prérequis doit en plus concerner le même quadrant.
3) Une périodicité à respecter : le DPSI et l’examen buccal parodontal sont limités à 1 fois par année civile ; le sous-gingival est limité à 1 fois tous les 3 ans civils (par quadrant).
4) Règles « quadrants » + anesthésie locale : pour compter, un quadrant doit avoir au moins 3 dents naturelles et/ou implants. Le détartrage sous-gingival doit être réalisé sous anesthésie locale pour être remboursable.
5) Cumulations autorisées/interdites : la détermination du DPSI ne peut pas être cumulée avec le détartrage sous-gingival. L’examen buccal parodontal, lui, ne peut être cumulé qu’avec des radiographies.
Jusqu’à quel âge c’est remboursé et que se passe-t-il après 65 ans ?
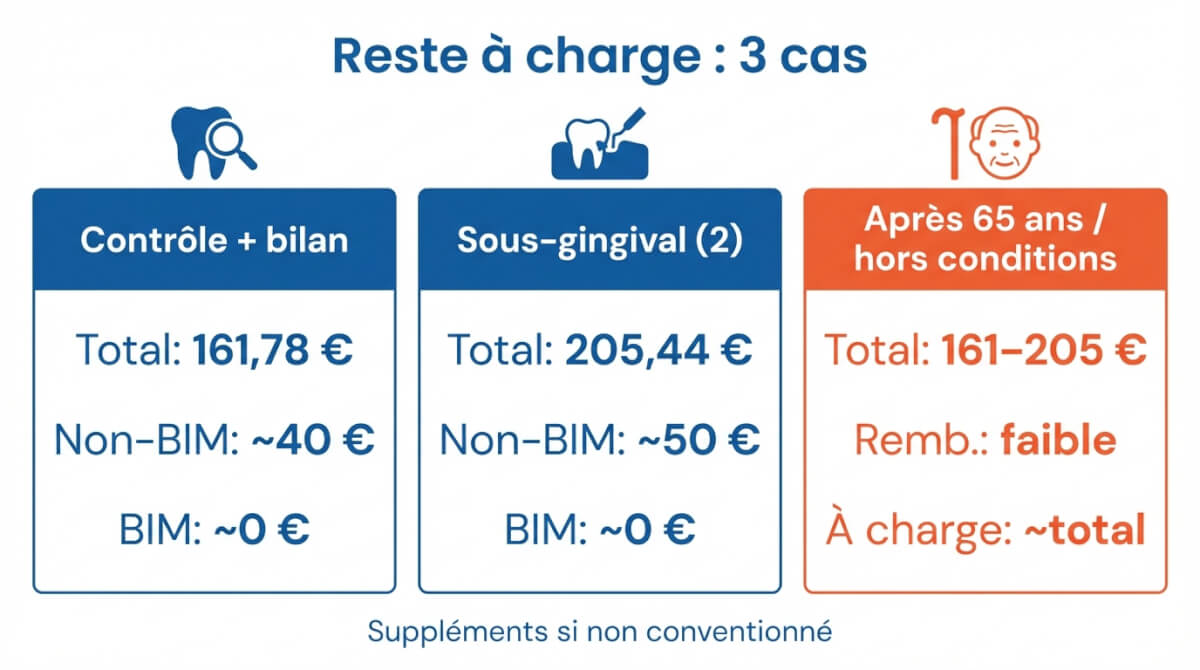
Le remboursement INAMI de l’examen buccal parodontal et du détartrage sous-gingival est possible jusqu’à 65 ans. Après 65 ans, ces actes sortent en pratique du cadre de remboursement standard : votre dentiste peut les réaliser, mais l’intervention de l’assurance obligatoire devient limitée et le reste à charge augmente souvent.
Si vous approchez de 65 ans et que votre parodontiste prévoit plusieurs quadrants, demandez un plan de traitement pour prioriser ce qui doit être fait avant l’âge limite.
Statut BIM et ticket modérateur : quel impact ?
Le statut BIM (intervention majorée) réduit votre ticket modérateur. Sur certaines prestations et dans certaines tranches d’âge, le BIM peut mener à un reste à charge très faible, voire nul chez un prestataire conventionné.
Point d’attention : même avec un statut BIM, les suppléments d’honoraires d’un prestataire non conventionné restent en général à votre charge. Toutefois, à partir du 1er juillet 2026, l’interdiction de facturer des suppléments aux bénéficiaires BIM s’étend à toutes les prestations dentaires ambulatoires, y compris chez les praticiens non conventionnés.
Exemples chiffrés : comment estimer votre reste à payer ?
Votre reste à charge dépend surtout de trois éléments : prestataire conventionné (ou non), conditions INAMI remplies (DPSI, soins préalables, âge) et nombre de quadrants. Les montants ci-dessous utilisent les tarifs INAMI 2026.
Mutuelles : remboursent-elles plus que l’obligatoire ?
Oui, mais rarement via la complémentaire « de base » : les différences entre mutuelles se jouent surtout via une assurance dentaire optionnelle. Pour la parodontologie remboursable, la base reste l’assurance obligatoire.
Mutuelle et assurance obligatoire : qu’est-ce qui est identique pour tout le monde ?
Les remboursements « INAMI » sont les mêmes que vous soyez chez Partenamut, Solidaris, la Mutualité Neutre, la Mutualité Libérale ou une autre mutualité. Si un acte est remboursable et que vous remplissez les conditions (âge, score DPSI, soins préalables, périodicité, anesthésie locale pour le sous-gingival), l’intervention de l’assurance obligatoire suit les mêmes règles.
La différence pratique vient plutôt du prestataire (conventionné ou non) et de votre statut BIM, pas de la mutualité choisie pour l’obligatoire.
D’où viennent les vrais écarts entre mutuelles ?
Les assurances dentaires interviennent en général après l’assurance obligatoire. Elles peuvent rembourser une partie de ce qui reste à votre charge : ticket modérateur, suppléments d’honoraires (selon contrat), et parfois des soins que l’INAMI ne couvre pas (par ex. certaines chirurgies parodontales).
Point d’attention : ces assurances ont presque toujours un stage d’attente et des plafonds (souvent progressifs les premières années). Certaines appliquent aussi une condition de « visite l’année précédente » pour obtenir un meilleur pourcentage.
Comparatif des assurances dentaires utiles en parodontologie
| Organisme | Assurance dentaire | Parodontologie : ce que ça peut couvrir | Plafonds / limites | Points d’attention |
|---|---|---|---|---|
| Partenamut | Dentalia Up | % du reste à charge (incl. suppléments jusqu’à 200 % selon règles) | Jusqu’à 2 200 € / 2 ans | 80 % si visite l’année précédente, sinon 50 % ; stage d’attente (sauf accident/cancer sous conditions) |
| Solidaris | Optio Dentis | Soins remboursés INAMI (après intervention mutualité) + chirurgie parodontale sur facture | Plafond annuel progressif : 350 € (an 1), 650 € (an 2), 1 250 € (an 3), 1 400 € (dès an 4) | Pas d’intervention pour soins commencés avant/pendant stage ; demande avec quittance/facture détaillée |
| Mutualité Libérale (MutPlus) | Denta Plus | Complète après obligatoire (différence), utile sur parodontologie selon garanties | Plafonds : 350 € (an 1), 600 € (an 2), 1 025 € (an 3) ; parodontologie plafonnée à 1 025 €/an | Prestataire agréé ; remboursement ≤ frais réels ; limites spécifiques par type de soins |
| Mutualité Chrétienne | Dento + | Ticket modérateur ; actes après 65 ans ; forfaits par quadrant en chirurgie (selon formule) | Forfaits cités : 100 € / quadrant (chirurgie/greffe/comblement), 300 € / quadrant sup. (sinus lift) | Vérifier conditions exactes et plafonds annuels dans votre formule |
| DKV (assureur privé) | Gamme Smile | Renfort sur reste à charge (selon niveau), utile si suppléments et soins lourds | Exemple cité : jusqu’à 4 000 € dès la 4e année (Smile Premium) | Contrat privé (hors mutuelle), conditions et carences à comparer |
Comparer les mutuelles
Comment payer moins cher sans renoncer aux soins ?
Vous réduisez surtout la facture en limitant les suppléments, en sécurisant les conditions INAMI et en vérifiant si une assurance dentaire couvre votre scénario (plafond vs coût).
Pourquoi vérifier le conventionnement et demander un devis détaillé ?
Choisissez si possible un prestataire conventionné pour éviter les suppléments d’honoraires. Demandez un devis ligne par ligne avec : codes de nomenclature, nombre de quadrants, anesthésie prévue, et mention des actes hors nomenclature (souvent non remboursés).
Comment optimiser vos chances de remboursement INAMI ?
Faites un suivi régulier (examen buccal/détartrage) : plusieurs actes parodontaux exigent un remboursement préalable l’année en cours ou la précédente. Vérifiez aussi la périodicité (1x/an, 1x/3 ans par quadrant) et que le sous-gingival est bien sous anesthésie locale.
Quand une assurance dentaire vaut-elle la peine ?
Elle devient pertinente si vous anticipez une chirurgie parodontale, des soins après 65 ans, des suppléments, ou un traitement étalé. Comparez le plafond annuel et les carences avec votre coût probable sur 1–3 ans.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


