

Accouchement en Belgique : combien ça coûte vraiment et ce que vous rembourse votre mutuelle
Combien allez-vous réellement débourser pour mettre au monde votre enfant en Belgique ? La réponse dépend surtout de votre choix de chambre à l’hôpital. Entre une chambre à deux lits et une chambre individuelle, le reste à charge peut varier du simple au décuple. Ci-dessous, on détaille poste par poste ce qui est remboursé, ce qui ne l’est pas, et comment éviter les mauvaises surprises.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte un accouchement en Belgique, en pratique, après remboursement ?
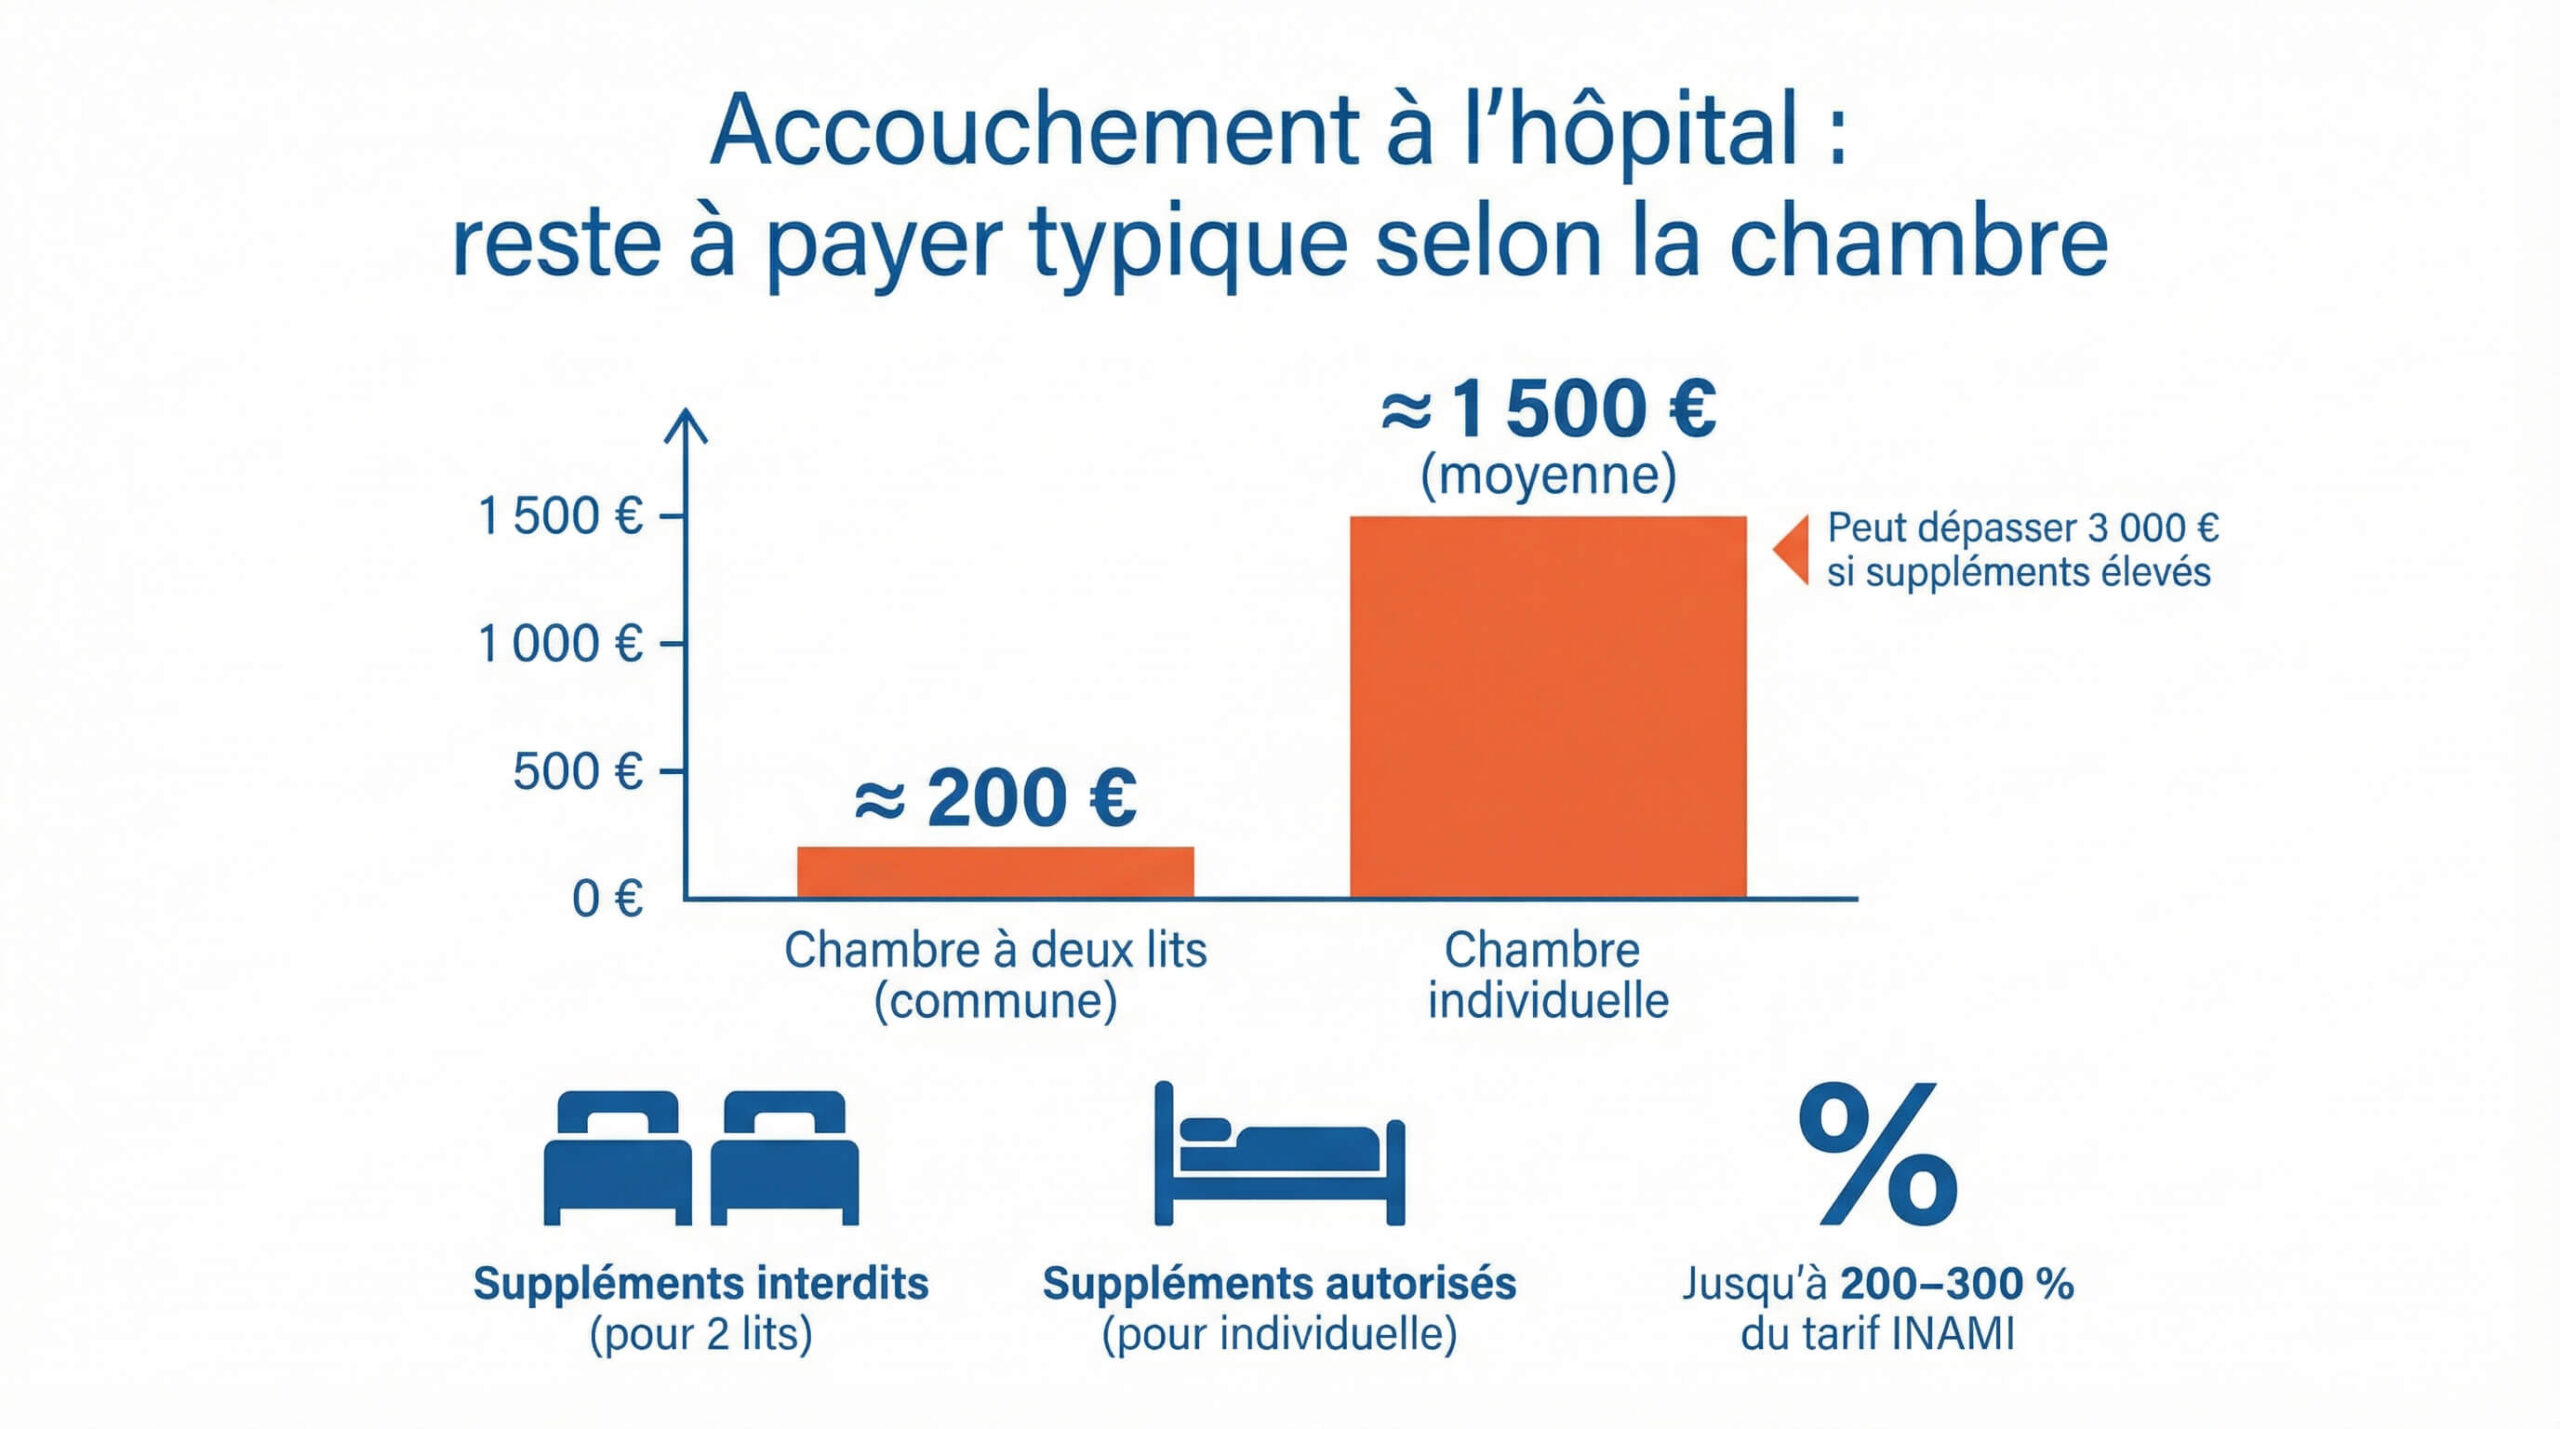
En pratique, après remboursement par l’assurance obligatoire, vous payez le plus souvent environ 200 € si vous accouchez à l’hôpital en chambre à deux lits.
En chambre individuelle, la facture grimpe fréquemment autour de 1 500 € en moyenne, et elle peut monter bien plus haut si des suppléments d’honoraires importants sont appliqués. À l’extrême, des factures de plus de 3 000 € « restant à charge » ne sont pas rares.
Le détail dépend surtout de votre choix de chambre, de l’hôpital, du conventionnement des prestataires, de votre statut (BIM ou non) et d’une éventuelle assurance hospitalisation. Celle-ci prend en charge tout ou partie des suppléments de chambre et d’honoraires en chambre individuelle. C’est son rôle principal.
Les ordres de grandeur les plus fréquents
| Situation (hôpital) | Reste à charge fréquent | Risque principal |
|---|---|---|
| Chambre à deux lits | ≈ 200 € | Frais divers (non médicaux) |
| Chambre individuelle | ≈ 1 500 € (moyenne) | Suppléments de chambre + d’honoraires |
En chambre commune, l’hôpital ne peut pas facturer de suppléments d’honoraires ni de suppléments de chambre, même si votre gynécologue n’est pas conventionné. En chambre individuelle, ces suppléments sont autorisés et peuvent atteindre 200 à 300 % du tarif INAMI selon l’établissement.
Pourquoi deux personnes peuvent-elles payer du simple au triple ?
La facture varie surtout en fonction :
- du type de chambre (déclencheur des suppléments),
- de l’hôpital (certains plafonnent les suppléments, d’autres non),
- de la durée de séjour (plus longue en cas de césarienne)
- et des frais divers non médicaux (rooming-in, télévision, produits d’hygiène…).
Un statut BIM et une assurance hospitalisation peuvent réduire fortement le reste à payer. Si vous visez une chambre individuelle, vérifiez les suppléments annoncés dans la déclaration d’admission avant l’accouchement.
Ce que l’assurance obligatoire rembourse toujours pour un accouchement
L’assurance obligatoire (INAMI, via votre mutualité) rembourse les soins médicaux de base liés à l’accouchement, à condition d’être en ordre d’affiliation et de cotisations. Elle couvre ces soins sur base des tarifs officiels INAMI, et vous laisse en général une partie à payer (le ticket modérateur). Ce que vous payez réellement dépend ensuite fortement de votre choix de chambre, détaillé dans la section suivante.
Les mots à comprendre sur votre facture
Le ticket modérateur est la partie « normale » qui reste à votre charge après le remboursement INAMI.
Les suppléments d’honoraires sont des montants ajoutés par certains médecins au-dessus du tarif INAMI (autorisés surtout en chambre individuelle).
Les suppléments de chambre sont des frais liés au confort d’une chambre individuelle.
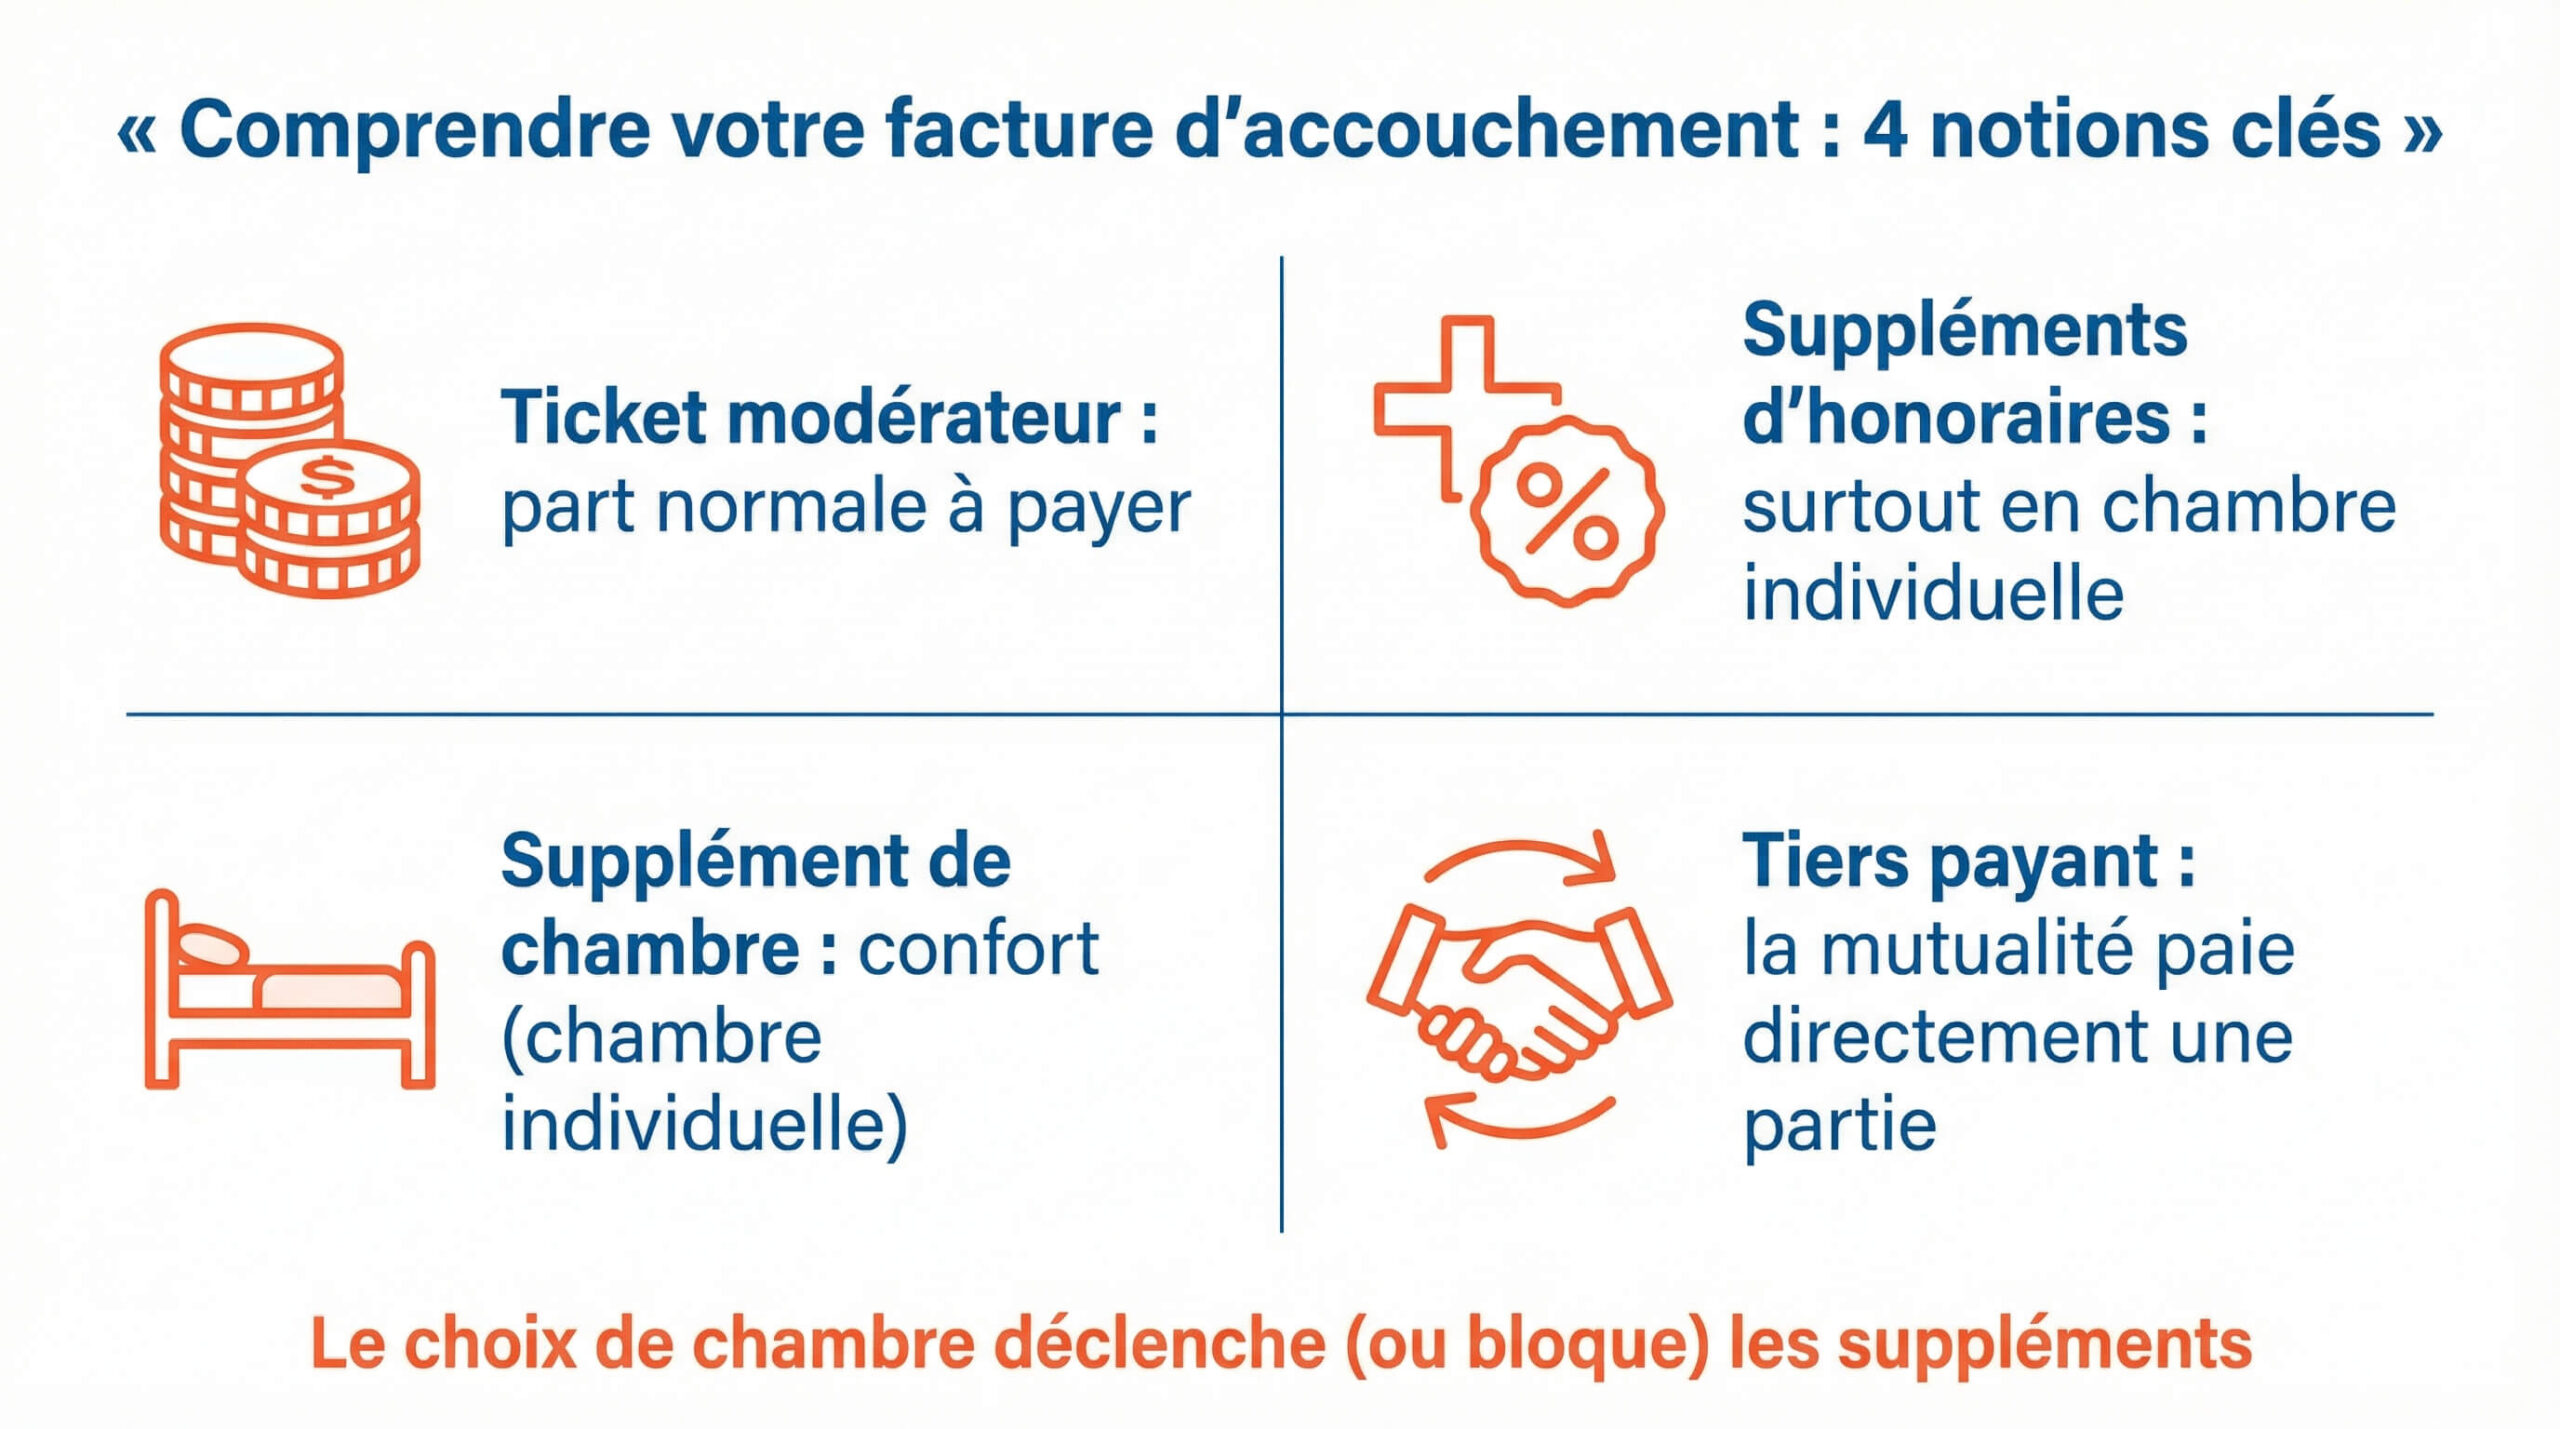
Le tiers payant signifie que la mutualité paie directement une partie au prestataire (vous ne payez alors que le ticket modérateur et les éventuels suppléments).
Le statut BIM (bénéficiaire de l’intervention majorée) donne droit à des remboursements plus élevés et donc à un ticket modérateur plus faible.
Conventionné ou non : qu’est-ce que ça change ?
Avec un prestataire conventionné, les soins sont facturés au tarif INAMI, sans suppléments d’honoraires. Vous payez principalement le ticket modérateur.
Avec un prestataire non conventionné, des suppléments d’honoraires peuvent s’ajouter (surtout en chambre individuelle). Pour les personnes BIM, l’intervention de l’assurance obligatoire est maintenue, et depuis 2025-2026, les médecins (conventionnés ou non) ne peuvent plus facturer de suppléments d’honoraires aux BIM pour les prestations ambulatoires remboursées. Pour les non-BIM, l’intervention INAMI peut être inférieure pour certains soins dispensés par un prestataire non conventionné.
Chambre commune ou chambre individuelle : le choix qui fait exploser (ou non) la facture
C’est le choix de chambre qui détermine si l’hôpital peut ou non vous facturer des suppléments. Voici ce que chaque option implique concrètement.
Ce que l’hôpital a le droit de facturer selon le type de chambre
| Choix de chambre | Supplément de chambre | Supplément d’honoraires | Même si le gyné est non conventionné |
|---|---|---|---|
| Commune / 2 lits | Interdit | Interdit | Oui, protection maintenue |
| Individuelle / 1 lit | Autorisé | Autorisé (souvent très élevé) | Non, risque de gros suppléments |
Exemple concret de « reste à payer » selon la chambre
En chambre commune, vous payez surtout le ticket modérateur et les éventuels frais non médicaux. Aucun supplément ne peut s’y ajouter.
En chambre individuelle, un seul acte peut gonfler la facture. Exemple pédagogique : si un acte a un tarif légal de 100 €, un supplément de 200 % signifie que le médecin ajoute 200 € au-dessus du tarif légal, et vous payez donc 300 € pour cet acte (100 € + 200 €), en plus du reste de la facture. Multipliez cet effet par plusieurs prestations et plusieurs jours, et l’écart devient vite majeur.
Césarienne, péridurale, durée de séjour : quels éléments augmentent le coût ?
La méthode d’accouchement influence moins la facture que la durée de séjour. Après une voie basse sans complication, comptez environ 3 jours d’hospitalisation. En cas de césarienne, c’est plutôt 5 nuits.
Ce sont ces jours supplémentaires (séjour, soins, médicaments) qui alourdissent le reste à payer. La péridurale peut aussi générer un surcoût en chambre individuelle, alors qu’en chambre à deux lits, aucun supplément d’honoraires ne s’applique.
Les « frais divers » souvent oubliés
Les frais non médicaux ne sont en général pas remboursés par l’assurance obligatoire. C’est souvent là que votre addition augmente, même si le médical est bien pris en charge.
- Télévision et téléphone
- Rooming-in / séjour ou repas du partenaire
- Produits d’hygiène et de soins (maman et bébé : langes, crème, thermomètre, etc.)
Selon l’hôpital et vos choix, ces frais peuvent faire passer un « petit reste à charge » à une facture nettement plus élevée.
Accouchement à domicile ou en maison de naissance : coût et remboursements
Un accouchement à domicile ou en maison de naissance n’est pas une hospitalisation : la facture dépend surtout des prestations à domicile (sage-femme, médecin) et des tarifs INAMI, sans frais de séjour hospitalier.
Ce qui est remboursé via l’assurance obligatoire
Le remboursement INAMI fonctionne comme pour un accouchement à l’hôpital : les prestations de prestataires conventionnés sont remboursées au tarif officiel, et vous payez le ticket modérateur. Si le prestataire est non conventionné, des suppléments peuvent s’ajouter (voir la section sur le conventionnement plus haut).
Les forfaits possibles via certaines assurances hospitalisation
Certaines assurances hospitalisation prévoient un forfait unique pour un accouchement hors hôpital.
| Assurance | Forfait accouchement domicile/maison de naissance | Logique |
|---|---|---|
| Hospitalia Smart (Partenamut / Helan) | 300 € | Forfait unique |
| Hospitalia Care / Plus (Partenamut / Helan) | 700 € | Forfait unique |
| Hospi solidaire (MC) | 150 € | Intervention complémentaire automatique |
Quelles différences d’avantages entre mutuelles francophones pour la maternité ?
Les remboursements INAMI pour l’accouchement sont les mêmes quelle que soit la mutualité, mais les avantages complémentaires (primes, soins postnataux, forfaits hors hôpital) changent d’un organisme à l’autre.
Tableau comparatif des avantages « accouchement et postnatal »
| Mutuelle | Accouchement domicile / maison de naissance | Postnatal à domicile | Prime / cadeau naissance |
|---|---|---|---|
| MC | 150 € (Hospi solidaire, automatique) | Ticket modérateur remboursé pour sage-femme, gynéco, kiné périnatale (jusqu’à 3 mois après l’accouchement) | 350 € prime naissance + 50 € cadeau grossesse |
| Partenamut | Hospitalia Smart : 300 € / Care-Plus : 700 € (stage d’attente à respecter) | Sage-femme remboursée via INAMI si conventionnée | Prime/cadeaux annoncés (montants variables) |
| Solidaris | Via assurance facultative (KliniPlan). Chambre individuelle couverte après 9 mois d’attente (KliniPlanPlus) | Accompagnement annoncé (prépa, kiné périnatale) — vérifier montants en agence | Prime naissance + primes langes (montants variables selon la régionale) |
| Mutualité Libérale (Mutplus) | Non précisé | Jusqu’à 150 € (5 €/h, max 30 h, via service reconnu, dans les 3 mois après la naissance) | Non précisé |
Pour l’accouchement hors hôpital, la différence se fait surtout via l’assurance hospitalisation (forfait) ou une couverture automatique comme Hospi solidaire chez MC. Pour le postnatal, certains organismes remboursent des heures de soins à domicile, souvent sous conditions (service reconnu, enfant inscrit).
Où chercher quand l’avantage n’a pas le nom exact ?
Un avantage « postnatal » peut être rangé sous aide à domicile, maintien à domicile, soins de maternité, services aux familles ou paramédical. Cherchez aussi dans les pages « Maternité et adoption » et « Hospitalisation », car certains forfaits sont liés à une assurance hospitalisation plutôt qu’à l’avantage mutualiste de base.
Si vous ne trouvez pas l’info, demandez 3 éléments précis : le montant (ou €/h), le plafond (heures/jours), et le délai (période après la naissance + éventuel stage d’attente).
Comparer les mutuelles
Les démarches simples pour éviter une facture surprise
À demander avant le jour J
- Demandez la déclaration d’admission de l’hôpital et vérifiez les suppléments annoncés pour une chambre individuelle.
- Confirmez votre choix de chambre (commune/double pour bloquer les suppléments).
- Vérifiez si votre gynécologue et votre sage-femme sont conventionnés.
- Si vous avez une assurance hospitalisation, contrôlez le stage d’attente et déclarez l’hospitalisation à votre assureur dès que possible (la date prévue suffit).
Après la naissance : ce qu’il ne faut pas oublier
- Conservez toutes les factures et attestations et envoyez-les à la mutualité.
- Ajoutez votre bébé à l’assurance hospitalisation dans les délais du contrat (souvent 1 à 3 mois selon l’assureur).
- Si la facture est trop élevée, contactez le service social de l’hôpital rapidement.
- Si vous n’êtes pas de nationalité belge, renseignez-vous sur vos droits spécifiques (CEAM, formulaire S2…) — un accompagnement personnalisé peut être nécessaire.
Et les indemnités de maternité, c’est lié au remboursement de l’accouchement ?
Non : les indemnités de maternité ne remboursent pas l’accouchement, elles remplacent une partie de votre revenu pendant le repos de maternité. Les remboursements de soins (consultations, hospitalisation, sage-femme…) passent par l’assurance obligatoire (INAMI) et, éventuellement, par votre assurance hospitalisation.
Pour une salariée, l’indemnité est de 82 % du salaire brut pendant les 30 premiers jours, puis 75 % du salaire brut plafonné à partir du 31e jour. Exemple : pour un salaire journalier brut de 105 €, vous recevez 86,10 € puis 78,75 € (avant précompte). Un stage d’attente de 6 mois est requis pour en bénéficier.
Pour en savoir plus sur les remboursements liés à la grossesse et à la naissance :
- Remboursement de l’échographie (suivi de grossesse)
- Remboursement du pédiatre (premières consultations du nouveau-né)
- Remboursement de la FIV/PMA (procréation médicalement assistée)
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


