

Abdominoplastie en Belgique : Quels prix et remboursements par la mutuelle ?
Une abdominoplastie coûte généralement entre 3 500 et 7 000 € en Belgique, mais votre facture réelle dépend surtout d’un point : l’intervention est-elle esthétique (tout à votre charge) ou réparatrice (prise en charge possible par l’INAMI et votre mutuelle) ? Ce guide détaille les prix réalistes, les conditions de remboursement et le reste à payer selon votre situation.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte une abdominoplastie en Belgique en 2026 ?
En 2026, une abdominoplastie en Belgique coûte le plus souvent quelques milliers d’euros. Les fourchettes observées dans des cliniques belges se situent généralement autour de 3 000 à 4 500 € pour une mini-abdominoplastie, 3 500 à 6 000 € pour une abdominoplastie classique, et peuvent monter davantage pour des techniques étendues (ex. type « fleur de lis ») ou des gestes combinés. Ce sont des prix indicatifs : un devis personnalisé reste indispensable.
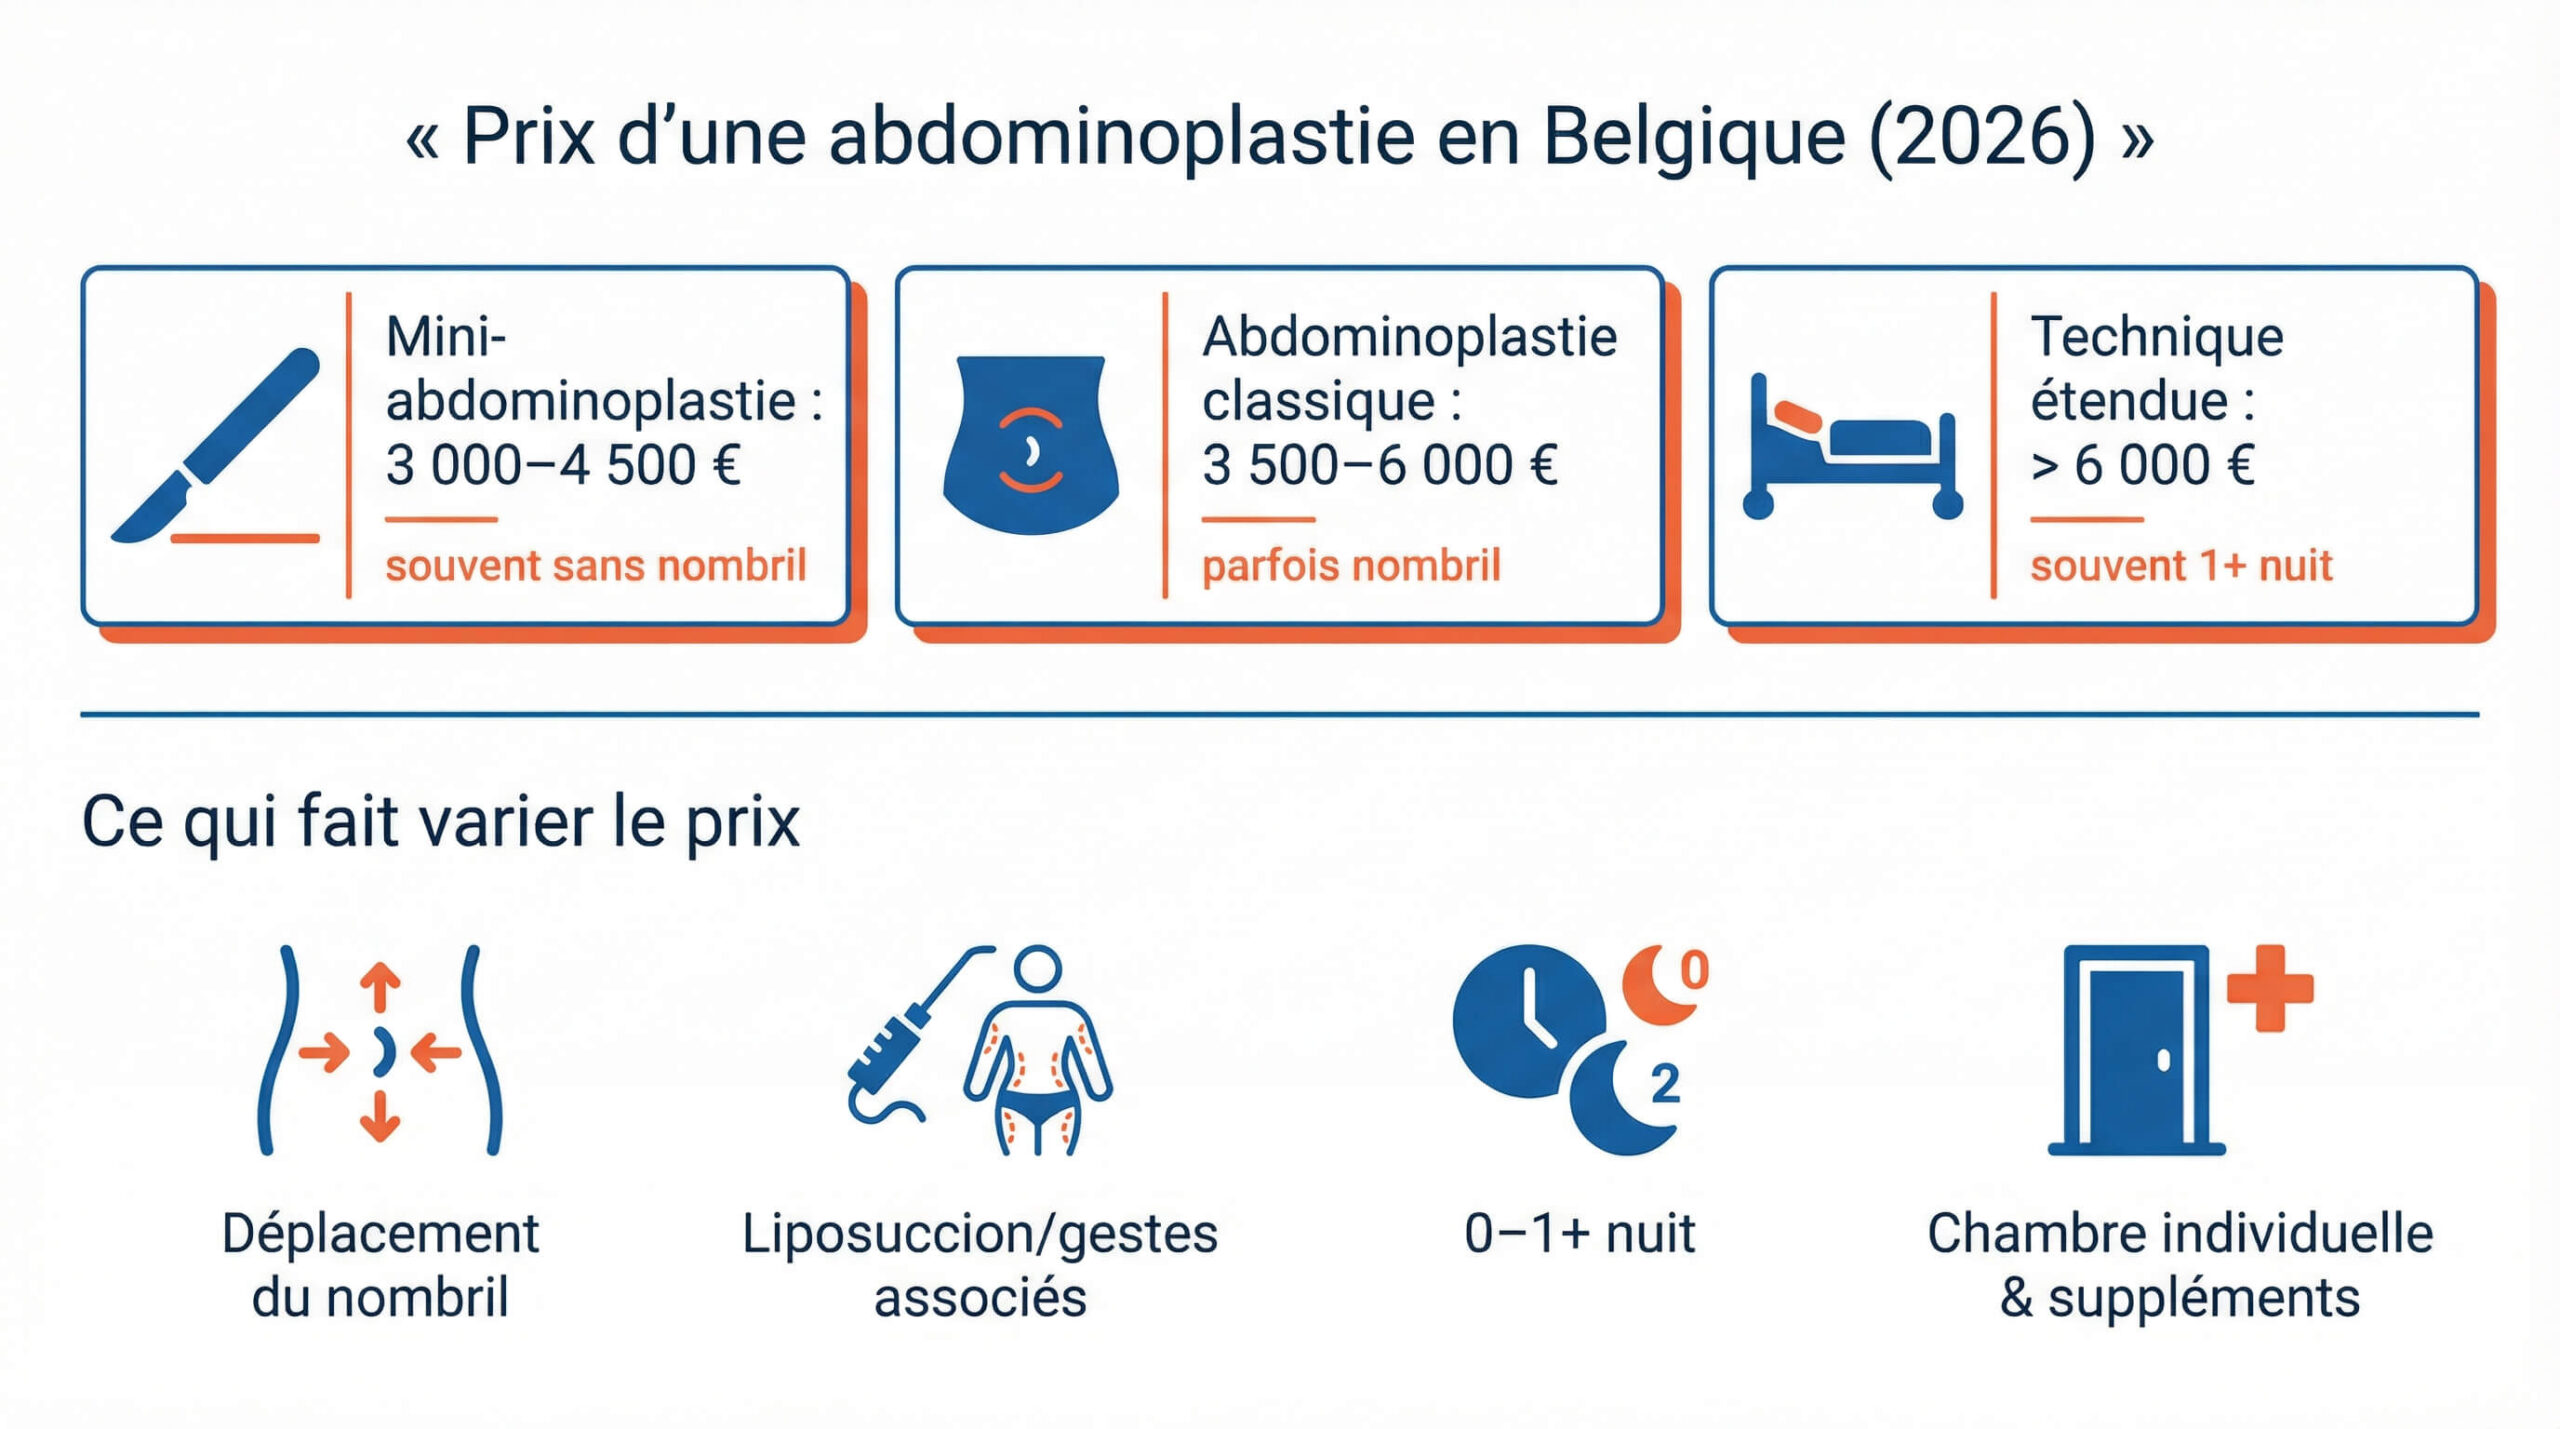
Fourchettes de prix selon le type d’intervention
| Type | Fourchette souvent vue | Nombril | Hospitalisation | Complexité |
|---|---|---|---|---|
| Mini-abdominoplastie | ~3 000 – 4 500 € | Souvent non | Souvent jour | Légère à modérée |
| Abdominoplastie classique | ~3 500 – 6 000 € | Parfois oui | Jour ou 1 nuit | Modérée à élevée |
| Technique étendue (ex. fleur de lis) | Souvent > 6 000 € | Souvent oui | Souvent 1+ nuit | Élevée |
| Abdominoplastie + gestes associés | Variable | Selon cas | Souvent 1+ nuit | Plus élevée |
Le prix augmente surtout si le chirurgien doit déplacer le nombril, associer une liposuccion, réparer un diastasis (resserrer les muscles) ou traiter une hernie. La durée de l’hospitalisation (hôpital de jour vs une nuit ou plus) influence aussi le total.
Ce qui est souvent inclus… et ce qui ne l’est pas
Un prix annoncé « tout compris » couvre souvent l’acte chirurgical, l’anesthésie et une partie des frais de séjour (selon hôpital/clinique et durée). Les consultations (avant/après), les médicaments, une gaine de contention, les soins infirmiers à domicile et certains examens préopératoires peuvent être facturés à part.
Demandez un devis qui précise noir sur blanc : nombre de nuits, honoraires (chirurgien + anesthésiste), matériel, contrôles post-opératoires et éventuels « packs » de soins.
TVA, hôpital vs clinique privée, chambre individuelle et suppléments
La TVA de 21 % est généralement appliquée quand l’intervention est purement esthétique. Plusieurs établissements communiquent aussi des prix hors TVA et précisent qu’une indication médicale peut être traitée différemment selon les cas et les structures : faites confirmer ce point sur votre devis.
En hôpital, le tarif est souvent plus encadré, mais une chambre individuelle peut entraîner des suppléments (honoraires et frais de chambre). En clinique privée, les prix sont fréquemment présentés en « forfait » et la question du remboursement est en pratique plus limitée quand l’acte est esthétique.
Est-ce l’abdominoplastie est remboursée ?
Une abdominoplastie n’entre dans un remboursement que si elle est considérée comme réparatrice, donc médicalement justifiée. Si l’objectif est uniquement d’améliorer l’apparence, tout reste à votre charge.
Esthétique vs réparatrice : quelle est la frontière ?
Vous avez une chance de remboursement si le chirurgien peut rattacher l’acte à une gêne fonctionnelle documentée : douleurs, limitations de mobilité, problèmes d’hygiène, irritations ou infections cutanées répétées (macérations, mycoses, rougeurs). Le chirurgien choisit le code de nomenclature qui détermine le cadre de remboursement et ses conditions.
Une croyance fréquente : plusieurs grossesses ne suffisent pas, à elles seules, à rendre l’intervention remboursable. Sans gêne fonctionnelle, cela reste souvent classé « esthétique ».
Les situations typiques acceptées
Un dossier est souvent mieux défendable quand il existe un tablier abdominal important qui pend et gêne au quotidien. Le contexte le plus classique est une perte de poids importante et stabilisée, souvent après une chirurgie bariatrique, avec un excès cutané responsable de problèmes physiques.
Des situations associées peuvent aussi peser : hernie à corriger, ou cicatrice abdominale problématique si l’objectif est une correction fonctionnelle plutôt qu’un « ventre plus plat ».
Les situations typiquement refusées
Vous êtes probablement hors remboursement si la demande vise surtout un résultat esthétique (silhouette plus harmonieuse, peau un peu relâchée sans plainte fonctionnelle). Une liposuccion pour affiner les hanches ou la taille, même si elle est associée au geste, est typiquement considérée comme non prise en charge.
Que rembourse l’assurance obligatoire INAMI quand les critères sont remplis ?
L’INAMI n’intervient pour une abdominoplastie que si l’acte est codé comme réparateur. Le point décisif reste la justification médicale documentée dans votre dossier.
L’acte remboursable et la notion de « gêne fonctionnelle »
L’acte classiquement visé côté INAMI correspond à l’exérèse d’un excédent cutanéo-graisseux (souvent décrit comme un « tablier abdominal ») lorsqu’il provoque une gêne fonctionnelle. Le contexte le plus fréquent est une perte de poids importante et stabilisée (les sources évoquent un repère de 20 % du poids initial), notamment après chirurgie bariatrique.
Montant INAMI et ce qu’il couvre réellement
Quand le dossier est accepté comme réparateur, l’INAMI prend en charge les honoraires chirurgicaux selon les codes de nomenclature facturés (article 14d, chirurgie abdominale). Deux codes principaux existent pour l’exérèse de tablier graisseux étendu avec gêne fonctionnelle :
- Résection elliptique (code 241253) : honoraire conventionné d’environ 347 €
- Résection avec plastie cutanée et transposition du nombril (code 241275) : honoraire conventionné d’environ 521 €
Ces montants ne couvrent que l’acte chirurgical lui-même. L’INAMI intervient aussi sur l’anesthésie, les frais d’hospitalisation et les soins liés au séjour, ce qui réduit nettement le reste à payer par rapport à une intervention purement esthétique.
Dans tous les cas, des frais restent à votre charge : ticket modérateur, suppléments de chambre individuelle, éventuels dépassements d’honoraires (si praticien non conventionné), matériel, médicaments non remboursés et soins post-opératoires. Demandez à l’hôpital une estimation détaillée séparant clairement « part INAMI » et « à charge » avant de confirmer l’intervention.
Référence officielle à consulter : Tarifs des médecins – partie 8 (chirurgie abdominale) sur le site de l’INAMI.
Accord du médecin-conseil : toujours nécessaire ou pas ?
Selon Solidaris, la prestation « exérèse de tablier graisseux étendu, avec gêne fonctionnelle » n’est pas soumise à l’accord du médecin-conseil. Cependant, d’autres codes de nomenclature (par exemple en cas de hernie associée ou de reconstruction plus complexe) peuvent exiger une notification ou un accord préalable.
En pratique, la différence dépend du code INAMI réellement facturé par le chirurgien. Avant de programmer l’opération, posez ces deux questions : « Quel code INAMI sera facturé ? Est-ce soumis à accord ou notification ? » Puis vérifiez auprès de votre mutuelle ce qu’elle exigera comme documents et ce qu’elle remboursera sur cette base.
Que peut rembourser votre mutuelle en plus de l’INAMI ?
Si votre abdominoplastie est reconnue réparatrice, l’INAMI intervient sur l’acte codé. La vraie différence se joue souvent sur « le reste » : séjour, soins après l’opération, consultations et services liés à l’hospitalisation. Ces postes dépendent de votre mutuelle et surtout de votre assurance hospitalisation éventuelle.
Ce que la mutuelle couvre le plus souvent quand l’acte est remboursable
Quand l’intervention entre dans le cadre remboursable, votre mutuelle peut encore réduire votre facture via des remboursements « annexes ». Vous avez surtout intérêt à vérifier la prise en charge des frais d’hospitalisation (forfaits, médicaments, examens, chambre), des consultations avant/après chez des prestataires conventionnés, et des soins infirmiers à domicile s’ils sont prescrits après l’opération. Certaines formules prévoient aussi des interventions pour du matériel ou des aides temporaires à domicile, mais c’est très variable.
Si l’acte n’est pas remboursé : existe-t-il quand même un avantage ?
Sans reconnaissance réparatrice, la mutuelle « de base » n’a en général pas de remboursement spécifique. En revanche, une assurance hospitalisation peut parfois couvrir une partie des frais liés au séjour si le contrat n’exclut pas l’esthétique. Vérifiez aussi si vos consultations et certains soins ambulatoires restent remboursés au tarif INAMI, indépendamment de la nature de l’opération.
Trouver un avantage même s’il n’est pas listé sous « abdominoplastie »
Rubriques à vérifier chez votre mutuelle
Ne cherchez pas uniquement « abdominoplastie ». Consultez aussi ces catégories d’avantages :
1. Chirurgie réparatrice / reconstructrice
2. Hospitalisation (forfaits, frais de séjour)
3. Soins ambulatoires / soins de jour
4. Soins infirmiers à domicile (si prescrits après l’opération)
5. Maintien à domicile / aide temporaire
6. Suivi psychologique (si impact important)
7. Matériel médical (gaine de contention, bas)
Méthode en 3 étapes :
- Demandez au chirurgien le code INAMI et un devis détaillé.
- Transmettez ces documents à votre mutuelle et à votre assurance hospitalisation.
- Exigez une réponse écrite précisant ce qui sera remboursé et ce qui restera à charge.
Comparer les mutuelles
Que couvre votre assurance hospitalisation pour une abdominoplastie ?
Une assurance hospitalisation peut réduire fortement votre facture si votre abdominoplastie est reconnue réparatrice. Si l’intervention est considérée esthétique, elle est souvent exclue ou très peu couverte. Vérifiez toujours les exclusions et la définition de « réparateur » dans votre contrat.
Quand l’assurance hospitalisation intervient-elle ?
L’assurance hospitalisation intervient surtout quand l’hospitalisation est liée à un problème médical (maladie, séquelles, malformation, accident) et que l’acte est accepté comme chirurgie réparatrice. Elle peut alors prendre en charge une partie des frais autour du séjour (honoraires, médicaments, forfaits, examens), au-delà de l’assurance obligatoire.
En chambre individuelle, les suppléments (chambre et parfois honoraires) peuvent grimper vite. Une bonne assurance hospitalisation fait souvent la différence sur ce poste.
Pourquoi le lieu de l’intervention peut-il tout changer ?
En hôpital, le cadre est plus standardisé et l’INAMI s’applique plus facilement. Dans une structure privée extra-hospitalière, certaines cliniques indiquent que le remboursement peut être limité voire absent, même si un « tarif INAMI » existe sur le papier. Demandez une confirmation écrite à votre assureur et à l’établissement avant de payer un acompte ou de signer.
Combien reste-t-il à payer : 3 scénarios chiffrés simples
Votre reste à charge dépend surtout de 3 choses : l’objectif (esthétique vs réparateur), le lieu (hôpital conventionné vs privé) et les suppléments (chambre individuelle, dépassements, actes associés). Les montants ci-dessous restent indicatifs : seul un devis permet un calcul précis.
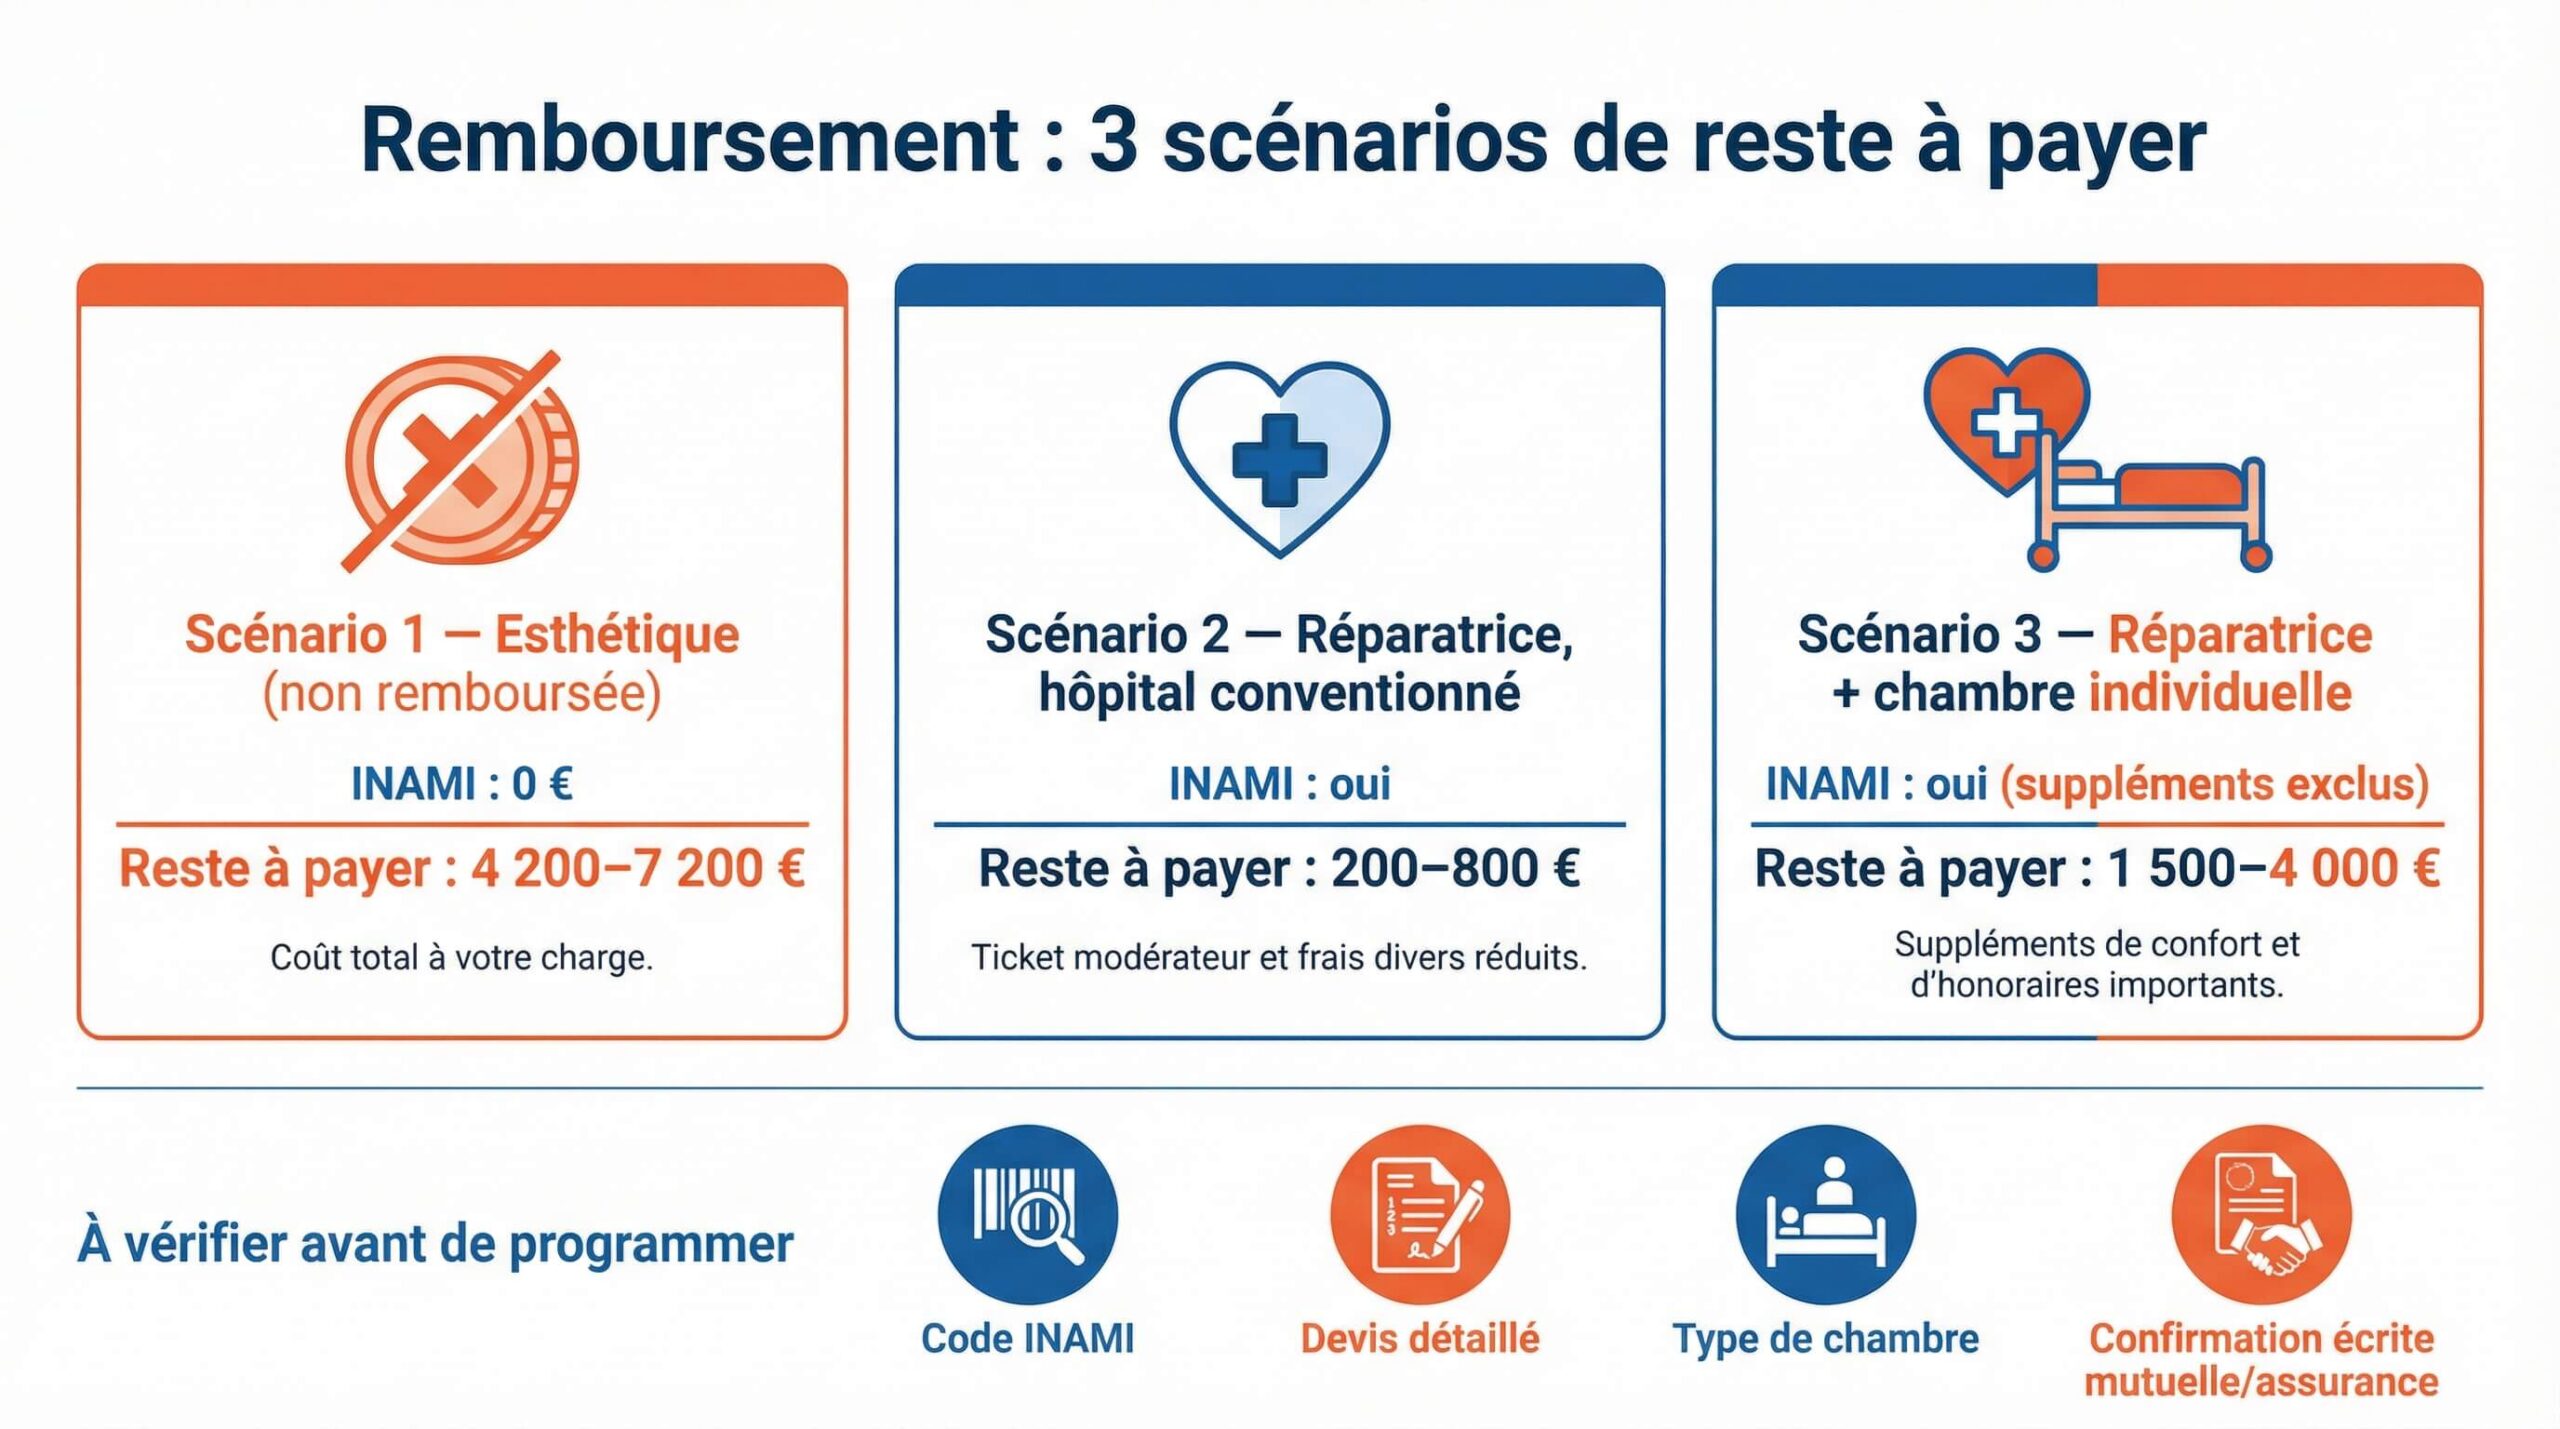
| Scénario | Coût total estimé | Prise en charge INAMI | Reste à payer (ordre de grandeur) |
|---|---|---|---|
| 1) Esthétique (non remboursée) | 4 200 – 7 200 € (TVA 21 % incluse) | 0 € | 4 200 – 7 200 € |
| 2) Réparatrice, hôpital conventionné, chambre double | Honoraires + séjour + soins | Honoraires conventionnés + hospitalisation | 200 – 800 € (ticket modérateur, médicaments, soins post-op) |
| 3) Réparatrice + chambre individuelle | Idem + suppléments chambre et honoraires | Idem scénario 2 (suppléments exclus) | 1 500 – 4 000 € (suppléments jusqu’à 200 % des honoraires) |
*Autres aides : votre mutuelle/assurance hospitalisation peut intervenir sur le séjour, médicaments, examens, soins infirmiers prescrits, selon votre contrat.
Scénario 1 : intervention esthétique non remboursée
Ni l’INAMI ni la mutuelle n’interviennent. Exemple : une abdominoplastie annoncée à 3 500 -6 000 € implique un reste à charge du même ordre, auquel s’ajoutent la TVA de 21 %, les consultations, médicaments, gaine de contention et soins post-opératoires.
Le coût total se situe alors entre 4 200 et 7 200 €, voire davantage en cas de gestes associés.
Scénario 2 : intervention réparatrice reconnue, en hôpital conventionné
L’INAMI prend en charge les honoraires chirurgicaux et une partie des frais d’hospitalisation aux tarifs conventionnés.
Il vous reste le ticket modérateur (quote-part personnelle), les médicaments non remboursés, les éventuels examens complémentaires et les soins post-opératoires.
En chambre double dans un hôpital conventionné, le reste à charge se situe généralement entre 200 et 800 €. Une assurance hospitalisation peut encore réduire ce montant.
Scénario 3 : intervention réparatrice + chambre individuelle + suppléments
En chambre individuelle, l’hôpital peut facturer des suppléments d’honoraires (parfois jusqu’à 200 % du tarif conventionné) et des frais de chambre journaliers.
L’INAMI ne couvre pas ces suppléments. Sans une bonne assurance hospitalisation, le reste à charge peut atteindre 1 500 à 4 000 € même pour une intervention réparatrice.
Ce qu’il vous faut pour calculer votre reste à charge
1. Un devis détaillé (chirurgien, anesthésie, séjour, matériel, médicaments, soins post-op)
2. Le statut conventionné / non conventionné des prestataires et de l’hôpital
3. Le type de chambre (commune/double/individuelle)
4. Le code de nomenclature prévu par le chirurgien
5. L’accord écrit de la mutuelle et, si vous en avez une, de l’assurance hospitalisation
Comment maximiser vos chances de remboursement avant de programmer l’opération ?
Le remboursement se joue sur un point : prouver que l’intervention est réparatrice et liée à une gêne fonctionnelle.
Préparez votre dossier au moins 2 à 3 mois avant la date envisagée : entre les consultations préalables, la constitution du dossier médical, l’envoi éventuel au médecin-conseil et le délai de réflexion obligatoire de 15 jours (pour toute intervention > 1 000 €), le processus prend du temps. Ne réservez jamais de date ferme sans avoir reçu une confirmation écrite de votre mutuelle.
Documents à préparer pour un dossier solide
- Preuves de la gêne fonctionnelle : notes datées (douleurs, gêne à la marche/à l’habillage, problèmes d’hygiène), et si pertinent photos médicales (zones d’irritation/macération).
- Compte-rendu médical en cas d’intertrigo/mycoses/irritations répétées (médecin traitant ou dermatologue) avec traitements essayés.
- Preuve de perte de poids et stabilisation : historique du poids (dossier médical, courbes, attestations), surtout si perte importante après chirurgie bariatrique (repère souvent utilisé : 20 %).
- Rapport du chirurgien décrivant tablier abdominal, impact fonctionnel, et code de nomenclature prévu.
Questions à poser au chirurgien
- Quel code INAMI sera facturé et sous quelles conditions (accord/notification) ?
- Quels éléments du dossier prouvent la gêne fonctionnelle (et lesquels manquent) ?
- L’intervention inclut-elle des gestes non pris en charge (ex. liposuccion), et comment sont-ils facturés séparément ?
- Pouvez-vous me remettre une estimation détaillée si le montant dépasse 1 000 € et un écrit reprenant risques/technique/matériel ?
Questions à poser à la mutuelle et à l’assurance hospitalisation
- Confirmez-vous que ce code est remboursable dans mon cas et quelles pièces sont exigées ?
- Quels frais restent à charge : chambre, dépassements, médicaments, soins infirmiers prescrits ?
- Mon contrat d’assurance hospitalisation couvre-t-il une chirurgie réparatrice et exclut-il l’esthétique ?
- Y a-t-il un délai de réflexion obligatoire (au moins 15 jours) avant intervention ?
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


