

Combien coûte une opération de la myopie en Belgique et que rembourse votre mutuelle ?
Une opération de la myopie coûte le plus souvent entre 2.000 € et 4.000 € pour les deux yeux en Belgique, selon la technique choisie. L’INAMI ne rembourse généralement pas cette chirurgie « de confort », mais plusieurs mutuelles accordent un forfait de 100 à 250 € par œil. Certaines assurances privées peuvent aller plus loin, sous conditions strictes.
Dans cet article
Combien coûte une opération de la myopie en Belgique ?
Une opération de la myopie (chirurgie réfractive, c’est-à-dire une chirurgie qui corrige un défaut de vision pour réduire la dépendance aux lunettes/lentilles) coûte le plus souvent entre 2.000 € et 4.000 € pour deux yeux, selon la technique choisie et les options.
Les cliniques affichent généralement un prix par œil. Pour comparer, regardez toujours le total pour deux yeux et ce qui est réellement inclus (bilan, suivi, options).
Prix par technique et par œil : fourchettes réalistes
| Technique | Prix par œil | Prix pour 2 yeux | Remarques |
|---|---|---|---|
| PRK/PKR (laser de surface) | ≈ 1.250–1.350 € | ≈ 2.500–2.700 € | Récupération souvent plus lente |
| LASIK (avec volet cornéen) | ≈ 1.500 € (souvent + options) | ≈ 3.000 € (souvent + options) | Récupération souvent rapide |
| FemtoLASIK (LASIK + laser femtoseconde) | ≈ 1.750–2.000 € | ≈ 3.500–4.000 € | Option ‘femtoseconde’ souvent facturée en plus |
| SMILE (incision minimale) | ≈ 1.950 € | ≈ 3.900 € | Technique récente, indications surtout myopie |
| Implants intraoculaires (lentille implantée) | ≈ 1.800–2.750 € | ≈ 3.600–5.500 € | Alternative quand le laser n’est pas possible (tarif réfractif ; en cas de cataracte, le coût peut être plus bas) |
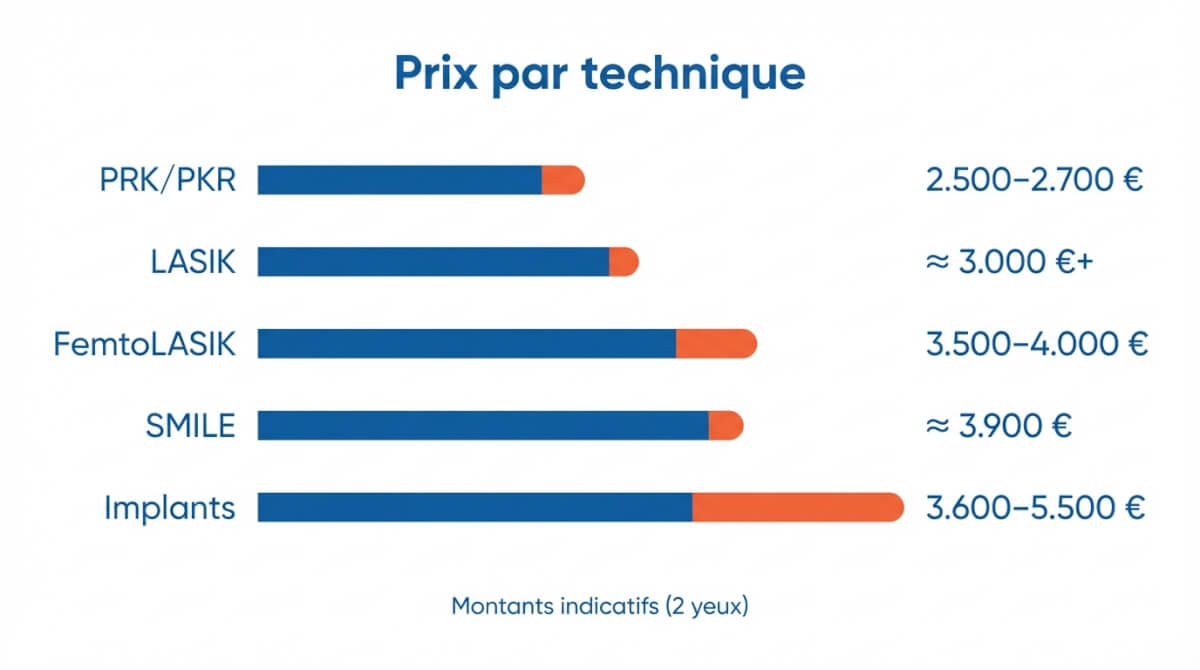
PRK/PKR (photokératectomie réfractive) remodèle la cornée en surface. LASIK remodèle la cornée sous un fin volet. SMILE retire un lenticule via une petite incision. Les implants intraoculaires ajoutent une lentille à l’intérieur de l’œil.
Ce qui est inclus (et ce qui peut s’ajouter) sur la facture
À prix égal, deux devis peuvent couvrir des choses différentes. Certaines cliniques annoncent un ‘pack’ par œil, d’autres facturent des éléments séparément, surtout quand vous ajoutez des options.
Frais souvent oubliés :
- Consultation et examens préopératoires (indispensables avant un devis final)
- Contrôles postopératoires (certains centres les incluent, d’autres non)
- Collyres après l’intervention (une participation est fréquente)
- Options : traitement personnalisé (topoguided/wavefrontguided), femtoseconde, correction de la presbytie
- Éventuelle retouche si une correction complémentaire est nécessaire
Est-ce remboursé par l’assurance obligatoire (INAMI) ?
Non, l’INAMI ne rembourse généralement pas l’opération de la myopie quand elle vise à ne plus porter de lunettes ou de lentilles (chirurgie réfractive).
Dans l’assurance obligatoire, le laser est surtout pris en charge quand il s’agit de traiter une pathologie ou une complication, pas d’améliorer un défaut de réfraction « classique ».
Pourquoi la correction de la myopie est généralement hors remboursement INAMI ?
Parce qu’elle est considérée comme une correction de confort (réduire la dépendance aux lunettes/lentilles) et non comme un acte médical « nécessaire » au sens du remboursement. Même si l’intervention se fait en clinique ou en hôpital, cela ne change en général pas la règle INAMI pour la chirurgie réfractive.
Quels actes ophtalmo peuvent être remboursés car ils sont curatifs ?
Certains lasers ophtalmo sont remboursés quand ils traitent une atteinte curative, par exemple des lésions rétiniennes (dont liées au diabète), une cataracte secondaire, ou certains actes liés au glaucome (iridotomie, iridoplastie, trabéculoplastie). La cataracte est un autre cas (curatif) et se gère avec des règles spécifiques : si c’est votre situation, consultez notre article dédié : prix et remboursement de l’opération de la cataracte.
Quelles mutuelles remboursent l’opération de la myopie (et combien) ?
Oui, plusieurs mutuelles remboursent partiellement l’opération de la myopie via l’assurance complémentaire, le plus souvent sous forme d’un forfait par œil. Les montants varient selon la mutualité, votre région et parfois votre formule (assurance complémentaire ‘de base’ vs option payante).
Dans la pratique, ce remboursement vise surtout la chirurgie réfractive (laser et parfois implants) quand l’assurance obligatoire n’intervient pas.
Tableau comparatif des remboursements des grandes mutualités
| Mutuelle | Montant | Fréquence | Conditions clés |
|---|---|---|---|
| Partenamut | 100 € | 1x par œil | Intervention en Belgique; valable si l’assurance obligatoire n’intervient pas; sur facture/état d’honoraires ou formulaire |
| Solidaris (ex. Brabant) | 150 € | 1x par œil | Être en ordre de cotisation; formulaire + facture; couvre chirurgie laser corrective et implants (cumul possible entre les deux) |
| Mutualité Neutre | jusqu’à 125 € | non précisée | Justificatifs originaux d’un spécialiste ou formulaire ‘opération de la vue’ |
| MC (Mutualité Chrétienne) | 250 € | 1x par affilié (par œil) | Opération sans hospitalisation (laser ou implant intraoculaire) ; formulaire ou facture originale (avec mention de l’œil opéré) ; complément possible via Medi+ |
À noter : les montants Solidaris peuvent changer selon l’union/région (Brabant, Wallonie, etc.). Si vous dépendez d’une autre région que celle mentionnée, vérifiez l’avantage exact.
Les conditions qui font varier le remboursement
L’avantage peut être classé sous différents intitulés (Optique, Chirurgie oculaire, Lentilles intraoculaires) — si vous ne voyez pas « myopie », cherchez ces rubriques. La plupart des mutuelles exigent une intervention en Belgique, une facture originale et parfois un formulaire. Vérifiez aussi la fréquence (1x par œil) et l’éventuel délai de stage dans votre règlement.
À vérifier avant de compter dessus : l’avantage est parfois caché sous un autre intitulé (optique/chirurgie oculaire/lentilles intraoculaires/ambulatoire), les règles varient selon la région (ex. Solidaris Brabant ≠ autre Solidaris), et certains plafonds sont cumulables avec des options (ex. Medi+ à la MC) ou des assurances privées.
 Comparer les mutuelles
Les assurances privées remboursent-elles mieux qu’une mutuelle ?
Oui, parfois : certaines assurances privées ambulatoires peuvent rembourser plus qu’une mutuelle, mais avec des conditions strictes (âge, délais d’attente, plafonds et exclusions).
Ce n’est pas automatique : tout dépend du contrat (ambulatoire vs hospitalisation) et des limites prévues.
Les points clés à vérifier dans votre contrat ambulatoire
Certaines assurances ambulatoires remboursent la chirurgie réfractive à 80 %, avec un plafond de 1.000 € par œil, sous conditions. Vérifiez dans votre contrat : le pourcentage couvert, le plafond par œil, le délai d’attente (souvent 24 à 36 mois), la tranche d’âge couverte, et les exclusions éventuelles (techniques non prévues, actes réalisés en hospitalisation).
Hospitalisation vs ambulatoire : la confusion la plus fréquente
Une assurance hospitalisation rembourse surtout des soins ‘hospitaliers’ généralement liés à des actes reconnus et remboursés par l’assurance obligatoire. Or, la chirurgie réfractive est le plus souvent ambulatoire et n’est pas considérée comme ‘nécessaire’ au sens INAMI : être opéré à l’hôpital ne suffit donc pas à créer un remboursement.
Pour éviter les mauvaises surprises, lisez les conditions (actes couverts, plafonds, âge, délais) et faites confirmer par écrit.
Comment obtenir le remboursement de sa mutuelle (sans se tromper) ?
Vous maximisez vos chances de remboursement en faisant valider les conditions et les documents avant l’opération. Les blocages fréquents sont une intervention hors Belgique, un avantage accordé une seule fois par œil, ou un forfait valable uniquement si l’assurance obligatoire n’intervient pas.
Documents et démarches pour obtenir le remboursement
Contactez votre mutuelle avant l’opération pour confirmer l’avantage et les pièces requises. Demandez à la clinique un devis détaillé (technique, options, ce qui est inclus). Après l’intervention, transmettez la facture acquittée, la preuve de paiement et le formulaire mutuelle si demandé. Vérifiez au préalable que l’opération est bien réalisée en Belgique, que le forfait n’a pas déjà été utilisé (1x par œil), et qu’il n’est pas exclu en cas d’intervention INAMI.
Combien reste-t-il à payer après remboursements ?
Le reste à payer est le plus souvent de plusieurs milliers d’euros pour 2 yeux, car la chirurgie réfractive est généralement peu remboursée (forfait mutuelle) ou plafonnée (assurance privée). Les montants ci-dessous sont des exemples pour visualiser l’ordre de grandeur : votre devis et votre contrat font foi.
Trois scénarios chiffrés (2 yeux)
PRK — mutuelle 100 €/œil
| Coût total | 2 600 € |
| Remboursement mutuelle | − 200 € |
| Reste à payer | 2 400 € |
LASIK — mutuelle 250 €/œil
| Coût total | 3 000 € |
| Remboursement mutuelle | − 500 € |
| Reste à payer | 2 500 € |
SMILE — assurance ambulatoire
80 %, plafonné à 1 000 €/œil
| Coût total | 3 900 € |
| Remboursement | − 2 000 € |
| Reste à payer | 1 900 € |
Avec une assurance privée « 80 % », le plafond par œil peut limiter fortement le remboursement. Vérifiez les conditions (âge, délai d’attente, exclusions) avant de compter sur ce scénario.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


