

Combien coûte une opération de la cataracte en Belgique et que récupérez-vous via la mutuelle ?
Une opération de la cataracte en Belgique coûte entre quelques centaines et plus de mille euros par œil selon l’implant et l’hôpital. L’assurance obligatoire (INAMI) rembourse l’acte chirurgical et une partie de la lentille intraoculaire, mais le reste à charge dépend de vos choix (chambre, chirurgien, type d’implant) et des avantages de votre mutuelle.
Dans cet article
Quel budget prévoir pour une opération de la cataracte par œil ?
Les honoraires conventionnés (tarifs officiels INAMI) pour l’acte chirurgical vont d’environ 370 € à 705 € selon le type d’intervention (extraction simple, phacoémulsification, combinaison avec traitement du glaucome).
À cela s’ajoutent environ 100 € à 600 € pour la lentille intraoculaire selon le modèle.
En clinique privée ou avec un chirurgien non conventionné, des suppléments peuvent faire grimper la facture bien au-delà de ces bases.
Et comme la cataracte touche souvent les deux yeux, il faut fréquemment prévoir 2 opérations, réalisées à quelques semaines d’intervalle.
Le total final dépend surtout du type d’implant choisi et du lieu (hôpital vs clinique privée), plus que de la durée de l’intervention (souvent en hospitalisation de jour).
Ce qui est généralement inclus (ou non) dans un « prix » annoncé
Un « prix » affiché peut couvrir uniquement l’acte chirurgical, ou inclure aussi l’implant et l’hospitalisation de jour. Sont souvent à part : consultations pré/post-opératoires, examens, et collyres après l’opération.
Que rembourse l’assurance obligatoire (INAMI) pour l’intervention et l’implant ?
L’INAMI (l’assurance maladie obligatoire) rembourse l’acte de cataracte sur base d’un tarif conventionné (prix officiel). Si l’ophtalmologue est conventionné et que vous évitez les suppléments, votre ticket modérateur (la part à payer après remboursement) est souvent très faible, voire nul pour l’acte.
Le point d’attention, c’est le reste à charge lié à l’implant (remboursé partiellement) et aux suppléments (pas INAMI).
Acte chirurgical : conventionné, ticket modérateur et dépassements
Pour une chirurgie de la cataracte au tarif conventionné, la base de remboursement de l’INAMI correspond aux honoraires officiels et le ticket modérateur est généralement à 0 € sur l’acte (y compris pour les personnes BIM, c’est-à-dire « bénéficiaires de l’intervention majorée », qui ont des tickets modérateurs réduits sur beaucoup de soins).
Les dépassements d’honoraires ne sont pas un remboursement INAMI : ils dépendent du choix du médecin (conventionné ou non), de l’hôpital et parfois de la chambre (notamment en chambre individuelle).
Implants : quels types sont partiellement remboursés et à quel niveau ?
Les lentilles intraoculaires ont un prix maximum et une base de remboursement INAMI. Vous payez la différence éventuelle, plus d’éventuels suppléments liés au matériel. Montants à vérifier selon l’année et la nomenclature.
| Type d’implant | Prix maximum | Base de remboursement INAMI |
|---|---|---|
| Polyméthylméthacrylate | 114,52 € | 74,37 € |
| Pliable | 158,40 € | 74,37 € |
| Torique (≥ 2 dioptries) | 277,62 € | 198,30 € |
| Torique (≥ 6 dioptries) | 555,25 € | 396,61 € |
Bon à savoir : les implants multifocaux et EDOF (à profondeur de champ étendue), qui permettent de corriger aussi la presbytie, ne font pas l’objet d’un remboursement INAMI spécifique. Le surcoût de ces lentilles reste donc entièrement à votre charge, sauf intervention éventuelle de votre assurance complémentaire ou hospitalisation.
Combien reste-t-il à payer après remboursements ?
Le reste à charge peut aller de quelques dizaines à plusieurs centaines d’euros. Les principaux facteurs qui l’augmentent : une chambre individuelle, un ophtalmologue non conventionné ou un implant premium avec supplément.
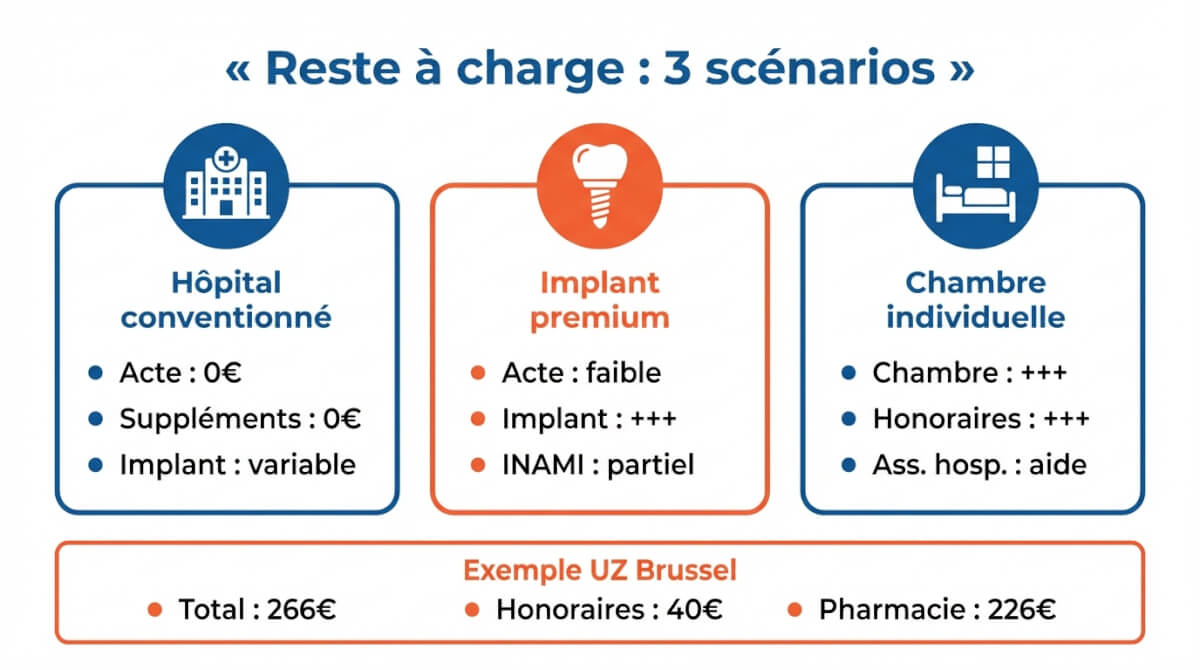
Les postes qui restent souvent à charge du patient
- Suppléments de chambre (surtout chambre individuelle)
- Suppléments d’honoraires (médecin non conventionné, choix de chambre)
- Implant plus cher que le plafond / options non remboursées
- Matériel ou « pack » facturé en plus
- Médicaments et collyres post-opératoires
- Transport
- Lunettes éventuelles après stabilisation
Exemple chiffré d’une hospitalisation de jour
À titre indicatif, une estimation publiée par un hôpital universitaire belge pour un assuré ordinaire en hospitalisation de jour donne environ 266 € à charge (dont ~40 € d’honoraires et ~226 € de pharmacie/matériel, sans supplément de chambre ni d’honoraires). Ce montant varie selon l’hôpital, les médicaments et d’éventuelles complications.
Que peut rembourser votre mutuelle en plus de l’INAMI ?
Votre mutuelle peut ajouter un forfait (assurance complémentaire) et/ou rembourser une grande partie des suppléments via une assurance hospitalisation. Le montant exact dépend de votre mutuelle, de votre région, de votre statut (BIM ou non) et du produit souscrit.
Forfaits « optique/chirurgie oculaire » : ce qu’ils couvrent vraiment ?
Ces forfaits sont souvent classés sous optique (ex. « chirurgie oculaire », « opération de la vue », parfois « laser ») et remboursent un montant fixe par œil. En pratique, ils servent surtout à diminuer le coût de l’implant, du matériel ou d’une partie des frais non couverts par l’INAMI. Vérifiez les règles fréquentes : une fois par œil, soins réalisés en Belgique, envoi d’une facture ou d’un formulaire spécifique.
Assurance hospitalisation : quand elle change fortement la facture ?
Une assurance hospitalisation peut réduire fortement la facture si vous avez des suppléments de chambre (chambre individuelle) et/ou des dépassements d’honoraires. Sans ces suppléments, l’impact est souvent plus limité, mais elle peut encore intervenir sur certains frais annexes selon contrat.
Tableau comparatif des interventions des grandes mutuelles francophones
| Mutuelle | Forfait (exemples) | Conditions clés |
|---|---|---|
| Mutualité Chrétienne (MC) | 250 € / œil | 1x par affilié ; hors hospitalisation ; opération laser ou implant intra-oculaire ; formulaire ou facture originale (mention de l’œil opéré) |
| Solidaris (Brabant) | 150 € / œil | 1x/œil, membre en ordre, formulaire + facture |
| Partenamut | 100 € / œil | 1x/œil, Belgique, facture/état d’honoraires ou formulaire |
| Mutualité Neutre | Jusqu’à 125 € / œil | Justificatifs originaux ou formulaire « opération de la vue » |
Les montants ci-dessus concernent l’assurance complémentaire de base. Ils peuvent varier selon votre fédération régionale (notamment pour Solidaris hors Brabant) et le produit souscrit. Consultez directement le site de votre mutuelle pour vérifier les conditions exactes.
Ne pas confondre cataracte et chirurgie réfractive (laser) : beaucoup d’avantages citent « laser » pour corriger la myopie/presbytie (acte de confort). La cataracte est un acte curatif avec remboursement INAMI ; les forfaits mutuelle servent surtout de complément (implant, frais annexes) ou s’appliquent parfois à d’autres chirurgies oculaires.
 Comparer les mutuelles
Comment payer moins cher avant de choisir l’hôpital ou la clinique ?
En clinique privée, un prix peut être « packagé » (acte + implant + suivi) : comparez-le point par point à un scénario d’hôpital conventionné pour savoir ce qui est réellement inclus.
Les 6 questions à poser pour estimer votre reste à charge
- Le chirurgien est-il conventionné ?
- Serez-vous en chambre commune/double ou en chambre individuelle ?
- Quel implant est prévu : standard, torique ou multifocal/EDOF (et quel supplément) ?
- Y a-t-il des suppléments d’honoraires possibles, et dans quels cas ?
- Pouvez-vous recevoir un devis écrit détaillé (acte, implant, matériel, pharmacie) ?
- Que couvre votre assurance hospitalisation sur chambre et suppléments ?
Comment obtenir le remboursement et quels documents fournir ?
Après l’opération, le remboursement se demande en transmettant à votre mutuelle vos pièces (via l’app, l’espace en ligne ou au guichet). Selon l’avantage, il peut aussi y avoir un formulaire spécifique (« opération de la vue », « chirurgie oculaire », « implant »).
Transmettez à votre mutuelle la facture ou l’état d’honoraires, plus le formulaire mutuelle si demandé (certaines mutuelles exigent les originaux). Déposez la demande dans les délais prévus (souvent jusqu’à 2 ans), vérifiez d’être en ordre de cotisation et évitez les dossiers incomplets. Si vous avez une assurance hospitalisation, contactez l’assureur avant l’intervention.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


