

Ballon gastrique en Belgique : prix et remboursement par la mutuelle
En Belgique, un ballon gastrique coûte entre 2 300 et 5 500 € selon le type de dispositif et le programme choisi. Contrairement à la chirurgie bariatrique (sleeve, bypass), cette intervention n’est généralement pas remboursée par l’INAMI. Reste à payer : principalement à votre charge, sauf quelques aides complémentaires possibles via votre mutuelle.
Ce guide détaille les prix constatés en 2026, ce qui est (ou non) remboursé, et comment réduire la facture.
 Testez notre comparateur en ligne
Dans cet article
Combien coûte un ballon gastrique en Belgique ?
En 2026, comptez le plus souvent 2 300 à 5 500 € pour un ballon gastrique tout compris (dispositif + actes + accompagnement). Certains programmes packagés se situent autour de 3 995 € (ex. Allurion).
Fourchettes de prix observées en pratique
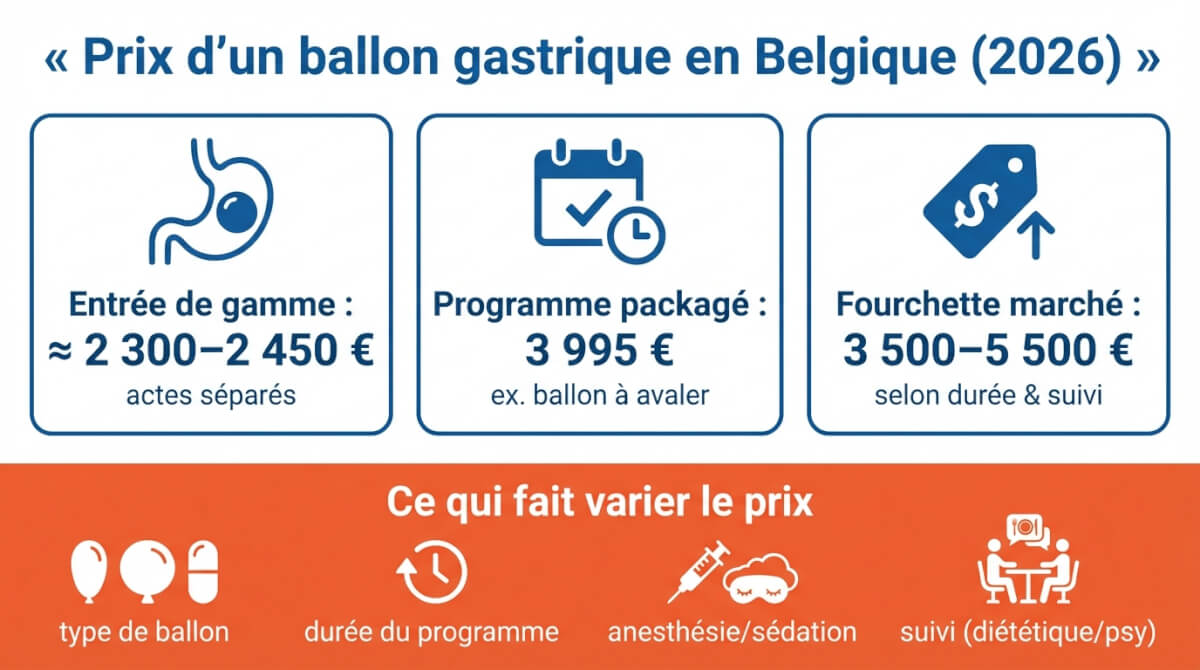
| Option | Durée typique | Prix annoncé | Ce que ça reflète souvent |
|---|---|---|---|
| Ballon endoscopique (actes séparés) | ~6 mois | ≈ 2 450 € | Pose + retrait, suivi souvent à part |
| Programme « ballon à avaler » (Allurion) | ~4,5 mois de programme | 3 995 € | Package (placement + suivi + outils) |
| Fourchette large du marché (dispositifs/programmes) | 6 à 12 mois | 3 500 € à 5 500 € | Ballon + actes + coaching plus long |
Les prix varient surtout selon le type de ballon (endoscopique vs « à avaler »), la durée du programme (6, 12 mois ou plus), l’anesthésie/sédation, la ville/clinique et ce qui est réellement inclus dans le pack (coaching, bilans, retraits). Un prix bas peut aussi signifier moins de suivi inclus : comparez toujours ce qui est compris.
Ce que le prix inclut (et les suppléments fréquents)
Un « tout compris » couvre en général le dispositif, la pose (souvent par endoscopie avec sédation/anesthésie), le retrait, et une partie de l’accompagnement (consultations médicales, coaching, parfois outils connectés).
Des médicaments (anti-nausée, protection gastrique) et des bilans préalables peuvent être compris ou facturés en plus selon les centres.
Les suppléments les plus fréquents sont le suivi diététique (souvent non inclus), le soutien psychologique, certaines consultations de contrôle, des examens (bilan sanguin, imagerie si demandée) et des frais liés à l’organisation (hospitalisation de jour, salle, anesthésiste).
- À vérifier sur le devis : retrait inclus ou non ?
- Nombre de consultations incluses (médecin + suivi) ?
- Nutritionniste/diététicien inclus ? Durée du coaching ?
- Anesthésie/sédation et frais de plateau technique inclus ?
- Médicaments des premiers jours et bilans préalables inclus ?
Quels remboursements par l’Inami ?
Dans la grande majorité des cas, la pose d’un ballon gastrique n’est généralement pas remboursée par l’assurance obligatoire (INAMI). Vous payez donc le dispositif et l’intervention principalement de votre poche.
Pourquoi le ballon n’est généralement pas remboursé
Le ballon intragastrique n’est en général pas repris comme acte remboursé dans la nomenclature utilisée pour les remboursements INAMI. Résultat : même si la technique est réalisée par un gastro-entérologue et en milieu hospitalier, il n’y a souvent pas d’intervention de la mutuelle sur le prix du ballon lui-même.
À l’inverse, la chirurgie bariatrique (sleeve, bypass, anneau) peut être remboursée si vous remplissez des critères stricts (IMC et comorbidités, dossier, accord médical). Le ballon ne suit pas ce cadre.
Exceptions possibles à vérifier
Vérifiez tout de même ce qui est autour du ballon : certaines consultations, examens ou soins (médecin, anesthésie, biologie, imagerie) peuvent parfois être facturés selon les règles habituelles de l’assurance obligatoire, même si le ballon ne l’est pas.
Demandez un devis détaillé et contactez votre mutuelle pour confirmer ce qui est codé/remboursable et ce qui restera entièrement à charge.
Ce que votre mutuelle peut rembourser malgré tout
Le ballon est le plus souvent à votre charge, mais votre mutuelle peut intervenir sur des soins autour du parcours (consultations, suivi, prévention). Cherchez d’abord les avantages sous des libellés connexes : paramédical, prévention, programme poids/obésité, coaching santé, bien-être, forfait global. Ne concluez pas trop vite à « aucun avantage » si la rubrique « chirurgie/ballon » est vide.
Postes le plus souvent couverts (autour du ballon)
Le poste le plus rentable à vérifier est le suivi diététique/nutrition : certains centres le facturent à part, et il peut entrer dans un forfait « paramédical ».
Même logique pour le soutien psychologique (gestion des comportements alimentaires, motivation), parfois classé en « psychologue » ou « santé mentale ».
Regardez aussi les aides liées à l’activité physique (forfaits sport, remboursement d’affiliation, programmes de reconditionnement) et les programmes de prévention (parcours poids, coaching, accompagnement pluridisciplinaire).
Selon les cas, une partie des consultations médicales et des examens (bilans, imagerie) peut suivre les règles habituelles, mais cela dépend du codage et du prestataire.
Comparer les mutuelles
Estimer votre reste à charge (et éviter les mauvaises surprises)
Calculez votre reste à charge en 3 lignes :
Prix total du programme − remboursement INAMI (souvent 0 € sur le ballon) − interventions de la mutuelle (forfaits éventuels sur diététique/psy/sport).
Faites-le avec les montants du devis, pas avec une brochure.
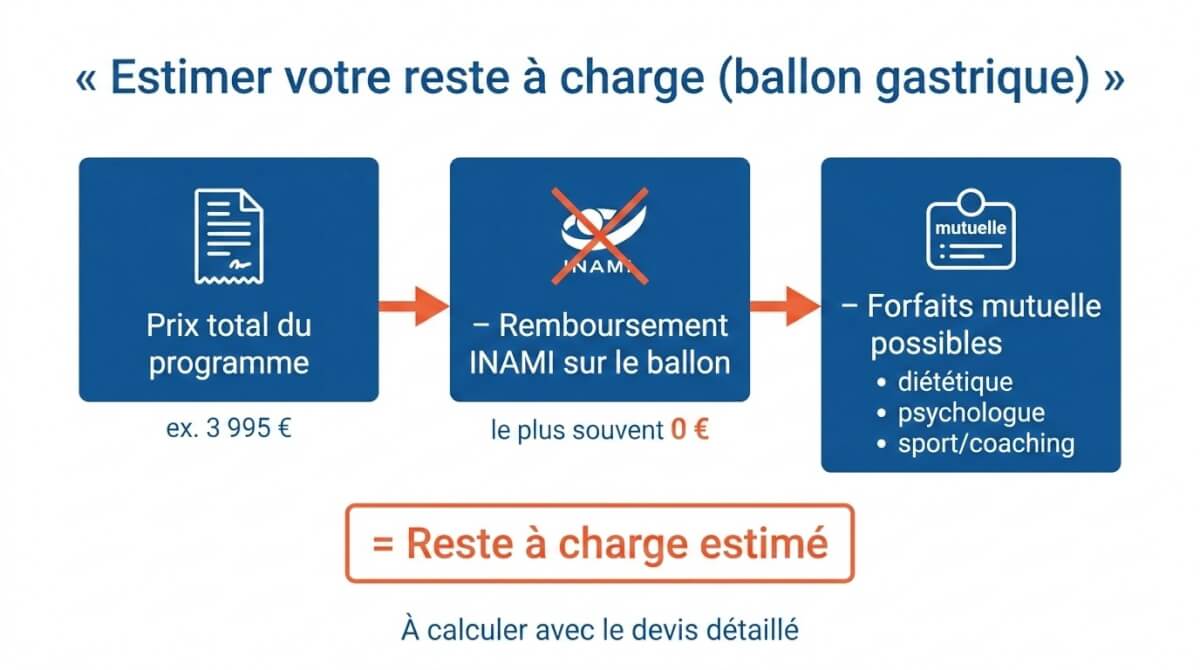
Exemple chiffré de reste à charge
Programme packagé à 3 995 € : si l’INAMI n’intervient pas sur le ballon, votre base est 3 995 €. Votre mutuelle peut parfois rembourser une partie du suivi (ex. forfait diététique/psychologue si vous y avez droit).
Exemple simple : si votre mutuelle rembourse 200 € de diététique sur attestations, votre reste à charge devient 3 795 €.
Variante « actes séparés » : si la pose est facturée 1 950 € et le retrait 500 €, la base est 2 450 € (hors suivi). Ajoutez ensuite vos consultations/diététique/psy selon le devis, puis retirez les forfaits éventuels de la mutuelle.
Questions à poser à la clinique et à la mutuelle
- Devis détaillé : ballon, pose, anesthésie/sédation, plateau technique, hospitalisation de jour, retrait, consultations.
- Retrait inclus ? Délai de retrait et coût si prolongation ou retrait anticipé.
- Complications / retour : que se passe-t-il si intolérance, vomissements persistants, ré-hospitalisation, endoscopie supplémentaire ?
- Nombre de consultations incluses (médecin + diététique + coaching) et prix des séances en plus.
- Mutuelle : quels forfaits existent pour diététique/psy/activité physique ? Plafonds, prescription nécessaire ou non, attestation requise, délais d’attente et exclusions.
Si vous visez un meilleur remboursement : alternatives au ballon
En Belgique, la voie la plus « remboursable » pour une prise en charge de l’obésité est la chirurgie bariatrique (notamment sleeve et bypass). Contrairement au ballon, ces interventions entrent dans un cadre INAMI si vous remplissez des critères stricts.
Chirurgie bariatrique remboursée : critères et démarches
Le remboursement INAMI vise surtout les adultes avec une obésité sévère. Il faut avoir au moins 18 ans et un IMC ≥ 40.
Un remboursement est aussi possible avec un IMC entre 35 et 40 si vous avez au moins une comorbidité : diabète, hypertension artérielle résistante (sous trois traitements), ou apnées du sommeil objectivées. Une réintervention après complication/échec d’une chirurgie bariatrique précédente peut aussi entrer dans le cadre.
Vous devez aussi avoir un régime documenté suivi pendant au moins un an sans résultat stable, et passer par une évaluation pluridisciplinaire (chirurgien, interniste, psychologue/psychiatre). Si les critères sont remplis, le centre vous aide en général à obtenir la notification/annexe 77 à présenter pour l’hospitalisation.
Ordres de grandeur du reste à payer (chirurgie remboursée)
| Intervention | Cadre | Reste à charge souvent cité | Facteurs qui font varier |
|---|---|---|---|
| Sleeve / bypass (bariatrique) | Remboursement INAMI si critères + annexe 77 | ≈ 1 000 à 1 500 € | Chambre individuelle, suppléments, matériel |
| Ballon intragastrique | Hors cadre INAMI | 2 300 à 5 500 € (principalement à charge du patient) | Programme, suivi, actes séparés |
Le choix de chambre pèse fortement : une chambre individuelle peut entraîner des suppléments (honoraires et frais) qui augmentent la facture finale. Une assurance hospitalisation peut parfois couvrir tout ou partie du solde restant après l’intervention de l’assurance obligatoire, mais les conditions dépendent du contrat.
Payez-vous trop cher pour votre mutuelle ?
Un conseiller vous recontacte gratuitement pour comparer les offres adaptées à votre situation et vous aider à faire le bon choix. C’est sans engagement.


